@@El FED está preparando a los inversores para un período prolongado de tipos de interés más altos, ya que la persistente inflación complica sus esfuerzos por reducir los aumentos de precios al nivel objetivo del 2%.
Los minutos de la reunión del 27 al 28 de octubre, publicados el miércoles 18 de noviembre, revelan que casi todos los responsables de la política monetaria consideran probable que se necesiten más aumentos de tipos de interés en los próximos meses.
@@El Comité Federal de Mercado Abierto (FOMC) votó 10 a 2 para mantener el tipo de interés de referencia entre el 3,75% y el 4%, pero la decisión evidencia un creciente apoyo a medidas más estrictas de política monetaria.
@@La gobernadora del FED, Lisa Cook, y la presidenta del FED de Cleveland, Beth Hammack, se opusieron, abogando por un aumento inmediato de 25 puntos básicos debido a la persistente inflación.
@@Los minutos de la reunión muestran que incluso algunos funcionarios que apoyaron la inmutabilidad de los tipos de interés consideraron que la decisión fue muy incierta.
@@Otros indicaron que podrían aceptar una pausa siempre y cuando los mercados financieros comprendieran que es probable que se produzcan más aumentos de tipos de interés.
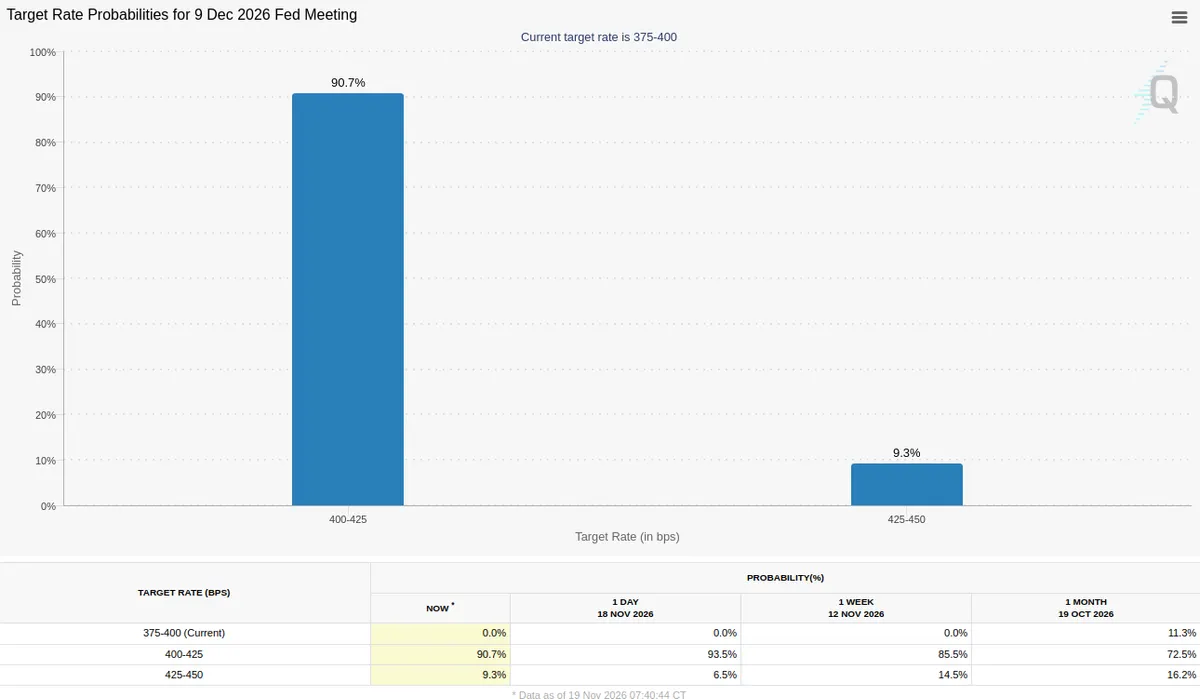
@@Actualmente, los mercados estiman una probabilidad del 90,7% de que se produzca un aumento de 25 puntos básicos.Un aumento de los tipos de interés de 25 puntos básicos podría ser apropiado en diciembre si los datos futuros sobre inflación resultan desfavorables, sugirieron dos responsables políticos. La inflación persistente sigue siendo la principal preocupación para la Fed, ya que el índice de gastos de consumo personal (PCE) de septiembre, la medida de inflación preferida por el banco central, aumentó al 3,6% anualmente. El PCE “básico”, que excluye alimentos y energía, alcanzó el 3,1%, y ambos indicadores se mantienen por encima del objetivo del 2% fijado por la Fed. Números más recientes han exacerbado estas preocupaciones: el índice de precios al consumo (CPI) de octubre aumentó un 0,4% mensualmente, tras el incremento del 0,6% en septiembre, y el PCE “básico” aumentó un 0,3% por tercer mes consecutivo. Los precios de producción también subieron un 6,5% anualmente en octubre, el mayor aumento en 12 meses desde noviembre de 2022. Los responsables políticos han identificado los costos de energía, los aranceles y la creciente demanda de infraestructura para la inteligencia artificial como fuentes adicionales de presión inflacionaria. La rápida expansión de la infraestructura de IA está aumentando la demanda de productos tecnológicos y recursos relacionados, lo que potencialmente incrementa los costos de producción. Aunque los funcionarios esperan que algunas presiones inflacionarias disminuyan, los documentos oficiales indican que siguen preocupados por la velocidad con la que ocurrirá ese alivio. La perspectiva de una mayor restricción económica ya está afectando a los mercados financieros, ya que los futuros de tipos de interés reflejan expectativas de aumentos de un cuarto de punto en diciembre y enero.Con otra posible subida antes de abril. Por lo tanto, la reunión del 8 y 9 de diciembre será importante para determinar con qué intensidad la Fed tiene intención de responder a la inflación persistente. El Bitcoin y las acciones enfrentan una presión cada vez mayor a medida que crecen los temores a un endurecimiento de la política monetaria por parte de la Fed. Por otro lado, los mercados de criptomonedas podrían sufrir presiones adicionales debido a una nueva subida de las tasas de interés, lo que aumentaría la competencia con otros activos que generan rendimiento y reduciría la liquidez disponible para inversiones especulativas. El Bitcoin ya ha disminuido con respecto a sus niveles de septiembre; el 19 de noviembre cotizaba alrededor de 63.761 dólares, en comparación con los aproximadamente 76.000 dólares después del aumento de las tasas en septiembre. Los ciclos anteriores de endurecimiento de la política monetaria proporcionan información sobre las posibles consecuencias negativas. Durante el ciclo de endurecimiento de 2022, el Bitcoin cayó aproximadamente un 66% desde su pico de noviembre de 2021 (69.000 dólares) hasta alrededor de 15.600 dólares en noviembre de 2022, debido a las agresivas medidas de la Fed. La actual caída ha llevado a prestar atención a la zona de liquidación entre 59.200 y 62.600 dólares, donde las posiciones largas apalancadas podrían enfrentar más presiones. Una caída sostenida por debajo de los 62.000 dólares podría llevar al Bitcoin a los niveles de 60.000 dólares, e incluso a la región de 57.700 dólares, cerca de su promedio móvil de 300 semanas. El S&P 500 y las acciones tecnológicas también podrían enfrentar presiones de valoración a medida que las tasas de interés más altas incrementen el descuento aplicado a los futuros resultados empresariales y hagan que los rendimientos de los bonos del gobierno sean más atractivos. Históricamente, el S&P 500 ha experimentado una caída promedio del 4% en las seis semanas siguientes al primer aumento de las tasas durante un ciclo de endurecimiento, aunque se ha recuperado en los meses siguientes.Las acciones relacionadas con la inteligencia artificial (AI) enfrentan un mayor riesgo, ya que los mayores costos de financiación podrían dificultar la justificación de proyectos costosos de centros de datos e inversiones en infraestructura. Las empresas con fuertes flujos de efectivo podrían estar en una posición más ventajosa que aquellas que dependen en gran medida de los préstamos para financiar su expansión. A medida que se acerca diciembre, las actas de la reunión de octubre han reforzado las expectativas de un nuevo aumento de las tasas de interés. No obstante, los datos de empleo de noviembre y el informe PCE de octubre ayudarán a determinar si los responsables de la política económica procederán a una mayor restricción monetaria.





