BTCS vendía Ethereum a pérdida para mantener los préstamos en Aave
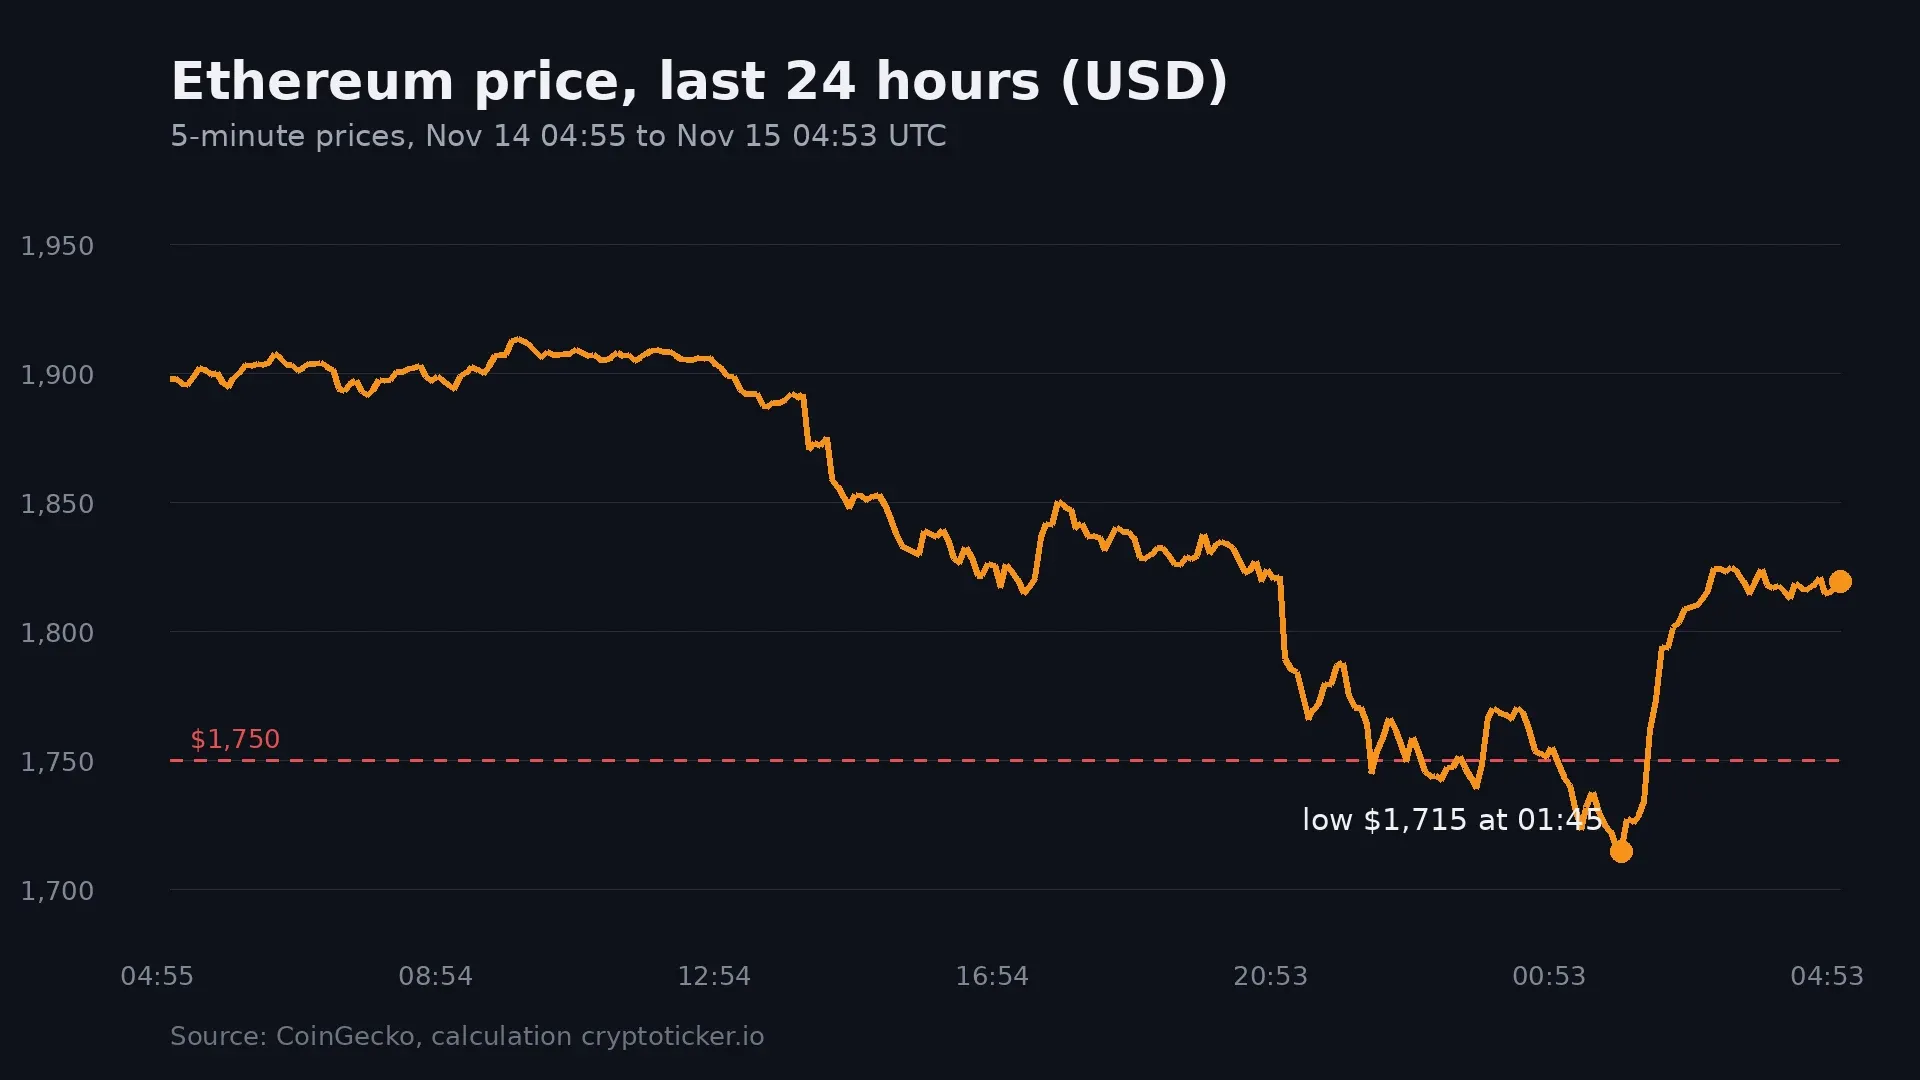
La empresa pública estadounidense BTCS vendía Ethereum por un precio inferior al de compra para mantener un nivel adecuado de garantías para los créditos en la plataforma DeFi Aave. A 9 de noviembre, su deuda alcanzaba los 64,1 millones de dólares, mientras que la garantía era de 46 676 ETH, valorados en aproximadamente 99,3 millones de dólares, según se informa en el informe trimestral (formato 10-Q).
Según los documentos, estas ventas formaban parte de las estrategias de gestión de riesgos de la empresa. BTCS no reveló el número de ETH vendidos ni la magnitud de las pérdidas derivadas de estas operaciones.
¿Por qué tuvo que vender Ethereum?
BTCS desarrolla servicios de infraestructura y servicios basados en tecnologías DeFi en Ethereum, utilizando al mismo tiempo las criptomonedas como activos de reserva. Uno de los métodos de financiación de la empresa son los préstamos en Aave, garantizados con ETH.
La empresa estadounidense utiliza los fondos obtenidos mediante préstamos principalmente para invertir en fondos de liquidez de los protocolos DeFi, lo que genera ingresos. Sin embargo, cuando el precio de Ethereum disminuye, el valor en dólares de la garantía también disminuye, mientras que la deuda, expresada en stablecoins, se mantiene relativamente estable.
Como resultado, el prestatario debe reponer la garantía o reducir su deuda para evitar la venta forzosa de las monedas utilizadas como garantía.En los informes de BTCS se reconoce abiertamente que la compañía vendía ETH a un precio inferior al valor inicial con el fin de mantener el coeficiente de garantía necesario para cubrir los créditos y saldar las obligaciones.
A fecha de 9 de noviembre, el valor de la garantía superaba en aproximadamente 1,55 veces la cantidad de la deuda. No obstante, este exceso en sí mismo no excluye la posibilidad de liquidación. En Aave se utiliza un indicador llamado **factor de salud (health factor)**, que refleja la solvencia de la posición crediticia teniendo en cuenta el valor de la garantía, la deuda y los umbrales establecidos por el protocolo. Si este coeficiente cae por debajo de 1, los contratos inteligentes permiten la liquidación parcial o total de la garantía. Para ETH, el umbral de liquidación suele ser de alrededor del 80% de su valor. La empresa aclaró que, a fecha de 11 de noviembre, sus posiciones en Aave no habían sido objeto de liquidación forzada. Los beneficios realizados ascendieron a 30,6 millones de dólares. En los nueve meses de 2026, BTCS registró pérdidas netas de 30,6 millones de dólares en operaciones con activos digitales, en comparación con ganancias de 8,6 millones de dólares el año anterior. La compañía atribuyó este resultado a dos factores principales: Primero, la venta de ETH con el objetivo de gestionar préstamos de tipo DeFi; segundo, el reconocimiento contable de los resultados al transferir criptomonedas a fondos de liquidez. En el segundo caso, la transferencia de ETH se considera un intercambio de activos. Si el valor de mercado de estos activos en el momento de la operación es inferior al valor contable, la empresa reconoce una pérdida realizada. El total de pérdidas netas de BTCS de enero a septiembre fue de 49,5 millones de dólares, en contraste con las ganancias de 52,2 millones de dólares en el mismo período de 2025. Además, los ingresos trimestrales disminuyeron de 4,94 millones de dólares a 4,09 millones de dólares.La mayor parte de los ingresos en el tercer trimestre —3,51 millones de dólares— provino de las operaciones en el ámbito del DeFi.La empresa también reveló el volumen de sus préstamos: desde principios de 2025 hasta el 11 de noviembre de 2026, recaudó aproximadamente 152,4 millones de dólares en forma de stablecoins, principalmente USDT y GHO, y saldó 89,4 millones de dólares.
En qué se diferencia la estrategia de BTCS de la de BitMine?
El uso de criptomonedas como garantía permite a las empresas mantener sus posiciones en Ethereum y, al mismo tiempo, obtener liquidez adicional. Sin embargo, este modelo aumenta la dependencia de la situación financiera de las fluctuaciones del mercado: una caída en el precio de ETH disminuye el valor de los activos en garantía y obliga al prestatario a buscar fondos para mantenerla.
Un riesgo adicional surge cuando los créditos obtenidos se utilizan para comprar nuevos activos digitales. En este caso, la disminución de los precios afecta tanto los activos en garantía como las posiciones adquiridas con fondos prestados.
Es notable el contraste con otro importante inversor corporativo en Ethereum: BitMine. Anteriormente, la empresa informó sobre una pérdida de 6,31 mil millones de dólares para el ejercicio fiscal que finalizó el 31 de agosto; casi toda esta suma se debió a una reevaluación negativa de sus reservas en criptomonedas.
En el caso de BTCS, no se trata solo de un cambio contable en el valor de los activos. La empresa realmente vendió parte de sus reservas en Ethereum por un precio inferior a su valor de coste para gestionar sus obligaciones financieras. A 9 de noviembre, el valor total de sus activos en efectivo, stablecoins y activos digitales líquidos se estimaba en 142,6 millones de dólares. La deuda total ascendía a aproximadamente 82 millones de dólares, incluyendo valores convertibles.
Recuerden que en junio ForkLog analizó la crisis sistémica en la Ethereum Foundation, que afectó simultáneamente la economía basada en tokens, la gestión y el personal de la fundación. Además, intentó responder a la pregunta de cómo se relaciona el conflicto en las visiones institucionales de esta segunda criptomoneda por capitalización con la intransigencia de Vitalik Buterin y las ventas de ETH por parte de los primeros inversores de la era de las ICO.