Desarrollado por la OCDE en 2022, el CARF exige que los proveedores de servicios de criptoactivos comuniquen los datos de las transacciones de los clientes a las autoridades fiscales.
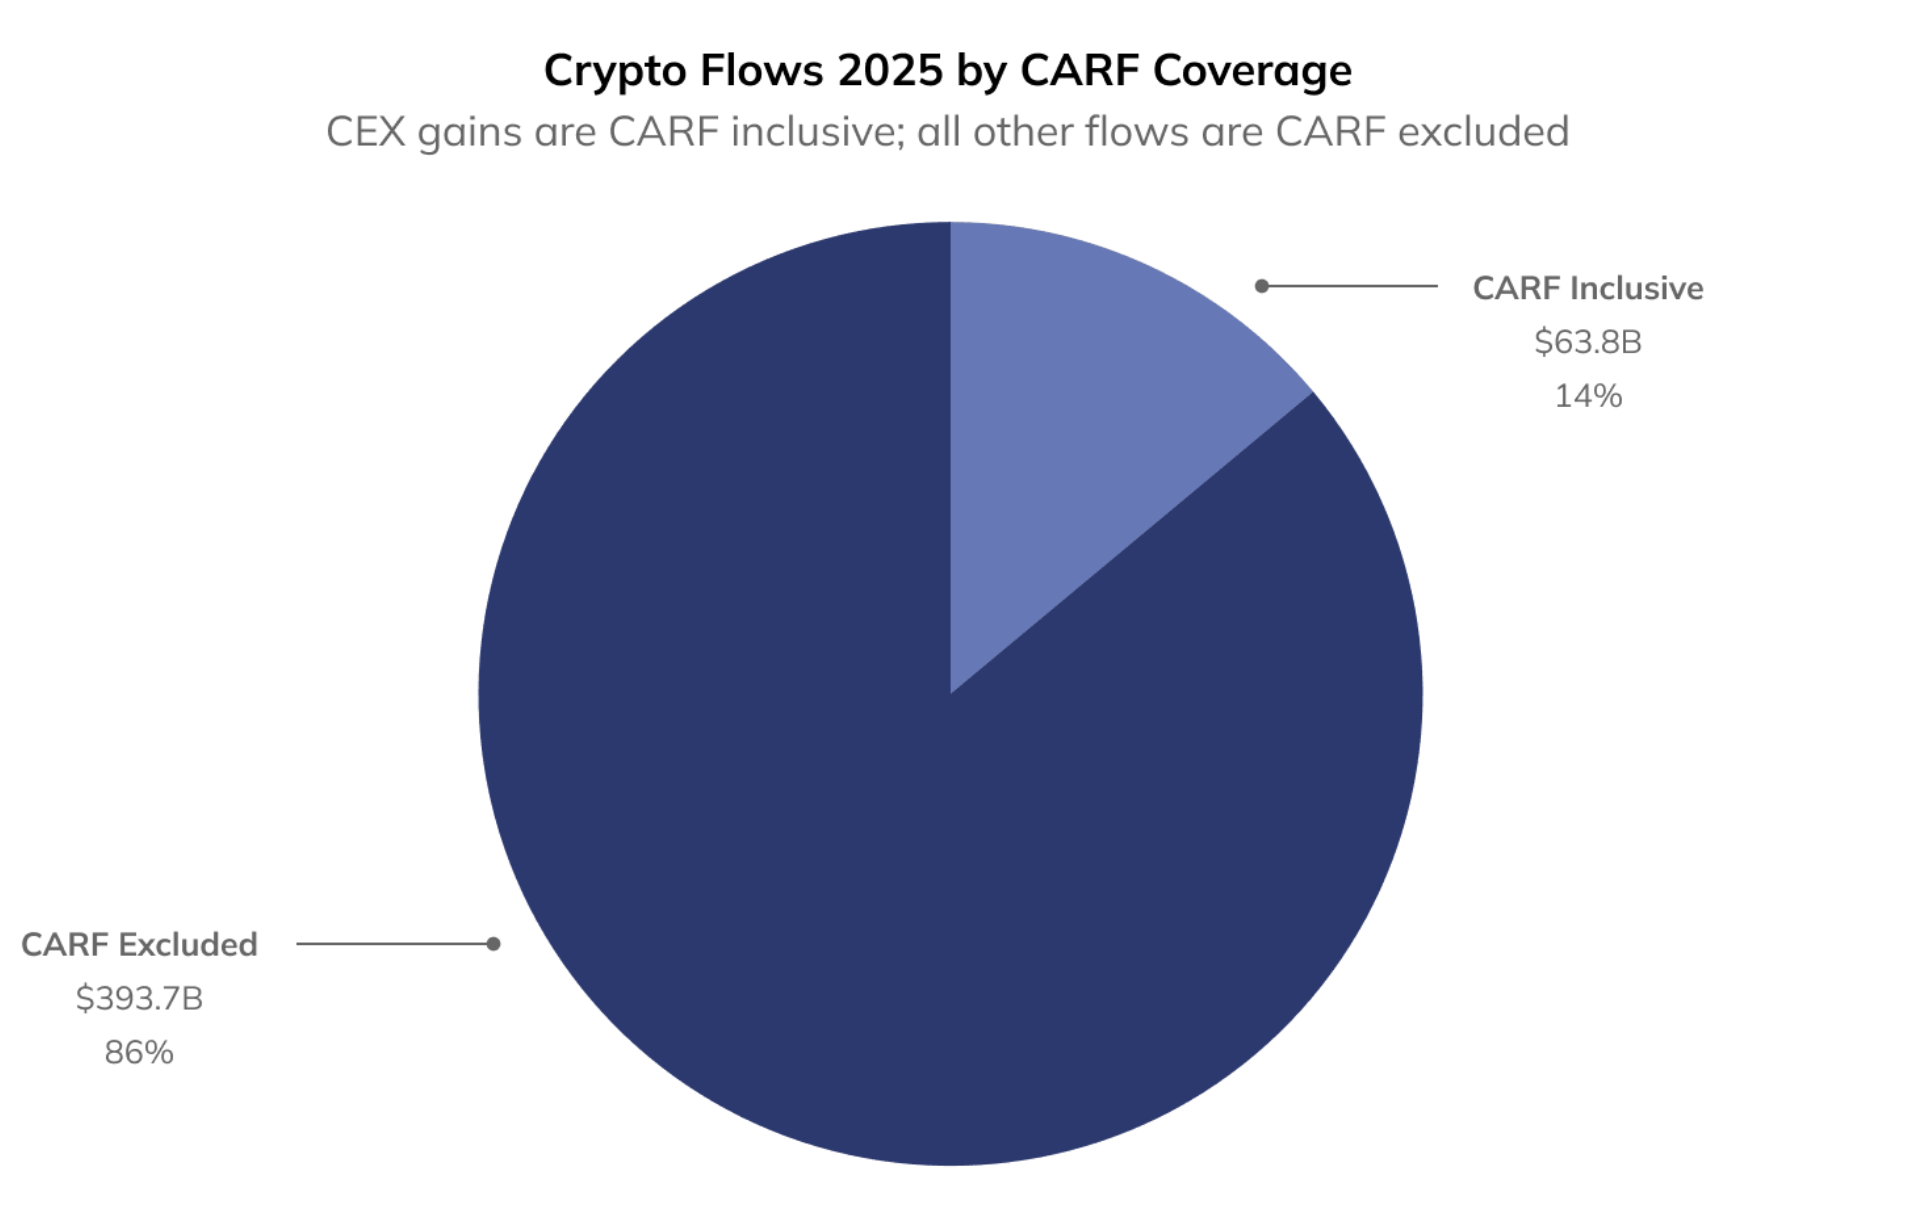
El CARF abarca solo el 14 % de la actividad cripto on-chain potencialmente sujeta a impuestos.
Fuente: Chainalysis
Relacionado: Chainalysis ha demandado a EE. UU. por un contrato de 95 millones de dólares firmado con TRM Labs.
Limitaciones del CARF en la declaración de impuestos sobre actividades on-chain.
La recopilación de datos por parte del CARF comenzó el 1 de enero de 2026 en 48 jurisdicciones, incluyendo el Reino Unido y la Unión Europea; esto exige que las plataformas de criptoactivos recolecten información adicional sobre los clientes y su residencia fiscal.
En el marco del CARF, los proveedores de criptoactivos deben recopilar datos de los clientes y sobre su residencia fiscal, y comunicar los datos de las transacciones a las autoridades fiscales nacionales, quienes a su vez pueden compartir esta información entre diferentes países.
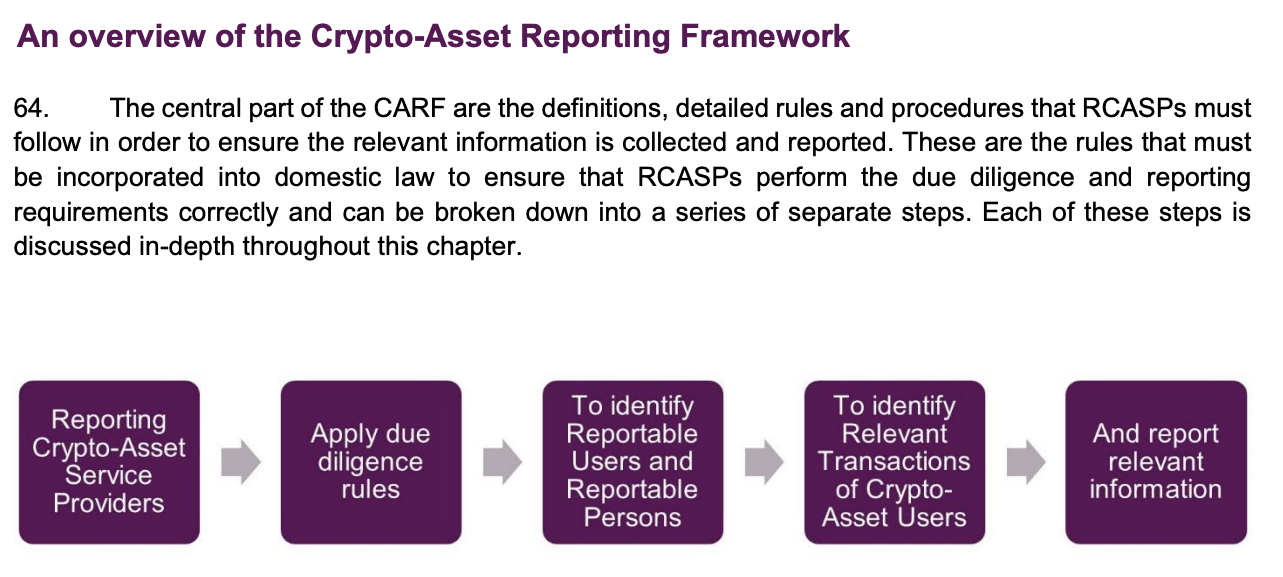
Estructura del CARF. Fuente: OCDE
El enfoque del CARF en los intermediarios de criptoactivos también ayuda a explicar las lagunas identificadas por Chainalysis.Colby Mangels, ex-evaluador de la OCDE que trabajó en el CARF, dijo a Cointelegraph en enero que la estructura fue concebida en torno a intermediarios que facilitan las transacciones cripto como actividad empresarial. Gran parte de las finanzas descentralizadas, por lo tanto, continúa fuera del alcance de la regulación, ya que puede no haber un operador centralizado o una relación de custodia sobre la que imponer requisitos de comunicación. Esto puede cambiar a medida que los reguladores desarrollen normas para las plataformas descentralizadas. Mangels afirmó que las autoridades fiscales están siguiendo los avances en la regulación contra el blanqueo de dinero, incluyendo esfuerzos para determinar cuándo las plataformas de DeFi o sus operadores deben ser tratados como proveedores regulados de servicios cripto. Las reglas cripto propuestas por la SEC probablemente no provocarán un nuevo auge de las ICOs.

