Relacionado: Grecia planea imponer un impuesto del 10% sobre las ganancias de capital en las criptomonedas
“Hoy en día, un inversor en criptomonedas que se da cuenta de que no ha declarado correctamente sus operaciones o incluso no las ha declarado en absoluto no tiene una forma sencilla de rectificarlo”, dice; los inversores pueden descubrir años después que han malinterpretado las normas impositivas aplicables a las transacciones entre criptomonedas o a la declaración de sus actividades en múltiples plataformas.
Qué pueden obtener los contribuyentes
La actual práctica de declaración voluntaria del IRS (Internal Revenue Service) está dirigida a aquellos contribuyentes que han infringido intencionalmente las normas impositivas y que podrían enfrentarse a consecuencias penales.
Para los contribuyentes que han cometido errores en la declaración, actualmente pueden corregirlos presentando declaraciones modificadas; sin embargo, las sanciones no son tan predecibles como las previstas en el programa específico para criptomonedas propuesto por la disposición 502.
Sharon Yip, contadora pública certificada (CPA) y fundadora de Crypto Tax Advisors, afirma que los errores en la declaración de impuestos por parte de los inversores de criptomonedas son comunes.
Según la experiencia de su empresa, algunos clientes no declaraban sus ganancias en criptomonedas porque pensaban que no estaban obligados a pagar impuestos hasta el momento del retiro del dinero; otros se basaban en registros de intercambio incompletos o clasificaban incorrectamente sus transacciones.
“No existe un proceso estandarizado que proporcione a los inversores de criptomonedas que no actúan de mala fe un trato penal predecible o una resolución clara de sus problemas”, dice Yip en una entrevista para la revista.
Ella sostiene que un programa específico para criptomonedas podría “colmar esta brecha” al establecer un plazo definido para la corrección de errores, sanciones reducidas y predecibles, y mayor seguridad para quienes se declaren voluntariamente.
Lo que propone el proyecto de ley:
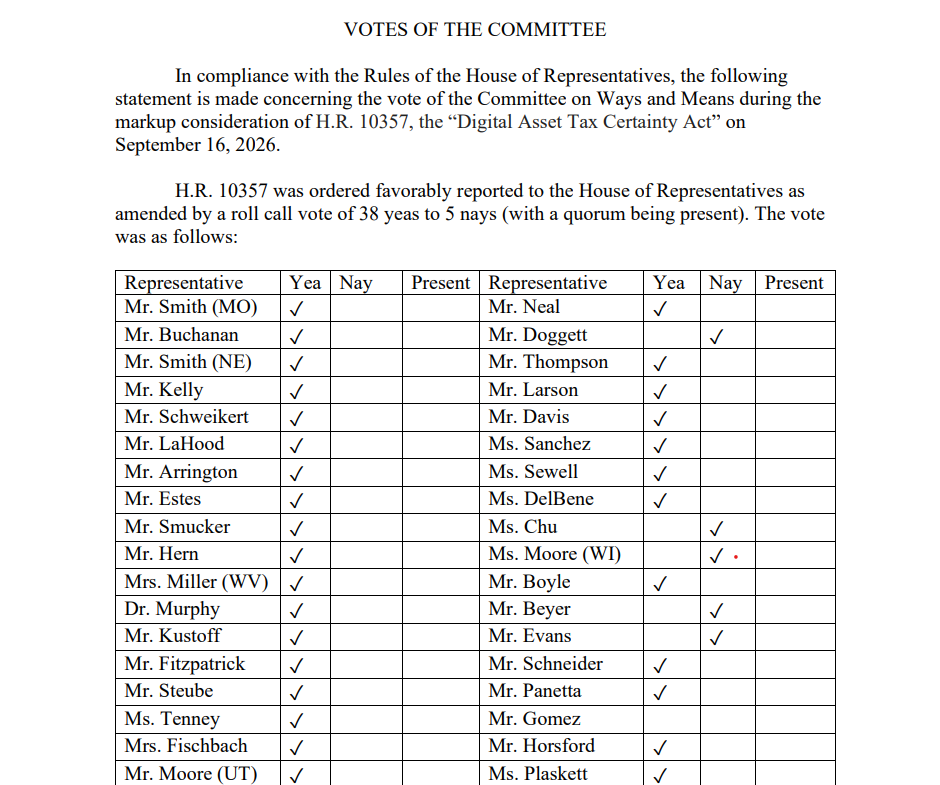
Según el artículo 502, los contribuyentes generalmente tendrían que presentar declaraciones modificadas dentro de 24 meses desde la implementación del programa. El proyecto de ley establece dos tipos de sanciones: una tasa más baja para quienes certifiquen que sus infracciones no fueron fraudulentas ni intencionales; en este caso, pagarían el 0% sobre los primeros $25.000 de déficit impositivo al año, y el 5% sobre las cantidades superiores, siempre y cuando lo hagan dentro de los primeros 12 meses del programa.
Para quienes no certifiquen, las sanciones serían del 25% sobre los primeros $25.000 y del 40% para las cantidades superiores a este importe; estas tasas aumentarían si se retrasan en presentar la declaración.
El 49% de los usuarios de criptomonedas comprende que la venta de estas monedas puede ser un evento sujeto a impuestos.Fuente: Cointracker
También existe alivio en cuanto a las sanciones civiles específicas, y los contribuyentes que no realizan la certificación están protegidos de ser sometidos a procedimientos penales, gracias a la información divulgada de manera adecuada sobre las infracciones fiscales a las que se refiere la disposición.
Yip recomienda que los contribuyentes revisen sus historiales de transacciones en todas las bolsas y monederos para identificar los años que necesitan corrección, antes de evaluar si sus errores realmente no fueron intencionales.
Dado que la certificación falsa conlleva sanciones por perjurio, aconseja buscar asesoramiento profesional en caso de duda.
El artículo 502 podría representar un alivio bienvenido para muchos usuarios de criptomonedas en EE. UU.; un informe de 2026 de CoinTracker y Coinbase reveló que solo el 49% de los usuarios comprendía correctamente que la venta de criptomonedas puede ser un evento sujeto a impuestos.
Revista: El préstamo de criptomonedas vuelve a aumentar… pero ¿han resuelto los riesgos asociados?