Una enmienda aprobada por la Comisión de Finanzas de la Asamblea Nacional francesa extendería el impuesto fijo del 31,4% sobre las ganancias de capital en criptomonedas a los intercambios de ciertas stablecoins reguladas por el marco de la Unión Europea (MiCA).
Si se aprueba, la medida entrará en vigor el 1 de enero de 2027. Según las normativas actuales, las personas físicas generalmente posponen el pago del impuesto sobre las ganancias de capital al intercambiar una criptomoneda por otra sin recibir contrapartida en efectivo. Sin embargo, vender criptomonedas por moneda fiduciaria o gastarlas puede generar obligaciones impositivas.El cambio propuesto significaría que los inversores podrían incurrir en obligaciones fiscales al intercambiar Bitcoin o Ether por stablecoins que cumplan ciertos requisitos, incluso sin retirar el dinero a una cuenta bancaria.
La empresa de análisis de transacciones en cadena Chainalysis ha advertido que esta propuesta podría impulsar a los traders a utilizar stablecoins que no estén sujetas a las regulaciones actuales, así como plataformas de financiación descentralizada o intercambios offshore. Francois Volpoet, director ejecutivo de Chainalysis en Francia, señaló que esta medida podría socavar los esfuerzos por integrar más transacciones de criptomonedas en el sistema financiero regulado.La propuesta se dirige específicamente a ciertas stablecoins reguladas por la Unión Europea, clasificadas como tokens de dinero electrónico.Por lo tanto, su alcance depende de la clasificación de los activos implicados, y no cubre automáticamente cada tipo de “stablecoin”. Los monederos de autocustodia con un valor de 100.000 euros podrían estar sujetos a reglas de divulgación de información. Los legisladores franceses también han respaldado una enmienda que obligaría a los contribuyentes a declarar los monederos de criptomoneda que alberguen al menos 100.000 euros en activos al final del año fiscal. La propuesta, identificada como enmienda I-CF821, fue aprobada por la Comisión de Finanzas el 9 de octubre. Extendería las obligaciones de declaración a los activos criptográficos que sean poseídos directamente por individuos, y no a través de proveedores de servicios de criptomoneda. La enmienda propone multas de hasta 10.000 euros en caso de incumplimiento de los requisitos de divulgación. Sus patrocinadores señalaron una discrepancia entre las ganancias obtenidas con criptomoneda y las cantidades declaradas a las autoridades fiscales; según el memorando explicativo de la enmienda, en 2021 se registraron ganancias en criptomoneda por un valor de 3.500 millones de euros, mientras que solo se declararon 400 millones de euros a la administración fiscal. La propuesta podría proporcionar a las autoridades fiscales francesas una mayor visibilidad sobre las posesiones de criptomoneda que se encuentran fuera de los mercados regulados. No obstante, también ha suscitado preocupaciones en relación con la seguridad de la información financiera sensible y los posibles riesgos para los propietarios en caso de que la información divulgada se filtre. En los últimos meses, Francia ha experimentado un aumento en los ataques físicos dirigidos contra poseedores de criptomoneda.Los expertos advierten que exigir a los inversores que revele sus participaciones significativas podría crear riesgos adicionales de seguridad si las autoridades no protegen adecuadamente esa información.
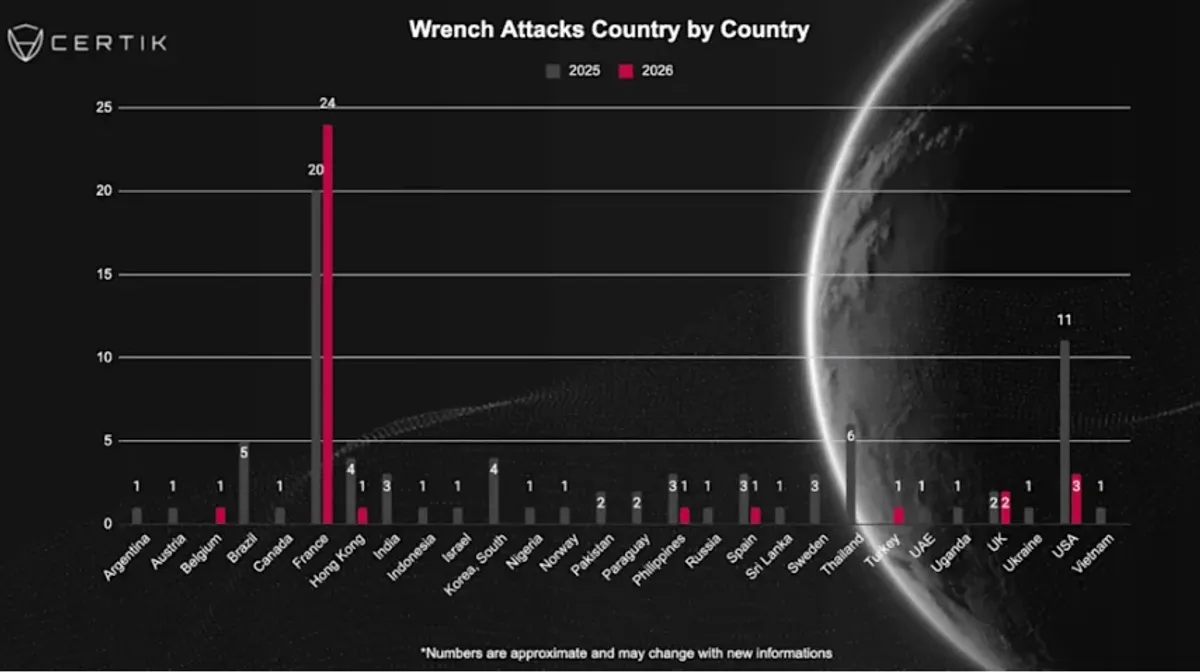
Fuente: CertiK Las propuestas relativas al impuesto de salida para activos criptográficos y al traslado de pérdidas siguen siendo inciertas.
El Comité de Finanzas también ha respaldado una enmienda que extiende el impuesto de salida de Francia a los activos criptográficos poseídos por inversores acaudalados que se trasladan al extranjero.
La propuesta establecería un umbral de 800.000 euros para las participaciones en criptomonedas, incorporándolas al mismo marco fiscal que ya rige para ciertos valores y otros activos financieros. Las normas actuales permiten imponer impuestos sobre las ganancias no realizadas cuando los residentes fiscales franceses se mudan al extranjero, con posibles aplazamientos y exenciones.
La extensión propuesta del régimen fiscal a los activos criptográficos tendría como objetivo las ganancias que los inversores aún no hayan obtenido a través de la venta de dichos activos. Su tratamiento fiscal preciso, incluyendo las tasas impositivas y cargos sociales aplicables, todavía debe aclararse.
Por otro lado, los legisladores han respaldado una medida que permite a los inversores en criptomonedas trasladar sus pérdidas durante un máximo de 10 años. La propuesta modificaría la forma en que los inversores pueden utilizar estas pérdidas para compensar futuras ganancias, aunque el alcance y las condiciones definitivas dependerán de la legislación que se apruebe.
No obstante, el proceso legislativo ha encontrado un obstáculo: el Comité de Finanzas de la Asamblea Nacional rechazó la sección relativa a los ingresos del presupuesto del gobierno para 2027 el 10 de octubre, lo que significa que las enmiendas relacionadas con los activos criptográficos deben presentarse de nuevo para su consideración por parte de toda la Asamblea.
Está previsto que los legisladores voten de nuevo sobre esta sección el 20 de octubre.El Parlamento debe aprobar el presupuesto antes del 10 de diciembre, y las medidas propuestas relacionadas con las criptomonedas siguen estando sujetas a más debates y aprobaciones.



