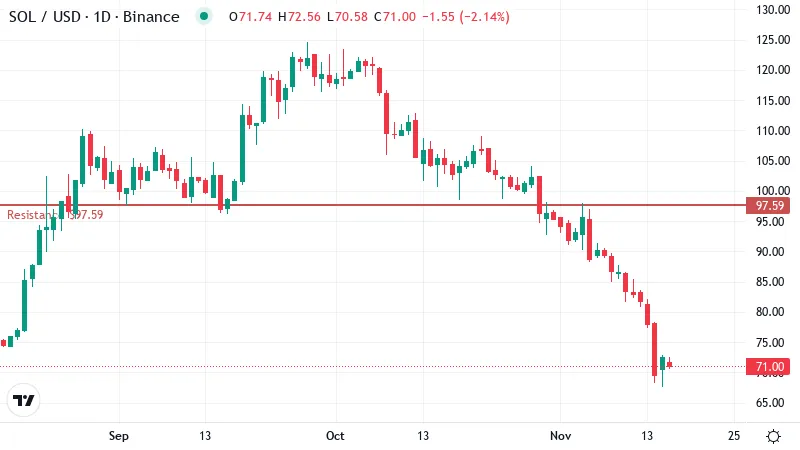
- Hoy, el 21 de mayo de 2026, Hyperliquid ha superado a Solana en términos de valoración completamente diluida (Fully Diluted Value, FDV).
- Ha habido una fuerte demanda por los recién lanzados ETFs de Hyperliquid en el mercado estadounidense.
- Instituciones como Galaxy Digital y Grayscale Investment están acumulando acciones de Hyperliquid.
Hyperliquid ha superado a Solana en valoración completamente diluida (FDV), lo que representa un hito importante para este token. El FDV de Hyperliquid ahora asciende a aproximadamente 54,57 mil millones de dólares, superando los 54,21 mil millones de dólares de Solana. La solidez del mercado de Hyperliquid se refleja en su precio, que ha aumentado un 16% y se encuentra alrededor de los 56 dólares, después de haber superado los 50 dólares.
Este aumento del precio del token, que ha superado los 50 dólares, está recibiendo mucha atención, tanto por parte de traders como de inversores institucionales. El aumento del precio también demuestra cómo se ha acelerado el interés en Hyperliquid desde el lanzamiento de sus ETFs en Estados Unidos.
El lanzamiento de nuevos ETFs y el intenso volumen de negociación explican este incremento.
La razón principal del repentino aumento de Hyperliquid es el lanzamiento y el buen desempeño inicial de los ETFs de Hyperliquid en el mercado estadounidense. Las dos compañías que lideran estos fondos son 21Shares (THYP) y Bitwise (BHYP); ambos productos han registrado un rápido flujo de inversores y un alto volumen de negociación desde su lanzamiento.
Los datos muestran que el ETF de Hyperliquid de 21Shares (THYP) ha visto un aumento en su volumen diario de negociación de aproximadamente ocho veces desde su entrada al mercado, y actualmente maneja volúmenes diarios de decenas de millones de dólares.Este aumento de liquidez ocurrió tras la cotización del ETF y coincidió con un fuerte aumento en el precio del token $HYPE.
Los flujos de ingresos de los ETFs han sido significativos en términos de dólares. Según Eric Balchunas, analista de Bloomberg, los ingresos netos totales en los primeros ETFs spot de Hyperliquid en EE. UU. alcanzaron alrededor de 40 millones de dólares en su primera semana de operaciones. Esta gran demanda indica que los participantes del sector financiero tradicional están rápidamente recurriendo a estos ETFs para obtener exposición al token $HYPE, lo que a su vez aumenta la presión de compra en el mercado spot. La comunidad compara estos flujos de ingresos de los ETFs con los de los primeros ETFs spot de Bitcoin y Ethereum. Según análisis del sector cripto compartidos por comentaristas del mercado, el valor de mercado de los ETFs Hyperliquid, ajustado según los ingresos durante sus primeros tres días de operaciones, superó a los de los ETFs spot de Bitcoin en cinco de los primeros seis días. Los ETFs de Solana tuvieron un mejor desempeño que los ETFs Hyperliquid en cuatro de los seis días, pero en el sexto día, los flujos de ingresos de los ETFs Hyperliquid fueron significativamente más altos que los de sus competidores, según SoSoValue. Estos comparativos demuestran que los ETFs Hyperliquid atrajeron una demanda excepcionalmente fuerte en sus inicios, teniendo en cuenta su tamaño de mercado. Otro indicador que los inversores están monitorizando es que las compras de tokens $HYPE por parte de los ETFs parecen ser superiores a la cantidad que es retirada de la circulación a través de las actividades de compra y destrucción del fondo de asistencia de Hyperliquid. En los primeros días de su lanzamiento, la cantidad adquirida por los ETFs fue aproximadamente 2,5 veces mayor que la cantidad comprada y destruida por dicho fondo. Esto sugiere que los ETFs constituyen una fuente neta de presión de compra, lo que contribuye al aumento de los precios. La actividad de instituciones y grandes inversores („whales“) amplifica aún más la presión de compra en el mercado.Más allá de los ETFs, los datos en cadena y los movimientos en las bolsas muestran una acumulación significativa de tokens por parte de grandes carteras e instituciones. Diversas direcciones de carteras vinculadas a organizaciones conocidas han sido activas la semana pasada.
La actividad relacionada con Galaxy Digital, una cartera asociada a esta empresa (0xBED9), compró 158.100 HYPE, lo que equivale a aproximadamente 8,8 millones de dólares, en un breve período de dos horas. Dichas compras coordinadas por parte de mesas de trading institucionales pueden influir en los mercados y transmitir confianza a otros traders.
Además, una cartera recién creada (0x4CBB) retiró 536.247 HYPE (alrededor de 29,87 millones de dólares) de Coinbase en los últimos dos días. Las retiradas masivas de las bolsas suelen indicar que los tokens están siendo acumulados por particulares o instituciones que se preparan para apostar por ellos, almacenarlos de forma segura o mantenerlos a largo plazo en lugar de comercializarlos.
Actividades relacionadas con Grayscale
Grayscale, el gestor de inversiones en criptomonedas que ya ha presentado solicitudes para varios productos cripto, presentó a principios de este año una solicitud de registro (S-1) para un posible ETF de HYPE. Los registros en cadena muestran que dos carteras vinculadas a Grayscale compraron 510.387 HYPE (aproximadamente 24,95 millones de dólares) la semana pasada y luego los apostaron. Las compras y operaciones de apuesta de Grayscale añaden un nuevo factor institucional que influye en la demanda y reduce la liquidez del mercado.
Por qué estos movimientos son importantes para el precio y el valor de mercado (FDV)
Cuando grandes inversores, fondos de ETF y “cripto-whales” comienzan a comprar al mismo tiempo, generalmente se genera una fuerte reacción en cadena en el mercado.Los proveedores de ETFs suelen necesitar comprar los tokens reales para satisfacer la demanda de los inversores, mientras que las instituciones y los grandes inversores retiran grandes cantidades de oferta de las bolsas. Esto puede hacer que los precios aumenten rápidamente.
Al mismo tiempo, la inclusión de un token en un ETF genera más actividad comercial, liquidez y atención pública, lo que facilita la entrada de otros inversores en el mercado. Como demuestran la cobertura mediática y los datos de la cadena, el interés institucional está en aumento; más traders minoristas y compradores de tendencia positiva se unen a este proceso, aumentando aún más la presión de compra. Todos estos factores pueden elevar rápidamente el valor de mercado de un token y su valor total diluido (FDV, por sus siglas en inglés).En el caso de HYPE, el fuerte aumento de precios elevó su valor total diluido por encima del de Solana, lo que muestra lo rápido que la demanda institucional puede cambiar la clasificación del mercado de criptomonedas.
A fecha de publicación, el precio del token HYPE es de $57,35, lo que representa un aumento del 16,4% en las últimas 24 horas según CoinGecko. El gráfico de 24 horas de HYPE muestra esta tendencia al alza.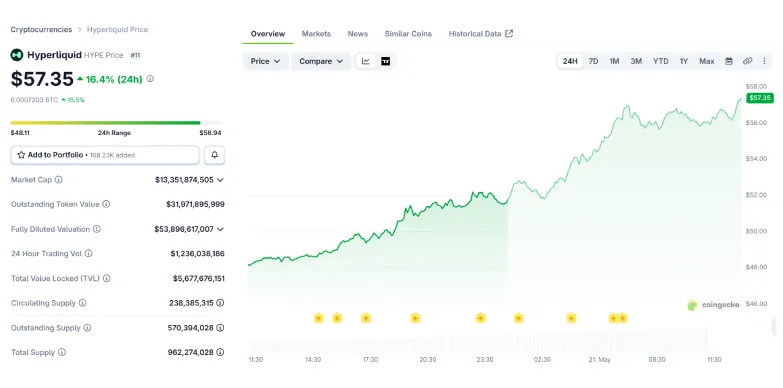 La demanda institucional impulsa el aumento de HYPE, pero los riesgos de volatilidad persisten.
El reciente aumento de HYPE por encima del nivel de $50, así como un cambio en su valor total diluido por encima del de Solana, evidencia lo rápido que la demanda institucional puede modificar la clasificación del mercado de criptomonedas. Los fuertes flujos de fondos hacia ETFs, el aumento del volumen de negociación y las grandes compras por parte de inversores institucionales han impulsado este movimiento; además, la actividad de empresas como Galaxy Digital y Grayscale Investments ha contribuido a una actitud optimista en el mercado.
No obstante, los inversores deben estar atentos a los riesgos: las grandes compras por parte de ETFs e instituciones pueden provocar fuertes fluctuaciones de precios si la tendencia positiva disminuye o los traders comienzan a obtener ganancias.La concentración del mercado es otra preocupación, ya que unos pocos fondos grandes que controlan la mayor parte de los flujos de entrada podrían provocar una gran volatilidad si reequilibran sus posiciones o reducen su exposición. La regulación también sigue siendo importante, ya que las futuras aprobaciones de ETF y la demanda de inversores dependen en gran medida del cambiante entorno político relacionado con las criptomonedas en EE. UU.
Además, los mercados de criptomonedas están fuertemente influenciados por las percepciones del público; noticias negativas sobre los ETF o la participación de instituciones podrían revertir rápidamente la tendencia positiva.
Varios indicadores pueden ayudar a determinar si la subida del precio de las criptomonedas puede continuar o no. Los flujos de entrada en ETF han sido constantes y en aumento; los volúmenes diarios de negociación también evidencian el interés continuo de las instituciones. Los datos de los exchanges son también importantes, ya que retiradas masivas suelen indicar presión vendedora en el futuro. La actividad en la cadena (como el staking o las transferencias a carteras frías) puede mostrar si los grandes inversores y las instituciones tienen intenciones de mantener sus posiciones a largo plazo. Los traders también están observando si el entusiasmo del mercado (HYPE) se mantiene por encima de los 50 dólares y si los ETF superan continuamente a Solana en términos de valor de mercado (FDV) en las próximas semanas.
Lea también: Hyperliquid recurre a Coinbase para obtener un importante suministro de liquidez en dólares estadounidenses (USDC)