La Fundación Cardano presentó una respuesta de 19 páginas a la consulta de revisión MiCA de la Comisión Europea, instando a los responsables políticos de la UE a excluir los protocolos de financiación descentralizada y las actividades de staking de cualquier extensión del marco Markets in Crypto-Assets. Argumenta que aplicar reglas de tipo intermediario a la participación a nivel de protocolo, sin que haya custodia de los activos, distorsionaría la realidad de cómo funcionan dichas actividades y podría desviar la innovación fuera de Europa.
La Fundación Cardano pide a la UE que mantenga a DeFi y staking fuera de las reglas extendidas de MiCA.
Según informes de Cointelegraph, la Fundación Cardano presentó su respuesta oficial a la consulta de revisión MiCA de la Comisión Europea el 30 de septiembre. Instó a la Comisión a no crear nuevas categorías regulatorias específicas para DeFi y staking, una postura que la pone en contradicción directa con algunas de las recomendaciones de la propia Autoridad Europea de Valores y Mercados.
El argumento central de la respuesta de la Fundación es que la regulación debe basarse en las funciones y los riesgos, y no en la tecnología subyacente. Según el resumen independiente, la Fundación estableció una clara distinción entre la participación directa en la red (donde el usuario interactúa con el protocolo sin ceder la custodia o el control a terceros) y los servicios intermediarios (donde una empresa actúa como intermediaria entre el usuario y la red). Solo estos últimos, en opinión de la Fundación, deberían estar sujetos a obligaciones de licencia según el marco MiCA.
Ese marco legal tiene consecuencias directas para el ecosistema de Cardano. Los poseedores de ADA que delegan sus participaciones directamente a un grupo de administración, sin utilizar una plataforma de custodia, se clasificarían en la categoría de “participación directa”, que la Fundación desea que quede sin regulación. Por otro lado, una plataforma de intercambio que ofrezca servicios de gestión de participaciones quedaría claramente en la categoría de intermediarios y estaría sujeta a supervisión.
Por qué el debate sobre MiCA es importante para el DeFi y los servicios de staking
MiCA, que entró en pleno aplicación para los proveedores de servicios de activos criptográficos en toda la UE en diciembre de 2024, estableció obligaciones de licencia, divulgación y protección al consumidor para las empresas que operan con activos criptográficos. El marco legal se diseñó intencionalmente para excluir los protocolos verdaderamente descentralizados desde su inicio, pero la Comisión Europea está evaluando si esta exclusión debe mantenerse o si el DeFi y los servicios de staking merecen su propio nivel de regulación.
El staking en redes basadas en el mecanismo de prueba de participación (Proof of Stake), como Cardano, es el método mediante el cual los validadores obtienen recompensas por garantizar la seguridad de la cadena de bloques. La delegación de participaciones sin necesidad de una plataforma de custodia permite a los propietarios de tokens participar en este proceso sin ceder el control de sus activos. Por su parte, los protocolos DeFi permiten a los usuarios prestar, pedir prestado y realizar transacciones a través de contratos inteligentes que se ejecutan automáticamente, sin la intervención de intermediarios autorizados. Ambas actividades existen en un espectro que abarca desde modelos completamente descentralizados hasta aquellos que dependen en gran medida de intermediarios; precisamente por esto la Fundación sostiene que una regla general basada en la naturaleza de la actividad en sí, en lugar del perfil de riesgo real, sería ineficaz e incluso contraproducente.
Para los desarrolladores que implementan sus soluciones en Cardano y para el sector más amplio del DeFi europeo, el resultado de la revisión de MiCA determinará si el desarrollo de protocolos y la participación sin custodia se considerarán servicios financieros que requieren autorización previa. Tal clasificación aumentaría significativamente los costos de cumplimiento y reduciría el número de participantes viables. La claridad normativa en este aspecto es un tema que tanto las consultas de la FCA del Reino Unido como los procedimientos de la UE están abordando simultáneamente, lo que subraya que se trata de un desafío de ámbito jurisdiccional, no específico de Cardano.
Los argumentos políticos que sustentan la solicitud de la Fundación
El enfoque de la Fundación, basado en las actividades y los riesgos de los actores involucrados, pide a la Comisión que evalúe la función económica que realmente desempeñan dichos actores y los riesgos que esa función genera para los usuarios y los mercados, en lugar de aplicar reglas basadas en el uso de tecnología blockchain. Según este enfoque, la delegación de derechos de staking sin custodia no conlleva riesgos para las partes contrarias ni control por parte de terceros sobre los fondos; por lo tanto, tratarla de manera equivalente a un producto de staking con custodia ofrecido por una bolsa autorizada sería un error de clasificación.
La distinción que se hace en la solicitud entre la participación directa en la red y los servicios intermediarios refleja un principio ya establecido en la normativa inicial de MiCA para el sector del DeFi: la regulación debe aplicarse a los actores humanos que ejercen discreción y control, no al código informático. La Fundación sostiene que esta lógica debería ser aplicada de manera consistente, y no invertida, cuando la Comisión considere su próximo paso legislativo.
La posición de la ESMA, expuesta en su respuesta oficial, no coincide plenamente con la postura de la Fundación.La ESMA ha solicitado criterios más claros para identificar actividades verdaderamente descentralizadas, algo que la Fundación probablemente apoyaría. Sin embargo, la ESMA también ha recomendado la creación de una nueva categoría de servicios de activos criptográficos regulados para las empresas que proporcionan acceso a los usuarios a los protocolos DeFi, y ha propuesto requisitos de divulgación proporcionales, así como otras exigencias para los servicios de staking, préstamo y endeudamiento. Si estas recomendaciones se adoptan, el alcance de la normativa MiCA se extendería a áreas que la Fundación explícitamente desea mantener fuera de dicho marco.
La divergencia entre las posiciones de la ESMA y la Fundación es significativa. La ESMA es la principal autoridad reguladora de valores de la Unión Europea, y sus recomendaciones tienen un gran peso institucional ante la Comisión Europea. La contribución de la Fundación es solo una de las muchas opiniones recibidas en el proceso de consulta, pero representa una de las críticas más detalladas desde el punto de vista técnico a las directrices de la autoridad reguladora, centrándose en las estructuras de incentivos y la arquitectura de riesgo, y no únicamente en la protección del consumidor. Quienes siguen la evolución de las regulaciones pueden comparar esto con el proyecto de guía de la FCA sobre DeFi, que también aborda la cuestión de dónde deben comenzar las obligaciones de autorización a nivel de interfaz.
Contexto del mercado de ADA al final del período de consulta
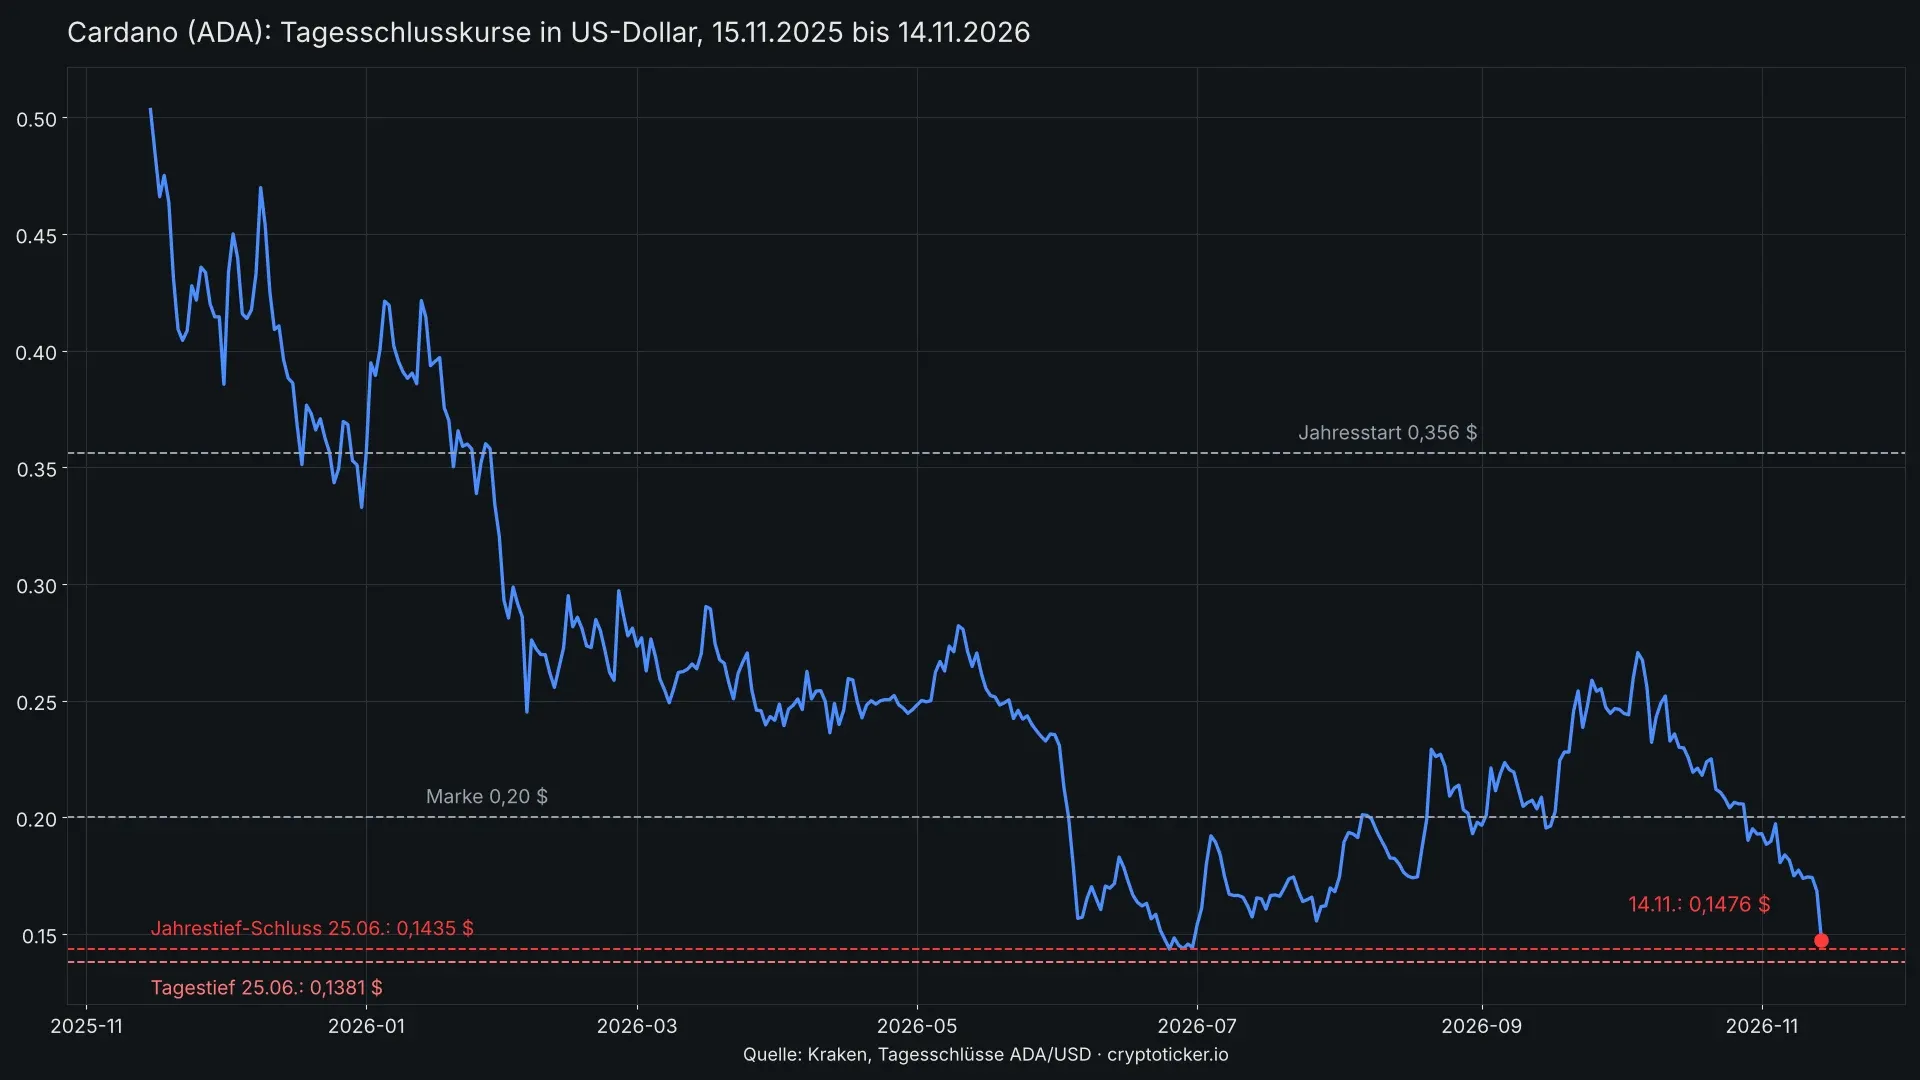
Independientemente del debate político, al momento de la recopilación de datos, el precio de ADA era de 0,228374 dólares, lo que representa un aumento del 3,51% con respecto a las 24 horas anteriores. Su capitalización de mercado era de aproximadamente 8,58 mil millones de dólares, y el volumen de negociaciones en 24 horas fue de cerca de 284 millones de dólares. El Índice de Miedo y Codicia en el Mercado Criptográfico (Crypto Fear and Greed Index) alcanzó el nivel 63, lo que se clasifica como “Codicia”, reflejando las condiciones generales del mercado y no una respuesta directa a la documentación presentada por la Fundación.
La trayectoria del precio de ADA en los próximos 12 meses estará influenciada en parte por la receptividad de las condiciones reguladoras europeas hacia las aplicaciones DeFi basadas en Cardano y la infraestructura de staking. Un marco que considere la delegación de responsabilidades como un servicio intermediario regulado restringiría efectivamente el acceso al staking nativo por parte de los consumidores europeos, disminuyendo así la demanda de ADA entre los grupos de poseedores de tokens más grandes de la región. Estas dinámicas convierten la revisión de MiCA en una cuestión tanto de economía de tokens como de cumplimiento con las regulaciones, un punto que los observadores institucionales que siguen la expansión de Cardano en casos de uso de activos reales analizarán cuidadosamente. Para más información sobre los factores que impulsan los movimientos de precios de ADA, consulte los artículos de Coincu sobre los mismos.
¿Qué ocurrirá a continuación en la discusión sobre MiCA en la UE?
La consulta de la Comisión Europea para la revisión de MiCA finalizó el 30 de septiembre; la presentación de la Fundación, junto con las recomendaciones de la ESMA y las respuestas de otros interesados, forma ahora parte del registro oficial que la Comisión utilizará al redactar cualquier propuesta legislativa para modificar o extender MiCA. Hasta la fecha, no se ha presentado ninguna propuesta legislativa, y la Comisión no ha indicado públicamente un calendario para la publicación de sus conclusiones.
Los lectores y desarrolladores deben estar atentos a tres señales concretas: la publicación por parte de la Comisión de un resumen de la consulta o de una evaluación de impacto posterior, cualquier propuesta legislativa que especifique si se introducirá una nueva categoría de servicios DeFi según las recomendaciones de la ESMA, y cualquier aclaración oficial de la Comisión sobre si la delegación de derechos de participación (staking) sin custodia será considerada un servicio regulado. Cada uno de estos pasos requerirá la participación del Parlamento Europeo y del Consejo antes de convertirse en ley, lo que significa que el ciclo legislativo completo podría prolongarse hasta 2027, incluso si una propuesta surge en 2025.
El informe de 19 páginas de la Fundación expone de manera clara su posición respecto a cada una de estas cuestiones abiertas. Si la Comisión da prioridad al enfoque recomendado por la ESMA, al marco de actividad y riesgo preferido por la industria, o a una solución híbrida que permita la participación sin custodia al mismo tiempo que se regulan los puntos de acceso a la red, ello determinará la carga de cumplimiento práctica para los participantes en el sistema Cardano y los desarrolladores de servicios DeFi que operan o sirven a usuarios de la UE.
Preguntas frecuentes: Fundación Cardano, MiCA, DeFi y participación en redes (staking)
¿Qué está pidiendo la Fundación Cardano a la UE que haga?
A través de su respuesta oficial a la consulta del proceso de revisión del MiCA, la Fundación solicitó a la Comisión Europea que no creara nuevas categorías regulatorias independientes para los protocolos DeFi y las actividades de participación en redes. Su argumento principal es que las reglas deben basarse en las funciones y los riesgos de cada actividad, distinguiendo entre la participación directa en la red sin custodia y los servicios intermediarios en los que una tercera parte ejerce el control o la custodia de los activos.
¿Significa esta solicitud que el marco regulador MiCA ya se aplica a los servicios DeFi y a las actividades de participación en redes de la manera descrita?
No.La solicitud inicial de MiCA excluyó intencionalmente los protocolos verdaderamente descentralizados. La presentación de la Fundación es una respuesta a una consulta sobre si dicha exclusión debería reducirse o reemplazarse por nuevas reglas durante el período de revisión legislativa del marco. Hasta el momento, no se ha adoptado ninguna extensión ni se ha presentado ninguna propuesta formalmente.
¿Por qué son importantes el DeFi y el staking en este debate regulador?
Los protocolos DeFi y el staking de tipo “proof-of-stake” representan dos de los segmentos de mayor crecimiento en la actividad relacionada con las cadenas de bloques en Europa. La forma en que se clasifiquen bajo MiCA determinará si los desarrolladores deben obtener autorización previa antes de implementar contratos inteligentes, si los proveedores de carteras deben registrarse como proveedores de servicios para permitir que los usuarios deleguen sus participaciones en los sistemas de staking, y si las interfaces no custodiales deben cumplir con las mismas obligaciones de divulgación que los intercambios centralizados. Las respuestas a estas preguntas tienen consecuencias directas para la asignación de capital, el diseño de productos y el acceso de los usuarios en toda la UE.
¿Qué deberían seguir de cerca los usuarios y desarrolladores de criptomonedas?
La señal más importante a corto plazo será la respuesta formal de la Comisión Europea a la consulta, que se espera que adopte la forma de una evaluación de impacto o una propuesta legislativa. Si se adopta la recomendación de la ESMA para crear una nueva categoría de servicios DeFi regulados, ello sería una indicación clara de que la Comisión tiene la intención de ampliar el alcance de MiCA. Por otro lado, una propuesta legislativa que omita dicha categoría o que establezca explícitamente excepciones para las interfaces no custodiales respaldaría la posición de la Fundación. Ambos resultados siguen siendo inciertos; el proceso de consulta ha finalizado y ha comenzado la fase de redacción de las nuevas regulaciones.
Exención de responsabilidad: Este artículo tiene únicamente fines informativos y no constituye asesoramiento financiero ni de inversión. Los mercados de criptomonedas y activos digitales conllevan riesgos significativos. Realice siempre su propia investigación antes de tomar decisiones.