 CoinPost es el artículo más leído en estos momentos.



“La naturaleza de los bonos gubernamentales no cambiará”; el Sr. Saito de Progmat explica en detalle cómo se llevará a cabo la tokenización.
Las imágenes se utilizan con el permiso de Shutterstock.

- WG considera que es poco probable que se adopte el modelo basado en derechos de reclamo.
- Se propone comenzar por áreas donde no es necesario conectarse al sistema del Banco de Japón.
Cómo se transferirán los derechos.
El representante de Progmat, Saito Tatsuya, explicó en su nota el funcionamiento propuesto para la tokenización de los bonos gubernamentales, según el informe publicado por el grupo de trabajo (WG) del Consorcio de Creación Conjunta de Activos Digitales (DCC), del cual la empresa es secretaria. El enfoque principal consiste en vincular la gestión de los registros con la cadena de bloques sin cambiar la naturaleza legal de los bonos.
La mayoría de los bonos gubernamentales japoneses se emiten como “bonos por transferencia”, es decir, sin un certificado físico y con el propietario registrado en los libros contables. El plan propuesto mantiene estos bonos como tales incluso después de su tokenización. ```El contenido de los bonos del estado no cambia, por lo que su valor como garantía se mantiene intacto, y no es necesario revisar las políticas fiscales, como la exención del impuesto sobre la renta. Lo que cambia es el sistema de registro contable, con el objetivo de permitir transferencias las 24 horas del día.
Artículo relacionado: Progmat Saito: Tokenización de bonos del estado, verificación de la “racionalidad económica” en entornos reales
Se informa sobre el anuncio de los resultados intermedios y los detalles del proceso de prueba en entornos reales, basado en una entrevista con el representante Saito, con el objetivo de iniciar las pruebas en noviembre en la red Canton.
El elemento central de la propuesta es la creación de un “cuenta de gestión en cadena (OC, nombre provisional)” que los inversores abrirán aparte de sus cuentas actuales. Al transferir una parte de los bonos del estado a esta nueva cuenta, se emitirán tokens correspondientes en la cadena blockchain; al devolverlos a la cuenta original, los tokens desaparecerán. Desde el punto de vista contable, se trata simplemente de un intercambio de bonos entre las mismas cuentas del inversor, sin la creación de nuevos bonos.
El proceso de transferencia propuesto implica primero bloquear los tokens en la cadena blockchain para evitar su uso en otras transacciones, luego verificar las firmas y los saldos de ambas partes. El derecho a los bonos se transfiere cuando el registro de la cuenta OC se actualiza; la desbloqueación y la finalización de la transferencia de tokens ocurren posteriormente. No es posible que los tokens se muevan antes que los registros contables.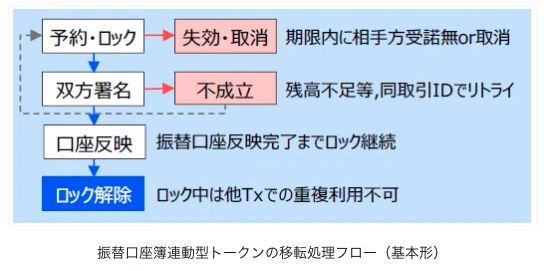
Fuente: Notas de Saito
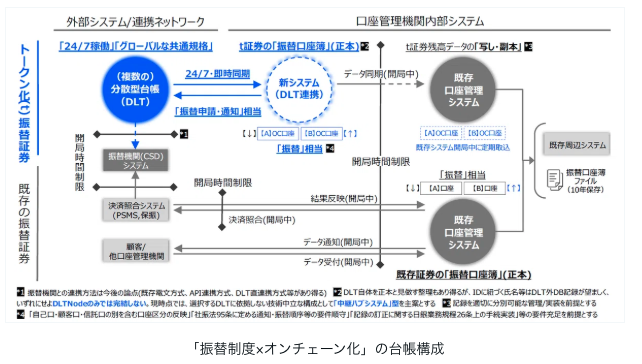
La propuesta sugiere almacenar los registros que sirven de base para los derechos en un nuevo sistema que funcione las 24 horas. Utilizar los sistemas actuales de gestión de cuentas de las instituciones financieras como registros oficiales supondría limitaciones, ya que la confirmación de las transacciones estaría sujeta al horario de operación o a momentos específicos para el procesamiento masivo, lo que requeriría modificaciones significativas. La razón para no utilizar los registros de la cadena blockchain como registros oficiales es la preocupación de que la información personal (como los nombres) necesaria para los registros contables se compartiera ampliamente entre los interesados.
La cadena blockchain se considera una plataforma común que permite que los interesados compartan la misma información y realicen pagos simultáneos de activos reales y fondos (DvP) de manera automática. Se espera que los sistemas actuales de gestión de cuentas continúen utilizándose para tareas tradicionales, como la copia de los saldos del nuevo sistema durante el horario de operación, el cálculo de comisiones e impuestos y el almacenamiento de registros durante 10 años. Este enfoque permite lograr transferencias las 24 horas mientras se minimiza el impacto en los sistemas existentes.
Fuente: Notas de Saito
Desde el inicio de las deliberaciones en mayo hasta los resultados intermedios
DCC estableció el grupo de trabajo en mayo de 2026; inicialmente participaron tres grandes bancos y BlackRock Japan, y para el momento de los resultados intermedios, el número de organizaciones había aumentado a 69. Al inicio de las deliberaciones, el representante Saito explicó que se daría prioridad a un enfoque en el que los bonos del estado permanecerían en las cuentas actuales, mientras que los derechos a retirarlos se convertirían en tokens. La idea era utilizar estos tokens como garantía para pedir préstamos en monedas estables; sin embargo, se consideró que tokenizar los bonos en sí mismos sería difícil para la interoperabilidad de las transacciones entre instituciones financieras.En agosto, el Mitsubishi UFJ Financial Group (MUFG) y tres de sus empresas, junto con Progmat y Digital Asset, anunciaron el inicio de pruebas para procesar operaciones con bonos del estado en la cadena blockchain.El diseño consiste en actualizar los libros contables de manera que se sincronicen con los resultados de las transacciones en la cadena de bloques, manteniendo al mismo tiempo la naturaleza legal de los bonos transferibles. Aunque es un proyecto independiente del WG (Working Group), el Sr. Saito explicó que su función es verificar los sistemas e prácticas en curso de estudio en el WG a través de un enfoque más práctico.
El análisis intermedio de octubre comparó tres métodos desde cuatro perspectivas: los efectos de la cadena de bloques, las prácticas de los participantes del mercado, y la carga de reformas legales y fiscales. En el caso del método de tokenización de los bonos registrados, se determinó que, aunque las regulaciones necesarias son relativamente sencillas, la compatibilidad con las transacciones existentes y el sistema fiscal actual, que está basado en los bonos transferibles, es difícil. Los tokens basados en derechos de reclamo no son los bonos en sí, sino simplemente derechos para exigir su entrega a los emisores. El análisis intermedio señaló que, para que sean ampliamente aceptados como garantías en las transacciones de tipo “repo”, es esencial que sean tratados de la misma manera que los bonos tradicionales. Dado que no reciben el mismo trato fiscal que los bonos transferibles y que se requieren excepciones legales para hacer valer esos derechos frente a terceros, el WG consideró que su adopción es poco probable. El Sr. Saito también destacó que la capacidad de implementación a corto plazo y la aceptación general en el mercado como bonos son cuestiones distintas. Artículo relacionado: “La cadena de bloques para los bonos japoneses: hacia la realización de transacciones de tipo ‘repo’ las 24 horas del día, los 365 días del año” (). Este artículo resume el concepto presentado por Progmat de tokenizar los derechos asociados a los bonos transferibles y utilizarlos en protocolos de préstamo. Se propone comenzar la implementación en una sola institución financiera. El análisis intermedio considera que las transacciones que se completan entre esa institución, sus clientes y sus filiales, y que ya están registradas en los libros contables del Banco de Japón (BOJ), podrían iniciarse sin necesidad de conectar con el sistema del BOJ, ya que los detalles de las tenencias de los clientes se registran de manera centralizada. Sin embargo, las transacciones que involucren a instituciones diferentes del BOJ requerirían una actualización de los registros del BOJ y dependerían de los horarios de operación de su sistema. Para comercializar este sistema, se necesitará verificar si cumple con los requisitos legales y fiscales antes de su implementación. El Sr. Saito señaló que la principal ventaja de la operación las 24 horas es la posibilidad de realizar transacciones con inversores extranjeros, ya que el pago de los bonos en Japón se concentra durante el día laboral, lo que obliga a los inversores europeos y estadounidenses a tomar decisiones antes de ese horario. El segundo parte del análisis intermedio se centra en la cadena de bloques para estas transacciones de tipo “repo”, y el Sr. Saito prometió explicar esto en su próximo artículo. Los detalles del funcionamiento de las cuentas OC y de los documentos originales están explicados por el Sr. Saito en sus notas, incluyendo la estructura de los sistemas dentro de las instituciones financieras y el flujo de procesamiento de cada transacción. La implementación se iniciaría en una sola institución financiera, con transacciones que se completarían entre esta institución, sus clientes y sus filiales. Dado que los registros de estos clientes ya están en los libros del BOJ, cualquier cambio en las tenencias solo afectaría los registros internos del BOJ, por lo que no sería necesario conectar directamente con su sistema. Las transacciones entre instituciones que tengan cuentas en el BOJ requerirían una actualización de esos registros y dependerían de los horarios de operación de la red del BOJ. El análisis intermedio favorece el envío de datos al sistema del BOJ basándose en la información de bloqueo de la cadena de bloques, pero los métodos específicos de conexión aún están por determinar.




