Actualmente hay 179 empresas cotizadas que poseen Bitcoin en sus balances, todas siguiendo variantes de la misma fórmula sencilla:
Recaudar capital en los mercados tradicionales, comprar Bitcoin e intentar aumentar la cantidad de BTC que respalda cada acción más rápido de lo que la empresa diluye los derechos de los accionistas.
Según Mark Palmer, director gerente y analista senior de investigación de valores de StoneX, así es como estas empresas intentan superar los rendimientos de Bitcoin.
Hacer que esta fórmula funcione es mucho más fácil cuando el precio de Bitcoin está subiendo y los inversores están dispuestos a financiar nuevas compras. Desafortunadamente, este mecanismo funciona en ambas direcciones.
Cuando la prima desaparece, el entusiasmo de los inversores disminuye; la financiación se vuelve más difícil, las obligaciones de deuda y rentabilidad permanecen, y la misma estructura que antes superaba al activo ahora magnifica las pérdidas en tiempos de caída de precios. No es de extrañar que las 50 empresas más grandes que poseen Bitcoin hayan perdido un valor de mercado de 83 mil millones de dólares desde julio de 2025.
La reciente reacción negativa de los accionistas de Metaplanet muestra los tipos de problemas que surgen cuando estas empresas diluyen demasiado los derechos de sus accionistas.
Es más probable que estas empresas necesiten recaudar fondos en mercados bajistas, pero esto crea un problema potencial. Palmer explica:
“Emitar acciones a un precio superior al valor neto de los activos y usar los ingresos para comprar Bitcoin aumenta la cantidad de Bitcoin que respalda cada acción existente.”“La misma emisión a un descuento destruye el valor.”
Lo mismo ocurre con los altos rendimientos ofrecidos durante el mercado alcista: ¿vale la pena asumir los riesgos durante el mercado bajista?
Los cálculos parecen correctos, hasta que los mercados de capitales dejan de cooperar.
Pese a toda la complejidad asociada a las compañías que gestionan activos en Bitcoin, la prueba básica para los posibles inversores es bastante simple: ¿con el tiempo, los accionistas acaban teniendo más Bitcoin por acción?
Palmer recomienda que los inversores no se fijen solo en la cantidad total de Bitcoin que posee una empresa, sino que presten atención a “la cantidad de Bitcoin por acción descontando deudas y derechos de acciones preferentes”.
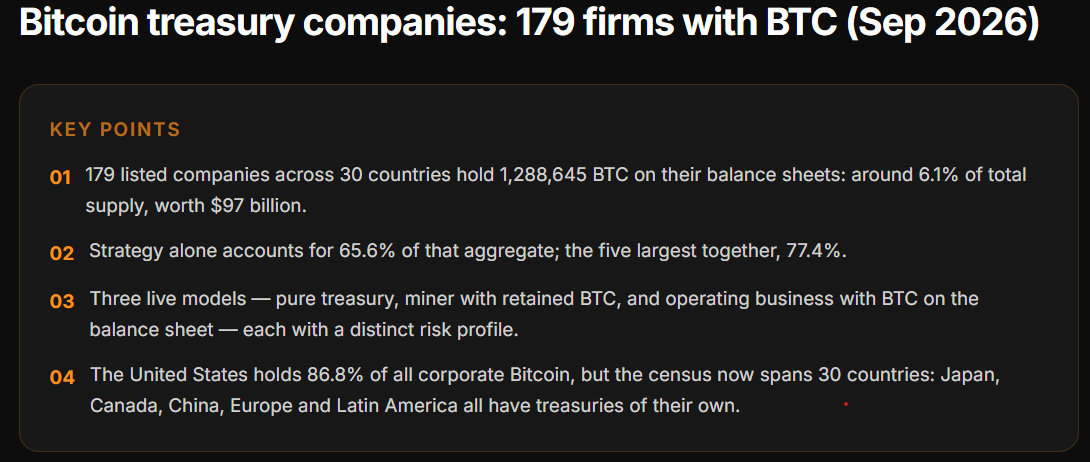
A septiembre de 2026, había 179 compañías que gestionaban activos en Bitcoin. Fuente: SatsIntel
La emisión de nuevas acciones no es necesariamente un problema; lo importante es que el nuevo capital genere suficiente valor adicional y beneficios para que los beneficios para los accionistas existentes superen la dilución de su participación.
Relacionado: Metaplanet transfirió 4.800 BTC (un valor de 377 millones de dólares) a Coinbase Prime.
Si la empresa emite acciones por un valor superior al del Bitcoin que las respalda y utiliza ese dinero para comprar más Bitcoin, los accionistas pueden acabar con más Bitcoin por acción. Si recauda menos dinero de lo necesario, podrían obtener menos Bitcoin por acción.
Esa dinámica fue muy favorable para Strategy durante el último mercado alcista de Bitcoin, dice Adam Morgan McCarthy, investigador en LO:TECH y exjefe de investigación en Kaiko, ya que el precio del Bitcoin estaba aumentando rápidamente. “Las compañías pudieron asumir nuevos préstamos para financiar estas adquisiciones.”“Pudieron emitir nueva deuda gracias a eso.”
“El primer golpe ya representa la mitad de la batalla.”
Elegir el fondo de activos digitales adecuado es una decisión clave. Con cientos de opciones disponibles en el mercado, las empresas más establecidas tienen una ventaja, explica McCarthy:
“Es una ventaja de ser el primero en actuar, ¿verdad? Si eres Michael Saylor o Bitmine, y tienes a una figura de gran influencia al mando, la situación es diferente.”
Michael Saylor, presidente ejecutivo de Strategy, se ha convertido en parte esencial de este negocio; según McCarthy, él puede mantener el impulso del desarrollo del mercado, incluso cuando el precio de Bitcoin no lo hace. En el caso de Bitmine (la empresa que gestiona fondos de activos digitales), Tom Lee desempeña un papel similarmente destacado.
El precio de Bitcoin y otras criptomonedas depende de las historias que se cuentan sobre ellas; por lo tanto, tener a alguien que “cuenta historias” a la vanguardia ayuda a mantener el interés de los inversores, especialmente cuando el activo subyacente está en declive. Sin embargo, McCarthy advierte:
“No creo que haya espacio para cien personas como Michael Saylor; no hay suficientes personas con ese tipo de capacidad.”
**Relacionado:** Strategy recaudó 334 millones de dólares a través de la venta de acciones, pero no compró Bitcoin. McCarthy afirma que muchas de las empresas que siguieron el ejemplo de Strategy simplemente compraron Bitcoin con la esperanza de que su precio aumentara.“No tenían un plan de salida” para cuando la dinámica cambiara, dice, y espera que las consecuencias sean aún más brutales: “Creo que se desharán de alrededor del 95% de esas empresas”. La estructura corporativa de estas empresas conlleva numerosos problemas. También existen formas más sencillas de acceder al Bitcoin: comprándolo directamente en una bolsa o a través de fondos cotizados en bolsa (ETF) basados en Bitcoin. Los ETF basados en Bitcoin permiten a los inversores de mercado tradicional comprar Bitcoin a través de una cuenta de corretaje convencional, sin tener que considerar la gestión, la estructura de financiación o los riesgos de gobernanza de la empresa emisora. Palmer señala que la ingeniería financiera compleja puede ser difícil de comprender para los inversores particulares: “El mayor riesgo para los inversores que compran acciones de empresas que poseen Bitcoin es olvidar que los derechos de los accionistas comunes son de carácter residual, ya que los bonos convertibles y las acciones preferenciales perpetuas tienen prioridad sobre ellos”. Esas herramientas financieras, añade, “involucran obligaciones en efectivo que el propio Bitcoin no genera”. Entonces, ¿pueden estas empresas superar al Bitcoin en términos de rendimiento? Matt Cole, director ejecutivo de Strive, una de las mayores empresas que poseen Bitcoin, recomienda que los inversores simplemente observen los resultados económicos de estas empresas.Metaplanet también ha superado a Bitcoin desde su creación, y Strive ha superado a Bitcoin tanto desde que anunciamos nuestra estrategia en mayo de 2025 como a lo largo de todo el año 2026. “Strive no ha vendido ni un solo Bitcoin; además, durante la fase bajista del mercado de Bitcoin, hemos incrementado nuestras participaciones en aproximadamente cuatro veces, superando así los rendimientos de Bitcoin”, añade. David Bailey, director ejecutivo de Nakamoto, comparte una opinión similar sobre Metaplanet, afirmando que ha sido “la acción con mejor rendimiento del mundo durante casi dos años” y que su valor ha aumentado un 1300% desde su creación. A pesar de los rendimientos obtenidos hasta la fecha, la vencimiento de deudas y las obligaciones de rentabilidad podrían causar problemas en el futuro. Algunas empresas que no cuentan con el mismo acceso al capital, seguimiento de inversores o capacidad financiera han comprobado lo rápido que las operaciones financieras pueden perjudicarlas. Los dos ejemplos más notables son Nakamoto Inc, cuyas acciones cayeron un 99% desde su pico en 2025, y la empresa británica Satsuma Technology, que también experimentó una caída similar. La opinión de McCarthy es reveladora: cuando se le preguntó cómo invertiría 100.000 dólares en Bitcoin, dijo que “compraría principalmente fondos cotizados en bolsa (ETF) y podría invertir una cantidad menor en Strive, debido a su volatilidad”. En definitiva, comprar Bitcoin es, en esencia, apostar por el futuro de esta criptomoneda.Comprar una empresa de tesorería es, en esencia, una apuesta por Bitcoin, además de una apuesta adicional por las personas que trabajan en esa empresa, su estructura de financiación, su balance contable y su sistema de gobernanza corporativa.
Revista: La estrategia empresarial utilizada en ese contexto se convirtió en un símbolo del colapso del sector tecnológico (dot-com): ¿Podría la historia repetirse?





