12 de noviembre — IA, Jensen Huang, Nvidia, Oracle, Acciones — por el equipo de Protos
Las malas noticias de Nvidia son aún peores para Oracle
Las acciones de Oracle han disminuido un 35% este año, y las noticias sobre Nvidia solo empeoran la situación, ya que los inversores se preparan para una posible degradación de su calificación financiera.
Solo ayer, Oracle perdió 10 mil millones de dólares en su capitalización bursátil durante las operaciones después de hora, lo que empeoró aún más la situación de los accionistas comunes, cuyas pérdidas superan el 10% en el último mes y el 35% en todo el año.
El 28 de octubre, Oracle prometió que las nuevas emisiones de acciones y bonos hasta el final del ejercicio fiscal 2030, excluyendo las operaciones de refinanciamiento, estarían limitadas a 20 mil millones de dólares. El 2 de noviembre, acordó vender 86 millones de nuevas acciones por 10 mil millones de dólares y emitir bonos por un valor similar.
Con esto, se agotó todo el presupuesto previsto para los cuatro años en un solo día.
Lamentablemente, cuando una empresa comienza a agotar su crédito, como está haciendo Oracle con sus masivas emisiones de bonos, generalmente se vuelve más caro pedir prestado.
Tampoco ha ayudado el aumento de las tasas de interés de referencia de la Reserva Federal de EE. UU.
Los crecientes costos de endeudamiento de Oracle
Este mes, Oracle ha tenido que ofrecer cupones mucho más generosos a los operadores de bonos para que vendieran sus bonos corporativos, en comparación con las ofertas de hace solo nueve meses.
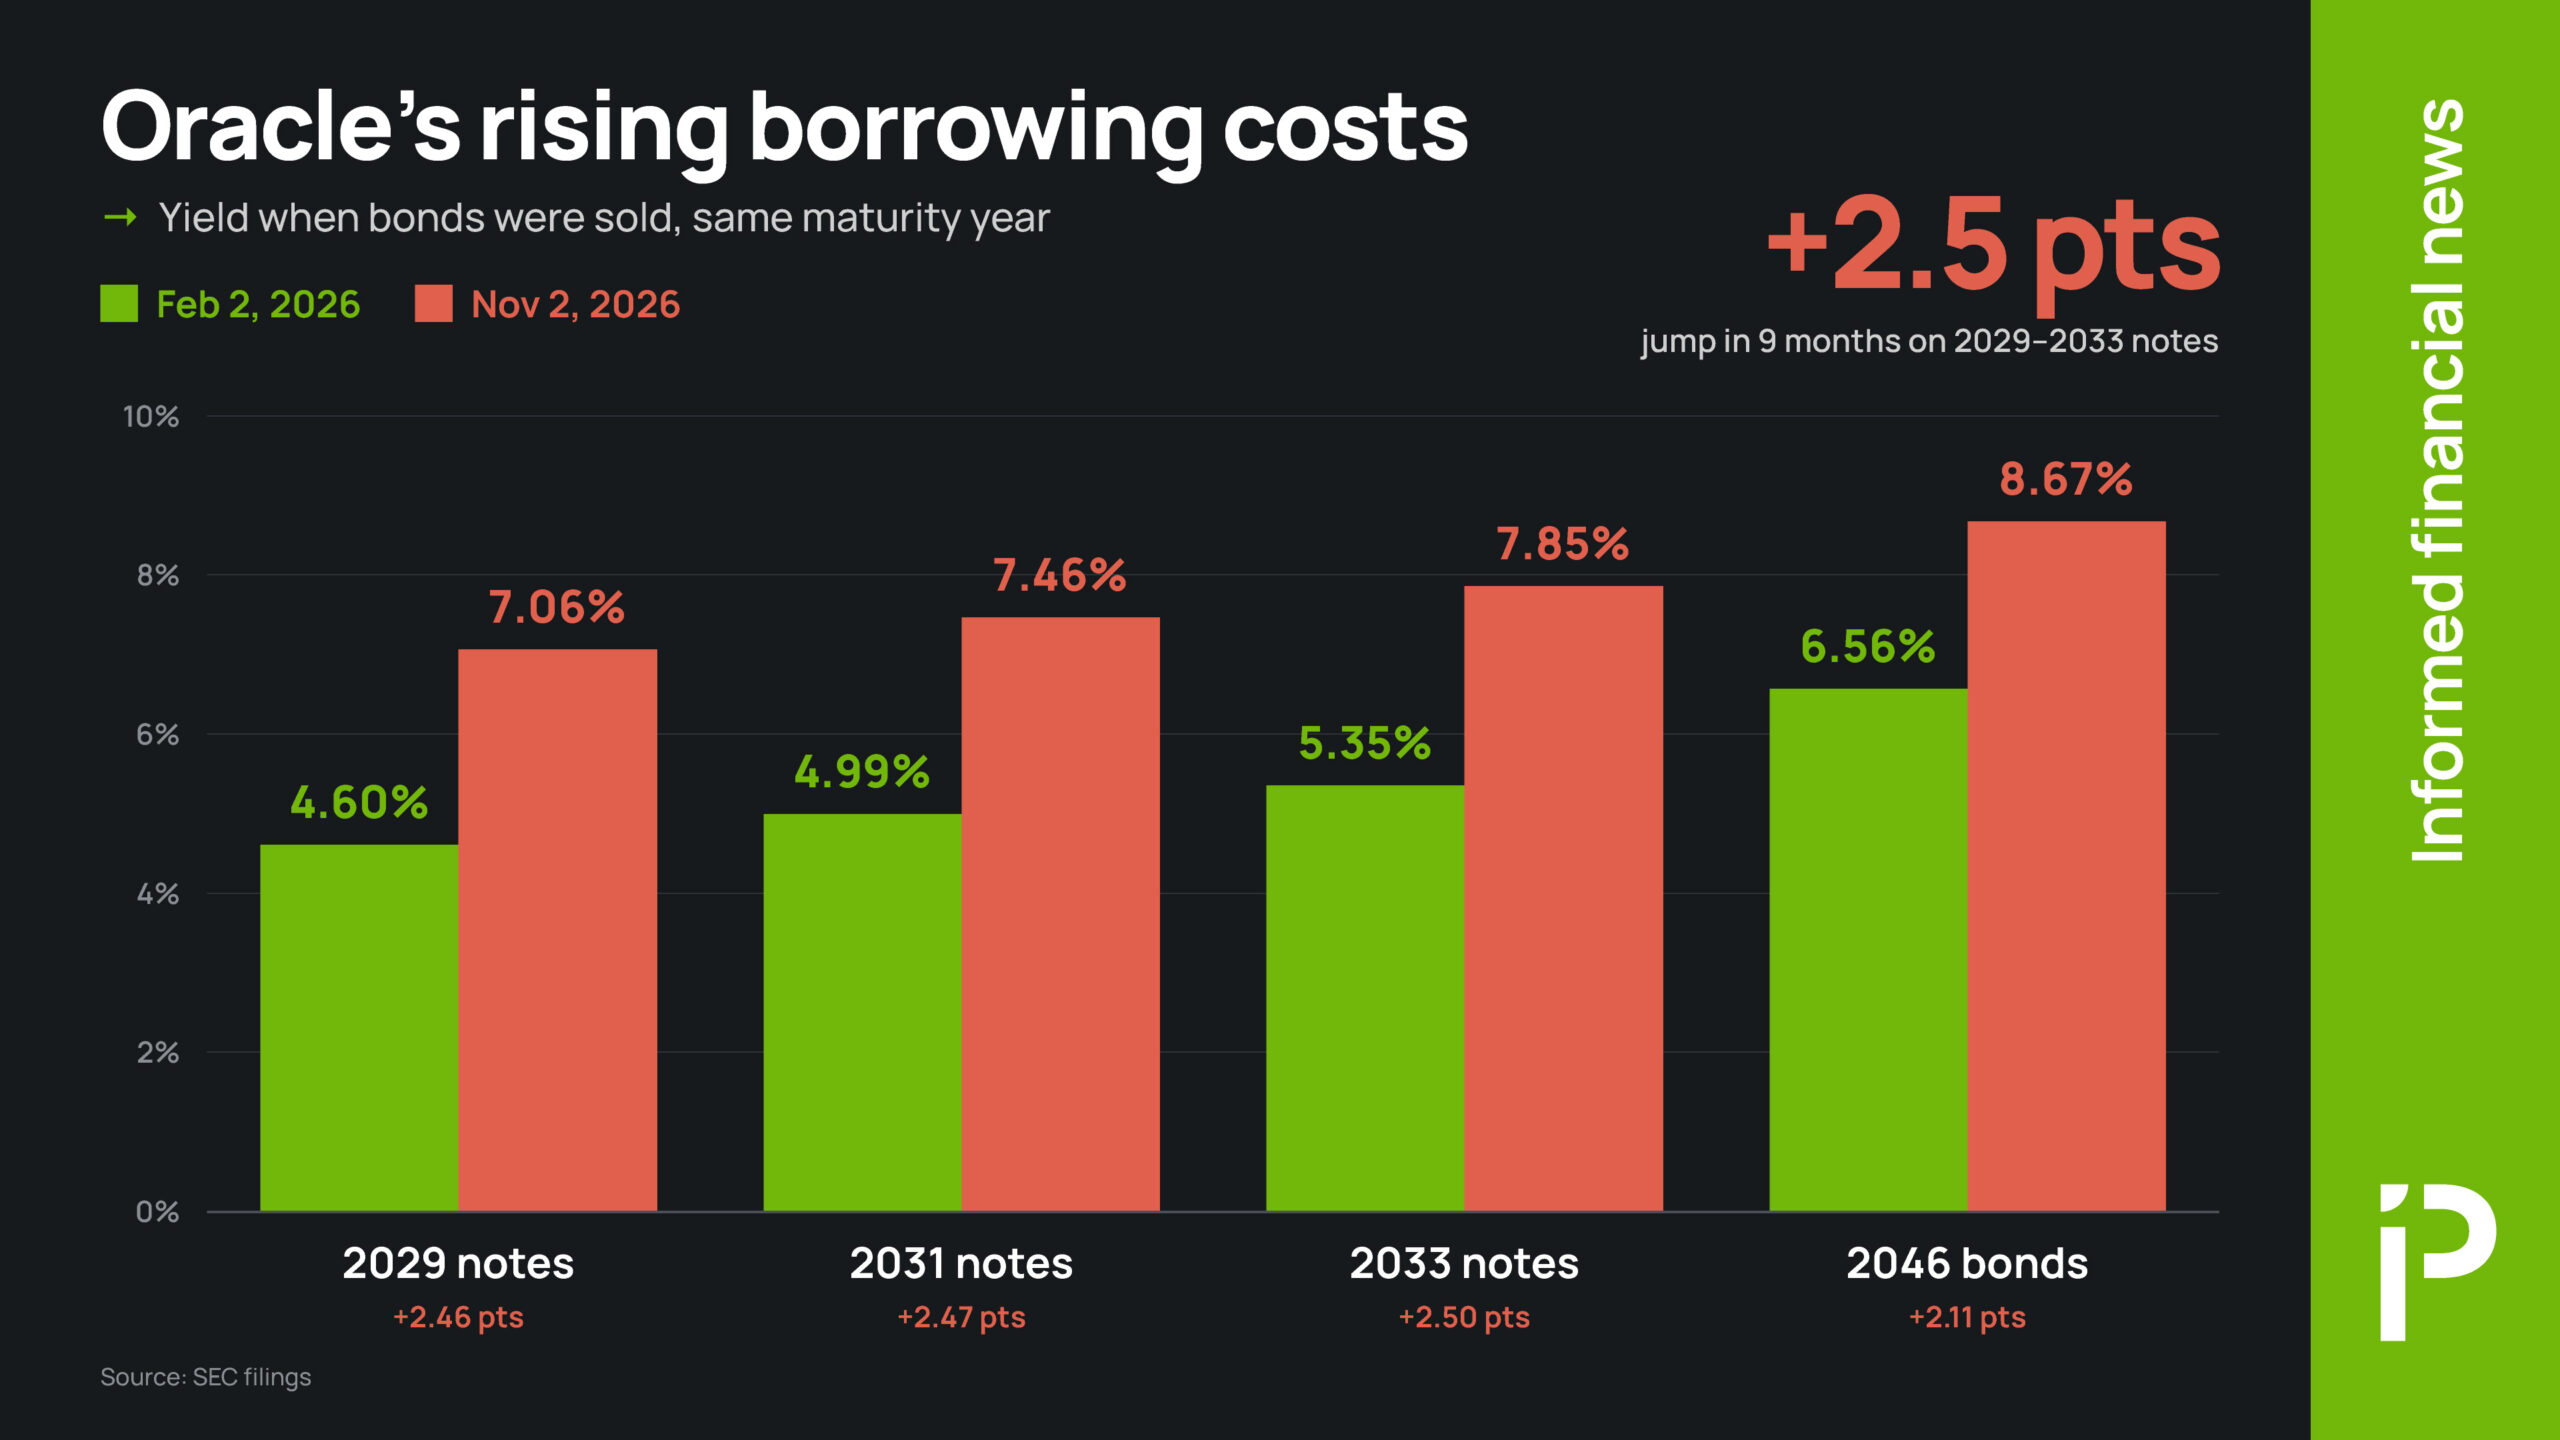 Gráfico de los rendimientos de los nuevos bonos emitidos por Oracle, 2 de febrero frente a 2 de noviembre de 2026.
En febrero, Oracle vendió bonos con vencimiento en 2029 que ofrecían un rendimiento del 4,6%. En noviembre, tuvo que vender bonos con el mismo año de vencimiento, pero con un rendimiento del 7%.
Un aumento en el rendimiento de los bonos corporativos definitivamente no es algo positivo.
El aumento en los rendimientos de los bonos del Tesoro de EE. UU. explica en parte este aumento, pero la prima de los bonos de Oracle sobre los bonos del Tesoro ha pasado de 0,95 a 2,40 puntos porcentuales, lo que representa un movimiento decididamente en la dirección equivocada.
En las ventas de bonos con vencimiento en 2046 que Oracle realizó en noviembre en comparación con febrero de este año, el rendimiento hasta el vencimiento aumentó del 6,56% en febrero al 8,67% en noviembre.
Lo más preocupante es que los operadores han comenzado a especular sobre una posible mora total de Oracle en sus deudas. Concretamente, los swaps de incumplimiento crediticio a cinco años de Oracle se negociaban a cerca de 305 puntos básicos la semana pasada, lo que representa un aumento de 5 veces con respecto a los 58 puntos básicos de un año antes.
Leer más: Las empresas de IA se apresuran a pedir préstamos en un contexto de caída de las acciones
Más malas noticias sobre Nvidia podrían llevar a Oracle a ser clasificado como “bono basura”.
Los recientes contratiempos en la industria de la IA, junto con el aumento en los costos de endeudamiento, hacen que los inversores estén atentos a cualquier posible degradación de la calificación crediticia de Oracle a “bono basura” por parte de las agencias de calificación.
S&P ya considera a Oracle solo un nivel por encima de lo considerado “basura” (rating “BBB-”). Moody’s y Fitch califican a Oracle dos niveles por encima de lo considerado “basura”, aunque Moody’s tiene una perspectiva negativa sobre la empresa.
Cualquiera de las tres agencias de calificación independientes podría reducir su rating en cualquier momento.
En julio, cuando S&P Global Ratings redujo la calificación de crédito de Oracle a “BBB-”, los analistas predijeron que el coeficiente de apalancamiento de la empresa para el ejercicio fiscal 2027 estaría alrededor de 4 veces. Este nivel es mucho más alto que el umbral de 3 veces que la empresa considera necesario para una posible mejora en su calificación de crédito.
Con una perspectiva negativa por parte de Moody’s, un coeficiente de apalancamiento demasiado elevado para los estándares de S&P, y una avalancha de noticias negativas de Nvidia esta semana, el gráfico de precios de las acciones de Oracle parece indicar una tendencia claramente descendente.
Más malas noticias para este gigante del sector de la inteligencia artificial.
Las cosas siguen empeorando para Oracle. Incluso Microsoft está disminuyendo el uso de los servicios de computación de Oracle.
Además, el centro de datos de Oracle en Nuevo México también enfrenta retrasos en la obtención de permisos, que son de carácter indefinido.
El sitio donde se encuentra este centro de datos, Project Jupiter, ha pasado por días muy difíciles.
El lunes, las autoridades estatales atribuyeron los retrasos a que el desarrollador de energía no cumplió con los plazos procedimentales necesarios. El martes, el condado de Doña Ana emitió una advertencia a los patrocinadores del proyecto, indicando que podrían estar incumpliendo el contrato; esta fue la segunda advertencia en un mes.
Los edificios ya construidos en el sitio del centro de datos de Oracle carecen de suministro eléctrico.
Obviamente, recuperar los ingresos perdidos mientras se mantienen los edificios vacíos está sometiendo aún más a presión el ya de por sí delicado balance financiero de Oracle.
¿Serán las noticias sobre el CEO de Nvidia el factor que haga colapsar a Oracle?
La composición de ingresos de Oracle es terrible. De hecho, una sola empresa, OpenAI, contribuye con aproximadamente la mitad de sus ingresos.
Los analistas de S&P no se anduvieron con rodeos al advertir: “La estrategia de IA de Oracle conlleva riesgos significativos de crédito, dada su gastosa política y el incierto camino hacia un flujo de efectivo positivo.” Oracle respondió: “La demanda por la infraestructura de IA de Oracle sigue siendo fuerte, incluyendo las GPU de generaciones anteriores.” S&P indicó que podría volver a reducir la calificación de Oracle si la relación de endeudamiento de la empresa se mantiene por encima de 4,5 veces, o si el flujo de efectivo libre positivo para el ejercicio fiscal 2029 parece inalcanzable. Hasta el miércoles, un contrato de Polymarket con escasa liquidez indicaba una probabilidad del 36% de que los analistas de Moody’s o S&P rebajaran la calificación de Oracle a “junk” para el 30 de junio de 2027. En julio, S&P calificó como “poco probable” cualquier mejora en la calificación de Oracle en los próximos dos años. ¿Tienes alguna información útil? Envíanos un correo electrónico de forma segura a través de Protos Leaks. Para obtener noticias e investigaciones más detalladas, síguenos en X, Bluesky y Google News, o suscríbete a nuestro canal de YouTube. TAG114@@

