A medida que la industria madura y adopta cada vez más prácticas de la plataforma TradiFi, los proyectos criptográficos comienzan a adoptar algunas de las conductas de las empresas públicas.
La última tendencia en el mundo de las criptomonedas es la recompra de tokens: utilizar los ingresos para adquirir sus propios tokens.
Hasta la fecha de 2026, los proyectos criptográficos han gastado alrededor de 640 millones de dólares en esta práctica, lo que representa un aumento del 17% en comparación con el mismo período del año anterior, y es más de diez veces la cantidad gastada en 2024 (366.000 dólares). Hyperliquid y Pump.fun representan casi el 90% de los gastos actuales.
¿Cuál es entonces el motivo de este repentino interés por las recompras de tokens?
Las recompras generan demanda por los tokens, mientras que las operaciones de “quema” (burn) reducen la oferta, lo que aumenta el valor de cada token. Esta dinámica puede provocar una subida en su precio.
Además, esto proporciona a los propietarios de tokens una conexión más tangible con la actividad económica que tiene lugar en el protocolo subyacente. Orest Gavryliak, director jurídico del agregador de exchanges descentralizados 1inch, explica:
“Cuando los proyectos implementan operaciones de recompra o quema financiadas con ingresos, suelen tener uno de dos objetivos en mente: disminuir la oferta de tokens en circulación o demostrar las razones para invertir en los ingresos generados por el protocolo.”
Gavryliak afirma que informar a los usuarios de que un proyecto ha “comprado y quemado tokens” es mucho más claro que explicar cómo funcionan los derechos de gobernanza, cómo se establecen las tarifas o cómo se utiliza el protocolo.
**Relacionado:** Pump.fun despidió a empleados antes de recibir millones en tokens PUMP. Pump.fun despidió a empleados antes de recibir millones en tokens PUMP.
Pero hay un aspecto negativo: cada dólar que un proyecto invierte en la compra de sus propios tokens es un dólar que podría haberse utilizado para contratar desarrolladores o expandir el negocio.Fortalecer su balance sheet o desarrollar el producto.
Así que, a medida que las recompras se convierten en una de las herramientas más populares en la economía de tokens del mundo de las criptomonedas, ¿realmente son beneficiosas para los proyectos que las utilizan?
¿Por qué los proyectos de criptomonedas compran sus propios tokens?
Puede que te preguntes si comprar sus propios tokens es contraproducente. Después de todo, los proyectos suelen vender tokens para recaudar fondos y cubrir costos.
Casi, pero con una importante salvedad: utilizar los ingresos generados para comprar tokens (y luego mantenerlos o destruirlos) crea una conexión implícita entre el éxito del protocolo y el valor de su token. Eso es algo con lo que los proyectos de criptomonedas han luchado durante mucho tiempo. Como explica Max Shannon, investigador senior en Bitwise Europe:
“Las recompras y la destrucción de tokens siguen siendo formas efectivas de generar valor para sus propietarios: crean una oferta continua en el mercado abierto, vinculando directamente el éxito del token con la adopción de la plataforma.”
Esto representa un cambio significativo para una industria que durante los últimos años se ha dedicado a seguir teorías erróneas o a especular. Los usuarios que compraron tokens como Fartcoin o Peanut the Squirrel no lo hicieron por sus modelos económicos sólidos.
Algunos protocolos van mucho más allá en este enfoque. Por ejemplo, Hyperliquid ha utilizado el 99% de sus ingresos para comprar y destruir tokens HYPE; además, el 50% de los ingresos de Pump.fun se destina a comprar y destruir sus tokens, lo que ha resultado en la retirada de 446,65 millones de dólares en tokens del mercado.
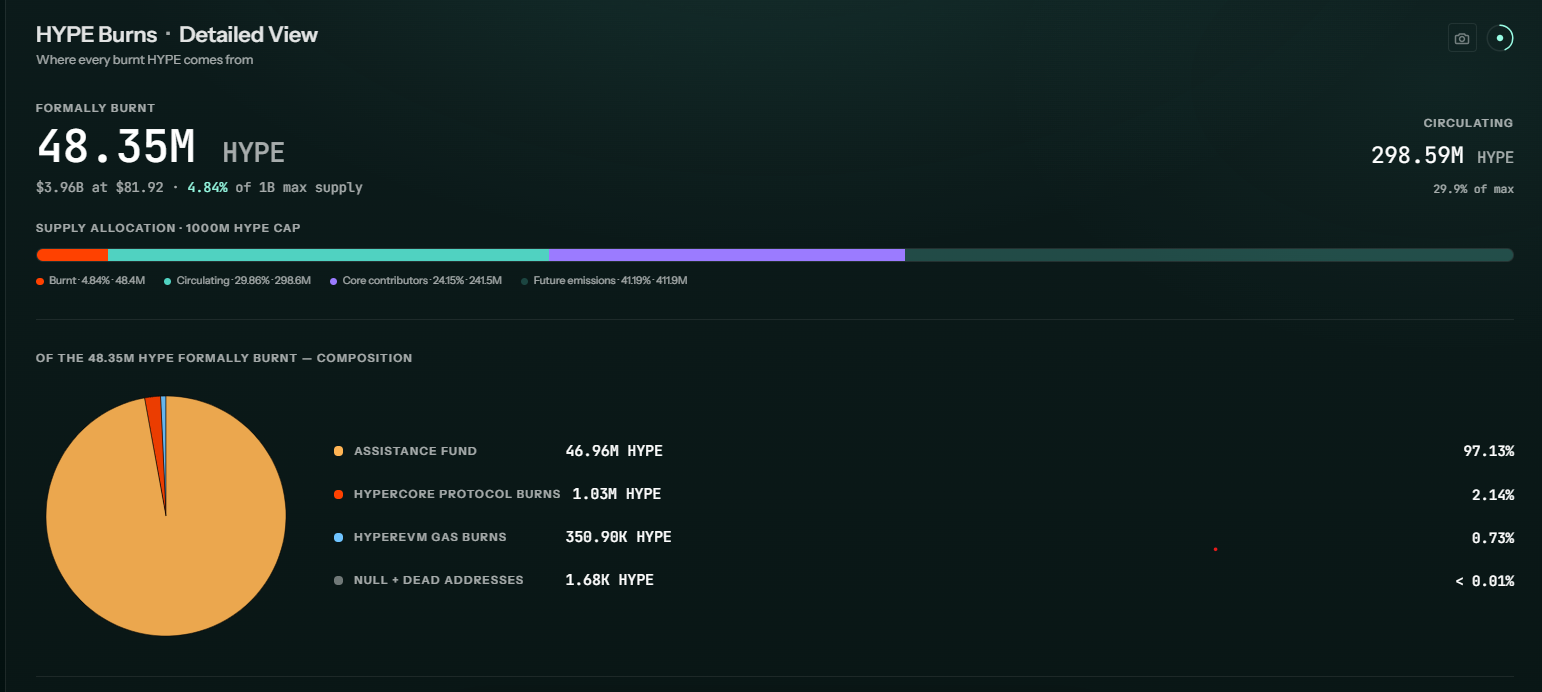
La destrucción de tokens es una práctica que puede aumentar su valor a largo plazo.Fuente: Hyperliquid
El protocolo de infraestructura DeFi Spark ofrece un modelo ligeramente diferente: ha adquirido más de 143 millones de SPK a través de recompras en el mercado abierto, financiadas con los excedentes del propio protocolo, según su cofundador y director ejecutivo, Sam MacPherson.
Sin embargo, esos tokens no han sido destruidos, sino que permanecen en el tesoro de Spark para recompensar a los participantes a largo plazo del ecosistema. MacPherson explica a la revista que el objetivo no es simplemente reducir la oferta de tokens:
“Los propietarios de tokens deben participar en el éxito económico a largo plazo del protocolo, en lugar de recibir una distribución cada vez que este genere ingresos”.
Según él, las recompras permiten a Spark lograr ese objetivo al mismo tiempo que “mantiene la flexibilidad sobre cómo y cuándo se utilizarán los SPK adquiridos”, lo que hace que los tokens sean realmente relevantes desde el punto de vista económico, y no simplemente un mecanismo de distribución de dividendos.
Además, las recompras de tokens son una forma muy eficiente desde el punto de vista fiscal de devolver los ingresos a sus propietarios, ya que los usuarios no tienen que pagar impuestos elevados por los dividendos o recompensas.
¿Es realmente la mejor forma de utilizar el dinero?
Aunque todo esto suena perfectamente racional, la pregunta más importante es si comprar tus propios tokens es realmente el mejor uso de los fondos de un proyecto.
Probablemente no en todos los casos. MacPherson afirma:
“La pregunta debería ser: ¿cuál es el uso de mayor valor para el próximo dólar de excedentes?”.
Si un protocolo puede reinvertir el capital con rendimientos atractivos, eso puede ser “mucho más valioso” que simplemente distribuir los ingresos a medida que llegan.
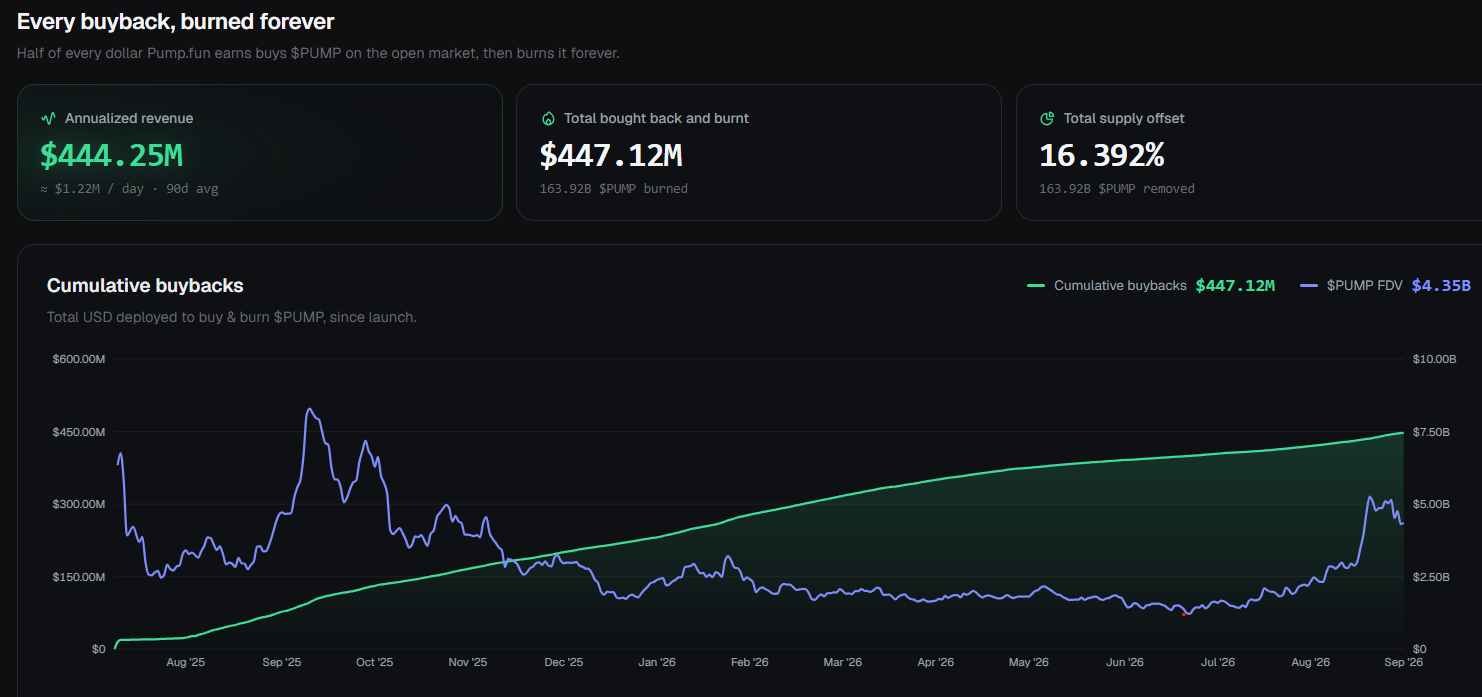
PUMP Burns.Fuente: Pump.fun
Las recompras pueden apoyar la economía de los tokens sin necesariamente mejorar el negocio subyacente.
Tampoco existe una garantía absoluta de que las recompras se traduzcan en precios más altos para los tokens. Pump.fun ha estado comprando y destruyendo tokens PUMP de manera agresiva desde julio de 2025, pero el precio del token sigue estando un 50% por debajo de su máximo histórico de septiembre de 2025. UNI también ha devuelto aproximadamente la mitad de las ganancias obtenidas después de que Uniswap presentó su propuesta de unificación en noviembre de 2025.
Relacionado: La cadena Robinhood se acerca a un valor total de activos gestionados (TVL) de 1000 millones de dólares gracias a la liquidez proporcionada por Uniswap, según Standard Chartered.
Shannon señala que “muchos factores” han contribuido a estos movimientos de precios, por lo que eso no demuestra que las recompras hayan fracasado; no obstante:
“Estos hechos han llevado a los inversores a debatir si a estos proyectos, similares a startups, les iría mejor reducir la parte de los ingresos destinada a recompras y destrucción de tokens, y reinvertir más en el equipo y en el propio proyecto.”
Los inversores deben hacer una distinción clara entre un plan de recompras que aumenta los precios y un modelo de negocio exitoso.
Un protocolo sostenible que genere un verdadero excedente podría decidir que comprar sus tokens es el mejor uso de ese dinero; por otro lado, un proyecto en dificultades podría simplemente intentar recomprar tokens para elevar su precio.MacPherson señala: “Un programa de recompra no hace que un protocolo insostenible se vuelva sostenible.” Cuando un token comienza a parecerse a una acción, eso no significa que los tokens se estén convirtiendo en acciones reales. UNI ha disminuido en un 50% desde que comenzó sus programas de recompra y destrucción de tokens. Fuente: Coingecko. Un accionista posee una parte de una empresa y puede tener derechos de voto, dividendos o una reclamación sobre sus activos residuales. Los poseedores de tokens generalmente no tienen esos mismos derechos legales, y Orest sostiene que esta distinción es crucial. “Este es un mecanismo de mercado, no un derecho legalmente exigible”, dice. MacPherson describe a SPK como una forma de “seudo-acción” para un protocolo en cadena. Aunque no existe una estructura de propiedad en el sentido tradicional de empresas, económicamente Spark intenta crear muchas de las mismas características: participación en la gobernanza, alineamiento a largo plazo, y un mecanismo a través del cual aquellos más comprometidos con el protocolo puedan beneficiarse de su éxito. Pero a medida que las criptomonedas comienzan a imitar los programas de recompra de las empresas tradicionales, podrían surgir problemas, ya que los reguladores están evaluando el verdadero significado de estos mecanismos. Aunque la Ley de Claridad del Mercado de Activos Digitales (CLARITY) de 2025 todavía es un borrador y no debe considerarse como ley establecida, Gavryliak afirma que su marco propuesto destaca la cuestión clave de dónde proviene el valor de un token: “Si el valor de un token proviene de la funcionalidad de la propia red, entonces ese token se comporta como un commodity.”Pero si el valor de un token se basa en los esfuerzos del equipo del proyecto en aspectos como el envío, el marketing o la prestación de servicios a los poseedores de tokens, entonces ese token ya representa una forma de “seguridad” para los inversores. Al final, no se debe confundir un token con un simple bien comercial. Los inversores en criptomonedas quieren saber qué hay detrás de un token: ingresos, usuarios, una economía sostenible, y alguna forma fiable de que el token se beneficie de todo eso. Aunque las operaciones de recompra de tokens pueden ofrecer una solución, también pueden ser simplemente una forma más de ingeniería financiera que hace que un token parezca más valioso de lo que realmente es, sin resolver los problemas subyacentes, como señala Gavryliak: “Si las operaciones de recompra cesaran, ¿siguiría habiendo razones para mantener ese token? Si la respuesta es no, el problema es más profundo que la simple economía de los tokens.” Hay misterio en torno a la razón por la que un fundador de un proyecto cripto quemó 1 millón de dólares en Bitcoin…





