Los bancos estadounidenses instan al Congreso a cerrar una “laguna” en las normativas relativas a los rendimientos de las stablecoins, advirtiendo que esto podría provocar la retirada de hasta 6,6 billones de dólares en depósitos del sistema bancario tradicional, lo que potencialmente desestabilizaría los flujos de crédito hacia las empresas y los hogares estadounidenses.
El Bank Policy Institute (BPI), así como la American Bankers Association, la Consumer Bankers Association, el Financial Services Forum y la Independent Community Banks of America, expresaron sus preocupaciones ayer en una carta dirigida al Congreso.
Expresaron su inquietud por la redacción actual de la Ley de Innovación Nacional para las Stablecoins de EE. UU. (GENIUS), sancionada el 18 de julio de 2025, que establece reglas y regulaciones que deben seguir los emisores de stablecoins.
Entre estas reglas se encuentra la prohibición para que los emisores de stablecoins ofrezcan intereses o rendimientos directamente a sus titulares. Sin embargo, según el BIP, la ley no extiende explícitamente esta prohibición a las casas de cambio de criptomonedas o a las empresas afiliadas a ellos.
En la carta, el BIP advirtió que, “sin una prohibición explícita que se aplique a las casas de cambio, que actúan como canales de distribución para los emisores de stablecoins o sus empresas afiliadas, las disposiciones de la Ley GENIUS pueden ser fácilmente eludidas, lo que permitiría el pago de intereses de manera indirecta a los titulares de estas monedas.“El resultado será un mayor riesgo de fuga de depósitos, especialmente en tiempos de estrés“, lo que, según el BIP, tendrá un impacto negativo en la creación de crédito “en toda la economía“ y provocará una salida de depósitos de 6,6 billones de dólares del sistema bancario tradicional.
Las consecuencias de esto serán “tasas de interés más altas, menos préstamos y costos mayores para las empresas y los hogares“, afirmó el grupo bancario.
Las stablecoins son fundamentalmente diferentes de los productos tradicionales que generan rendimiento: no financian préstamos ni invierten en valores para ofrecer rendimiento a sus titulares. En lugar de eso, los emisores de stablecoins (como Tether y Circle) generan y transfieren los rendimientos a sus titulares a través de plataformas de terceros.
Ambas compañías mantienen la misma cantidad de reservas en moneda fiduciaria (en este caso, el dólar estadounidense) que la cantidad de sus tokens en circulación, para asegurar que sus tokens basados en blockchain mantengan una relación fija de 1:1 con el dólar. Estas reservas se componen principalmente de activos a corto plazo que generan interés, como los bonos del Tesoro de EE. UU., y los emisores pagan los intereses a sus titulares.
No obstante, debido a la prohibición establecida por la Ley GENIUS, los emisores no están autorizados a distribuir los intereses directamente a los titulares.Para evitar este problema, emisores como Tether y Circle establecen acuerdos de reparto de ingresos con terceros o recurren a plataformas de préstamo y custodia como BlockFi y Gemini. Por ejemplo, Coinbase ofrece actualmente un rendimiento del 4,1% a quienes poseen USDC en su plataforma. También existen stablecoins que generan rendimiento, como OUSD y sDAI, las cuales incorporan automáticamente los retornos de préstamos en el ámbito de la DeFi, los rendimientos de activos reales u otras estrategias en su propio token. Sin embargo, estas stablecoins suelen conllevar niveles más altos de riesgo en comparación con USDT y USDC, principalmente debido a riesgos relacionados con contratos inteligentes, el mercado y la liquidez. Según el BIP, “es precisamente por estas diferencias que las stablecoins de pago no deberían pagar intereses del mismo modo que los bancos altamente regulados y supervisados, ni ofrecer rendimientos como lo hacen los fondos del mercado monetario”. El GENIUS Act, firmado el mes pasado, fue celebrado como un hito importante para el sector criptográfico; muchos lo consideraron el primer paso hacia una mayor claridad legal para la industria por parte de las autoridades estadounidenses. Además, el presidente Donald Trump y las agencias federales están esforzándose por convertir a EE. UU. en la capital mundial de las criptomonedas. Dentro de la primera semana desde la firma del GENIUS Act, el valor de mercado de las stablecoins aumentó en 4 mil millones de dólares, alcanzando los 264 mil millones de dólares, según datos de DefiLlama.
Capitalización del mercado de stablecoins (Fuente: DefiLlama)
En la última semana, la valoración combinada de los stablecoins en circulación ha aumentado en más del 1%, alcanzando los aproximadamente 271,37 mil millones de dólares a las 6:23 de la mañana hora del este de EE. UU. (EST).
Se espera que este crecimiento continúe en los próximos años. En un informe del 30 de abril, el Departamento del Tesoro de EE. UU. predijo que el mercado de stablecoins podría llegar a los 2 billones de dólares para 2028.
El 8 de agosto, S&P Global Ratings asignó la calificación crediticia “B” al protocolo de stablecoins Sky Protocol, que gestiona los stablecoins DAI y USDS.
A pesar del creciente volumen de capitalización y reconocimiento de los stablecoins, este sector todavía representa solo una fracción de la oferta monetaria de EE. UU. A finales de junio, la Reserva Federal de EE. UU. (Fed) informó que la oferta monetaria del país era de 22 billones de dólares.
El USDT de Tether sigue siendo el stablecoin más importante en términos de capitalización, con una ventaja considerable. Según datos de CoinMarketCap, su valoración es de 164,99 mil millones de dólares.
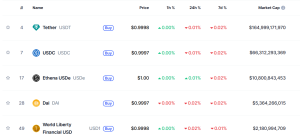
Los principales stablecoins por capitalización (Fuente: CoinMarketCap)
El USDC, respaldado por la empresa Circle (cotizada en la Bolsa de Valores de Nueva York, NYSE), es el segundo stablecoin más importante del mercado, con una capitalización de más de 66,31 mil millones de dólares.



