REX Shares y Osprey Funds han presentado un documento actualizado ante la SEC (Comisión de Bolsa y Valores de EE. UU.) relativo a la propuesta de un ETF basado en tokens SEI (SEI Staked ETF). Este producto combinaría la exposición a dichos tokens con mecanismos de “staking” (depósito de activos en la cadena de bloques) dentro de un fondo regulado, según se indica en los documentos disponibles en el sistema de búsqueda de texto completo EDGAR de la SEC. Sin embargo, el producto aún se encuentra en fase de propuesta; no se ha confirmado ninguna aprobación, fecha de entrada en vigor, símbolo bursátil ni lugar de cotización.
Lo que confirma el documento actualizado sobre el SEI Staked ETF
Los hechos confirmados son escasos: REX Shares (@REXShares) y Osprey Funds (@OspreyFunds) son las partes involucradas; el producto se describe como un ETF basado en tokens SEI; y el documento presentado se considera una actualización, no un registro inicial. Esta distinción es importante, ya que un documento actualizado indica que la propuesta ha sido revisada al menos una vez, lo que sugiere un proceso de negociación activo con las autoridades reguladoras, y no simplemente una presentación inicial.
Lo que aún no se ha confirmado incluye la fecha de presentación del documento, el número concreto de la enmienda, la estructura de comisiones propuesta, el modelo de custodia de los tokens SEI depositados, el lugar de cotización en la bolsa y cualquier cronología de revisión por parte de la SEC o carta de comentarios. El archivo de presentaciones de REX-Osprey en el sitio web de la SEC (SEC.gov) muestra que estos emisores han presentado varios productos similares; no obstante, los detalles específicos de este producto SEI no han sido publicados en los documentos disponibles. Una presentación actualizada representa un hito en el proceso regulador, pero no necesariamente una aprobación oficial.
Confirmado vs. No confirmado
Confirmado: REX Shares y Osprey Funds han presentado un documento actualizado ante la SEC para la propuesta de un SEI Staked ETF.No confirmado: estado de aprobación, fecha de entrada en vigor, metodología de rendimiento de los activos en juego (staking), controles de los validadores, calendario de tarifas, términos de creación/rescate y listado en bolsa. No se dispuso de datos de mercado para el SEI (incluyendo precio, capitalización bursátil o volumen de transacciones en 24 horas) en el momento de redactar este texto, lo que impide contextualizar el momento adecuado para el lanzamiento de la propuesta.
Por qué un ETF basado en SEI con mecanismo de “staking” sería importante para los inversores institucionales
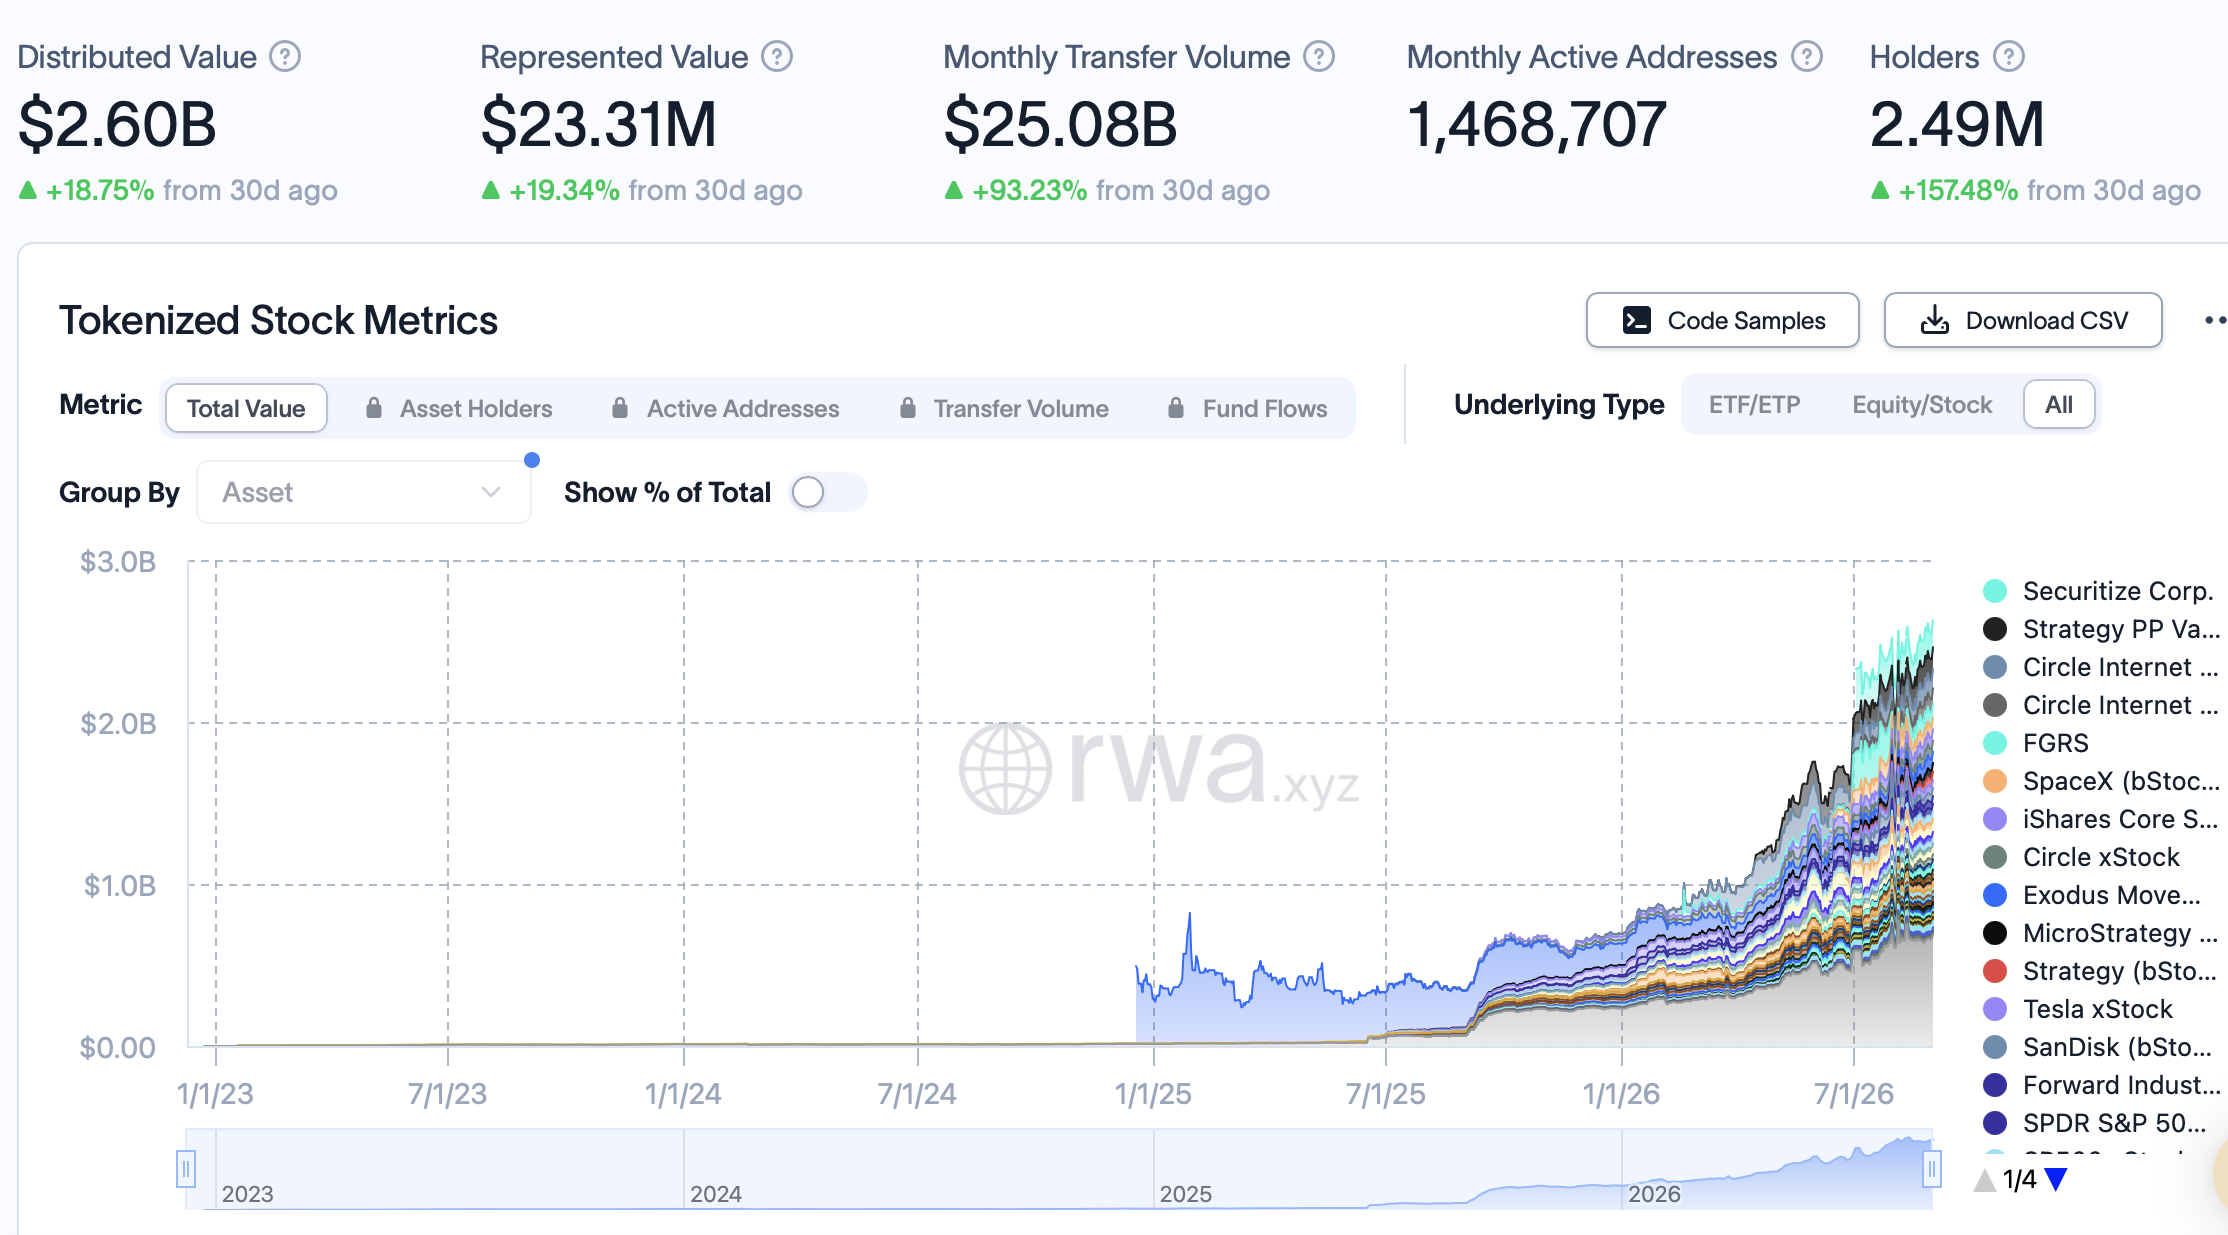
Un ETF resuelve dos barreras estructurales que impiden a la mayoría de los inversores institucionales poseer directamente activos de tipo SEI: las cuestiones de custodia y la complejidad operativa. El mecanismo de “staking” de activos SEI requiere una relación con validadores, una solución de custodia compatible, así como procesos internos para gestionar los períodos de liberación de los activos en juego, reducir riesgos y llevar la contabilidad de las recompensas. Un ETF delega estas funciones al emisor, convirtiendo una operación técnica compleja en una única transacción a través de una cuenta de corretaje, de la misma manera que la estructura de valores tokenizados de Ondo simplifica la emisión de acciones tokenizadas por parte de instituciones.
Diferencias entre un ETF y un mecanismo de “staking” directo
La estructura de un ETF conlleva ciertos compromisos, además de la simplificación operativa. Las recompensas obtenidas a través del “staking” dentro del fondo pueden ser sujetas a un tratamiento fiscal diferente al de las recompensas recibidas de forma directa. La estrategia de “staking” del fondo (incluyendo la selección de validadores, la reinversión o distribución de las recompensas y la respuesta a eventos que afecten a los activos en juego) estaría regida por las informaciones contenidas en el prospecto del fondo, y no por las decisiones del propio inversor. La liquidez del fondo dependería de las operaciones de mercado del ETF, y no de los horarios de liberación de los activos en juego, al igual que cualquier posible error de seguimiento entre el valor neto del fondo (NAV) y la posición real de los activos en juego.
Lista de verificación para el debido diligenciamiento de los inversores institucionales
Las instituciones que evalúen la propuesta una vez que se revelen los términos necesitarán analizar: cómo fluyen las recompensas de staking a los accionistas (distribuidas como ingresos o reinvertidas), qué validadores utiliza el fondo y cómo se manejan los eventos de reducción de recompensas, cuál es la tasa de comisión de gestión en relación con la rentabilidad del staking, si el acuerdo de custodia cumple con sus estándares de contraparte, y cómo interactúa el mecanismo de creación/rescate con los períodos de liberación de los activos staked. Ninguno de estos términos está disponible en el registro de presentación actual. Los analistas que observan estructuras de productos institucionales similares han señalado que la exposición a ETH a través de vehículos regulados ha atraído una mayor atención, lo que se refleja en los comentarios sobre la posibilidad de que las instituciones aumenten su exposición a ETH mediante productos similares.
¿Qué condiciones de la SEC y del mercado aún necesitan resolverse?
La revisión de los ETFs de criptomonedas que incluyen mecanismos de staking por parte de la SEC no cuenta con precedentes establecidos para activos que no sean Bitcoin, lo que hace que el camino regulador para los ETFs de este tipo sea mucho menos claro que el de los ETFs de Bitcoin en efectivo. Históricamente, la agencia ha solicitado información detallada sobre cómo se caracterizan las recompensas de staking, si constituyen un interés de seguridad, y cómo maneja el fondo los fallos de los validadores. No hay ninguna carta de comentario, cronología de revisión del personal ni solicitud de revisión acelerada documentada en las fuentes disponibles.
Hitos y puntos de decisión pendientes
```Los próximos hitos verificables en el proceso de presentación de documentos incluirían: cualquier carta de comentario de la SEC en respuesta a la presentación actualizada, una enmienda posterior que tenga en cuenta dichos comentarios, una notificación de efectividad si la SEC concluye su revisión, así como un suplemento al prospecto o el prospecto final que revele el calendario de tarifas y los mecanismos de participación en el sistema de “staking”. Una notificación de cotización en bolsa seguiría a la confirmación de la efectividad por parte de la SEC. Ninguno de estos hitos tiene una fecha confirmada. Los inversores no deben considerar que una presentación actualizada signifique que la aprobación está inminente; históricamente, el proceso de revisión para estructuras de ETF de criptomonedas novedosas ha durado varias rondas de enmiendas, según los registros de presentaciones en el sistema EDGAR de la SEC.
Preguntas frecuentes sobre los ETFs basados en el sistema SEI (SEI Staked ETFs)
¿Qué presentaron REX Shares y Osprey?Una presentación actualizada ante la SEC para un ETF propuesto que combinaría la exposición a tokens SEI con mecanismos de participación en el sistema de “staking”. Se trata de una enmienda a una presentación existente, no de un nuevo registro inicial.
¿Ha sido aprobado o ya está operativo el ETF basado en el sistema SEI?No. El producto aún se encuentra en la fase de presentación ante las autoridades reguladoras. No se ha anunciado ninguna aprobación por parte de la SEC, ni una fecha de entrada en vigor, ni un símbolo bursátil, ni una cotización en bolsa. La presentación es una condición previa necesaria para una eventual aprobación, pero no constituye una garantía de ella.
¿Qué deben verificar los inversores antes de considerar que el producto es apto para inversión?Una notificación de efectividad por parte de la SEC, los términos del prospecto final (tarifas, mecanismos de participación en el sistema de “staking”, mecanismos de custodia, estructura de creación/rescate del fondo), una confirmación de la cotización en bolsa, así como la información sobre los validadores del fondo y los riesgos asociados. Hasta que estos documentos se publiquen y sean revisados, el producto no cumple con las condiciones necesarias para ser considerado apto para inversión.