DEX「Hyperliquid」を理解する実践ワークショップ|日本デジタル経済連盟
画像はShutterstockのライセンス許諾により使用

オンチェーンデリバティブと独自L1の最前線
目次
- Part 1:AI × Fintechの地殻変動とAI決済基盤
- Part 2:Hyperliquidとは何か ― 開発思想と全体構造
- Part 3:なぜHyperliquidが注目されたのか
- Part 4:従来の取引所(CEX・一般DEX)との構造的違いと依存先リスク
- Part 5:取引メカニズムの解説(Perp、Funding Rate、清算)
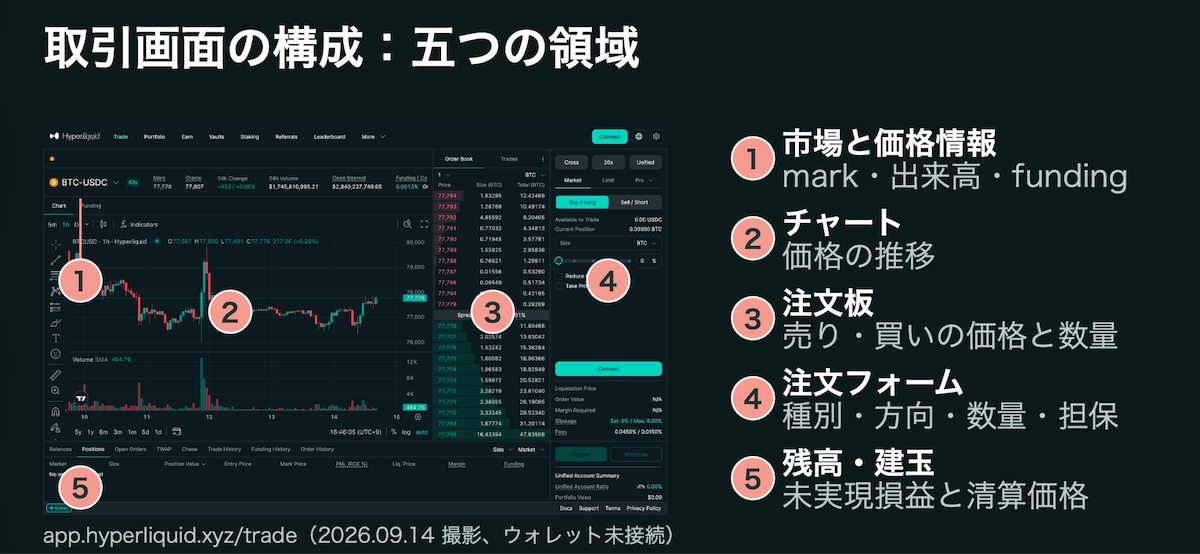
- Part 6:画面構成とテストネットを用いた操作実演
- まとめ:勉強会の要点
2026年9月18日、日本デジタル経済連盟のトークナイゼーションPT内に設置された「普及啓発フェーズ勉強会」が、アライドアーキテクツ株式会社の主催で開催された。
2022年のFTX破綻以降、暗号資産分野では「CEX(中央集権型取引所)のカウンターパーティリスク」と「従来のDeFiの処理性能・UI体験の課題」の解決が焦点となっている。このような状況の中で、CEX並みの高速な注文板取引と、パブリックチェーンの検証可能性および自己署名による資産管理を高度に統合した金融特化型の独自L1プラットフォーム「Hyperliquid」が急速に成長している。
本勉強会では、SubEthaの代表でありHyperliquid Japanの管理者でもある藤田拓也氏が登壇しました。Se realizó una explicación integral que abarcó el contexto del desarrollo del mismo protocolo, su arquitectura única, la economía de la plataforma (tokenomics), los mecanismos de transacción y la demostración en la red de pruebas. En este artículo se resumen los puntos clave.
*Hyperliquid Japan es una comunidad de usuarios en Japón oficialmente reconocida por Hyperliquid; se trata de una organización separada del equipo de gestión.
Parte 1: Los cambios en el panorama de AI × Fintech y la base de las transacciones basadas en IA
El Sr. Fujita es un desarrollador en los campos de las cadenas cruzadas (cross-chain), DeFi y AI × Blockchain. En SubEtha (subethalabs.com), donde ocupa el cargo de representante, se dedica al desarrollo de sistemas de pago encriptados para agentes inteligentes (AI agents). Con la llegada de una era en la que estos agentes podrán realizar pagos de manera autónoma (por ejemplo, por tarifas de uso de API), surgió el desafío estructural de que, en las cadenas públicas, todas las transacciones empresariales y los historiales de compras queden expuestos, lo que pone en peligro las estrategias comerciales de las empresas.
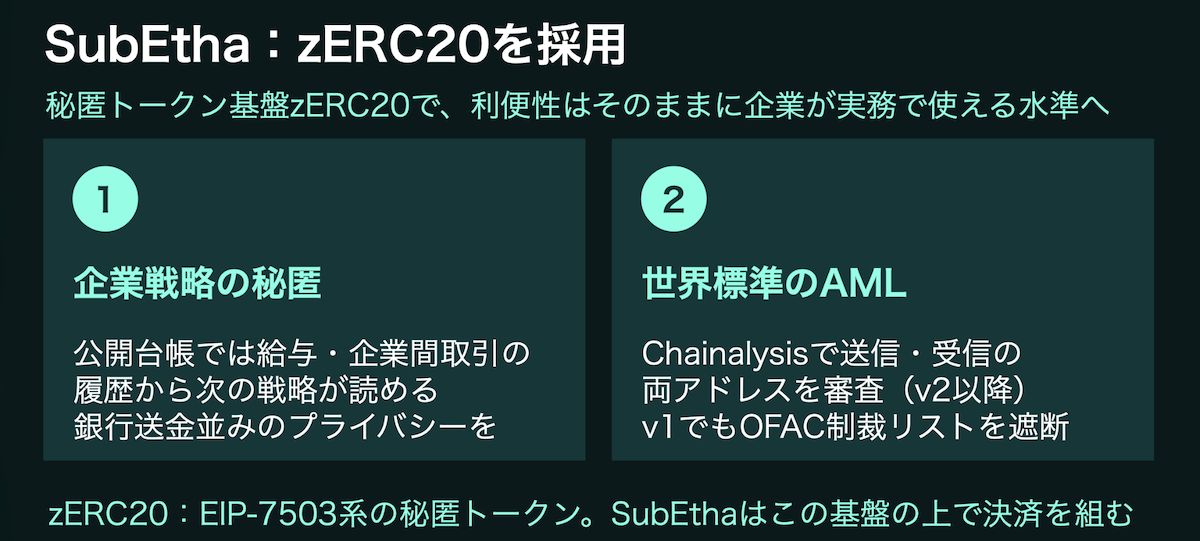
SubEtha ha abordado este problema adoptando el estándar de tokens encriptados EIP-7503, conocido como zERC20. Este diseño permite que las transacciones de pago sean visibles, pero oculta de manera criptográfica la identidad de los remitentes y destinatarios. De esta manera, se logra un nivel de privacidad comparable al de los envíos bancarios, al tiempo que se cumplen con regulaciones como las auditorías de Chainalysis y la exclusión de entidades de las listas de sanciones de la OFAC.
Parte 2: ¿Qué es Hyperliquid? – Filosofía de desarrollo y estructura general
1. Pensamiento de los fundadores y evolución (2020–2026)
El objetivo de Hyperliquid es crear una “infraestructura que abarque todo el sector financiero”. Buscan combinar la facilidad de uso de los mercados centrales (CEX, con sus tablas de orden y capacidad de ejecución de órdenes) con la verificabilidad de las cadenas públicas (con registros transparentes y firmas auténticas).
El equipo de desarrollo, liderado por el fundador Jeff Yan (graduado de Harvard y ex empleado de HRT), proviene de empresas estadounidenses especializadas en transacciones de alta frecuencia (HFT). El impulso para el desarrollo surgió de la percepción de que, en 2022, no existía una experiencia en DeFi comparable a la de FTX. La empresa ha mantenido un modelo financiado por fondos propios, sin recurrir a inversores externos ni establecer cuotas de comisiones, y ha continuado su desarrollo de manera iterativa.
- 2020: Iniciaron sus operaciones de mercado de alta frecuencia en mercados centrales (CEX).
- A finales de 2022: Pusieron en marcha un mercado de futuros abierto a todos con plazo indefinido.
- 2024: Establecieron estándares para activos físicos (HIP-1/2), anunciaron el concepto de EVM y realizaron la distribución de recursos entre la comunidad a través de “HYPE Genesis”.
- De 2025 a 2026: Lanzaron HyperEVM en producción (febrero de 2025), el mercado de futuros HIP-3 (octubre de 2025) y el mercado de predicciones basado en resultados (HIP-4, mayo/augusto de 2026), expandiendo gradualmente las funcionalidades financieras.
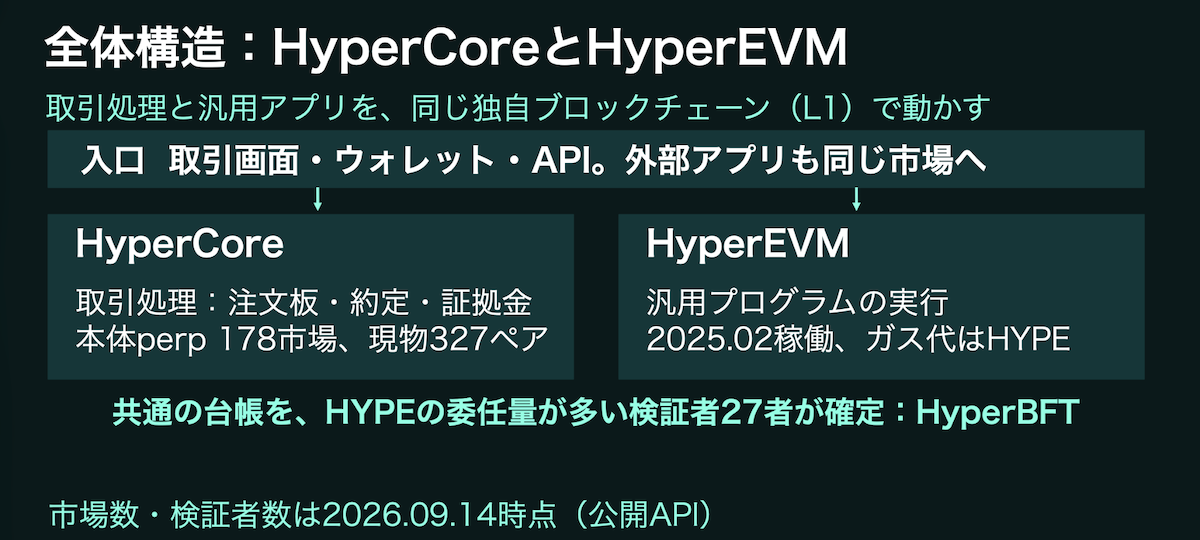
- HyperCore (motor dedicado a las transacciones)
Es una plataforma que integra el proceso de emisión de órdenes, la ejecución de acuerdos, el cálculo de depósitos de garantía y los motores de liquidación. No se requiere el pago directo de costos en gas (HYPE) para la emisión o cancelación de órdenes; solo se aplica una comisión por transacción. - HyperEVM (capa de contratos inteligentes generales)
Es un entorno de ejecución de EVM que comenzó a operar en febrero de 2025. Está directamente conectado a HyperCore y utiliza HYPE como unidad de pago para los costos en gas. - HyperBFT (método propio de formación de consenso)
Es un sistema de consenso implementado desde cero. Tiene una capacidad de procesamiento de aproximadamente 200,000 transacciones por segundo y logra la confirmación inmediata de los acuerdos en un solo bloque. - HIP-3: Es un estándar que permite a terceros abrir mercados de contratos a plazo indefinido, estableciendo sus propios precios de referencia (por ejemplo, acciones estadounidenses) bajo su propia responsabilidad.
- HIP-4: Es un estándar para la creación de mercados basados en resultados (tipo “Yes/No”). Los pagos se realizan según si las condiciones se cumplen (1) o no (0), sin uso de apalancamiento ni liquidación forzosa.
2.Arquitectura de capa 1 de ultraalta velocidad (HyperCore y HyperEVM)
Para evitar las demoras en las cadenas generales y el aumento de los costos en gas, Hyperliquid ha adoptado una arquitectura L1 dedicada al sector financiero, desarrollada internamente desde el proceso de formación de consenso.
Diseño del token HYPE y modelo económico
El token nativo “HYPE” se utiliza para el mecanismo de staking de PoS, como pago por los costos en gas en HyperEVM y para obtener descuentos en las comisiones (hasta un 40%). El límite máximo de emisión es de 1 mil millones de HYPE, y no existen cupos reservados para inversores de capital riesgo (VC) o entidades externas. Además, la mayor parte de las comisiones de las transacciones del producto principal, perp (futuros sin plazo fijo), se reúne en un fondo, lo que permite la compra automática de HYPE del mercado (Buyback) y su destrucción (Burn).
Parte 3: ¿Por qué Hyperliquid ha captado la atención?
Los factores que han contribuido al rápido crecimiento de Hyperliquid son la “equidad en la distribución de tokens”, el “enorme volumen de transacciones” y la “capacidad de expansión del mercado”.
1. Valor de mercado y volumen de transacciones
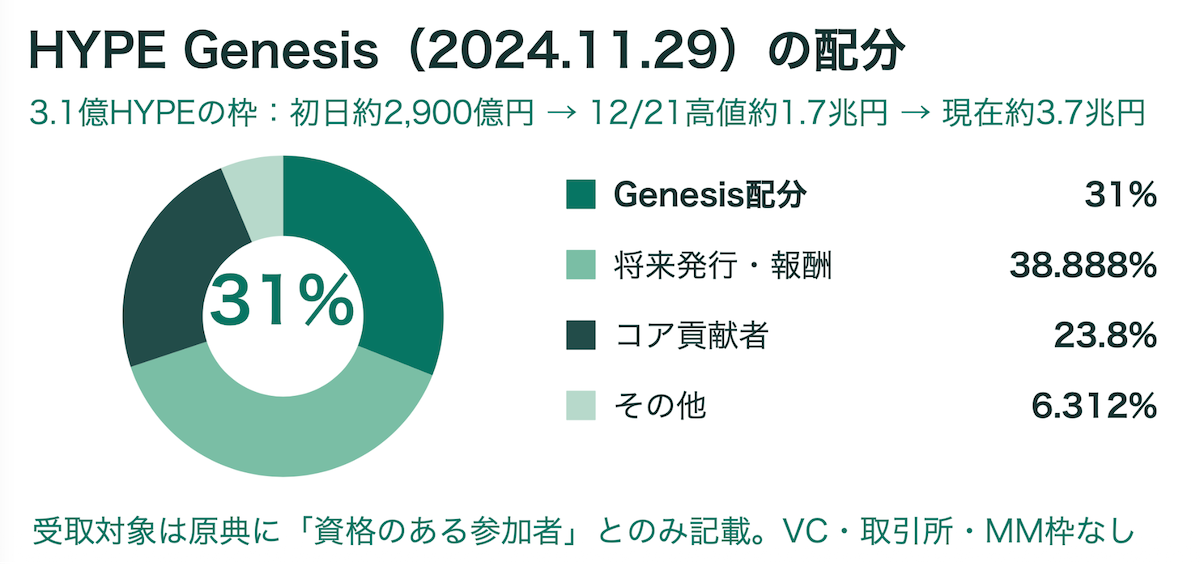
En noviembre de 2024, durante el evento “HYPE Genesis”, el 31% del máximo volumen de oferta (310 millones de HYPE) se distribuyó entre los usuarios sin ninguna restricción. La decisión de no asignar tokens a inversores de capital riesgo (VC) y de recompensar a la comunidad ha generado un fuerte apoyo.
【Indicadores clave de Hyperliquid perp】 (a mediados de septiembre de 2026; API público)
| Indicadores | Valores | Resumen |
|---|---|---|
| Volumen de negociaciones en 24 horas | Un total de aproximadamente 4.200 millones de USD | Valor total de los contratos negociados en el mercado de futuros sin plazo fijo del producto principal en 24 horas |
| Posiciones abiertas no liquidadas (OI) | Un total de aproximadamente 1.040 millones de USD | Saldo de contratos no liquidados (convertido al precio de mercado) | ```
| Número de mercados en los que operan | 178 mercados | Contratos a plazo indefinido basados en el “entidad principal” (327 pares de activos físicos; 10 casos adicionales en DEXes de terceros) |
Expansión del mercado sin autorización, mediante HIP-3 e HIP-4
En agosto de 2026, el presidente de los Estados Unidos declaró que el director de la CFTC estaba trabajando en la implementación de estos estándares de acuerdo con la legislación, lo que indica que la integración con el sistema financiero tradicional y el entorno regulador también está avanzando.
Parte 4: Diferencias estructurales con las bolsas tradicionales (CEX) y los DEXes, así como riesgos relacionados con los proveedores de servicios.
【Comparación de modelos de bolsas】
| Categorías relevantes | CEX (bolsas centralizadas) | DEXes de tipo AMM (como Uniswap) | HyperCore (Hyperliquid) | TAG234@@
|---|---|---|---|
| Proceso de solicitud y determinación de precios | Bases de datos internas de las empresas (off-chain) | Pools de liquidez y cálculos matemáticos | Pantallas de la cadena pública (prioridad por precio y tiempo) |
| Ubicación de los activos Depósito de los activos en la bolsa (la bolsa posee las claves de acceso) | Contratos inteligentes | Datos registrados en la contabilidad pública (firmados por los usuarios) | |
| Procesamiento y liquidación de las transacciones | Tratamiento interno por parte de las empresas | Ejecución de los contratos (se requiere “gas” para su funcionamiento) | Integración de las pantallas de negociación y los procesos de liquidación en la cadena (no se necesita “gas”) |
| Restricciones en los retiros de fondos | Riesgos asociados con la autorización y la suspensión de retiros por parte de las empresasRestricciones exclusivamente relacionadas con el protocolo | Restricciones puramente protocolarias (firmas realizadas por las propias empresas) |
“Los activos no se encuentran en las claves, sino en la contabilidad pública”, señalando la separación de responsabilidades entre los participantes.
En Hyperliquid, los activos están siempre registrados en la contabilidad pública, y las claves privadas representan los derechos de acceso a dichos activos.Mientras se elimina el riesgo de quiebra o congelación, como en el caso de CEX, el Sr. Fujita señala que «no se debe tomar al pie de la letra el término “distribuido”, sino que es necesario descomponer y analizar los puntos de dependencia».
【Los 4 elementos de los puntos de dependencia】
-
Entre los 27 principales actores responsables de la formación de acuerdos, 5 personas bajo el nombre de Hyper Foundation poseen aproximadamente el 48% de las participaciones (es necesario observar el grado de concentración).
- Operadores del mercadoTAG302@@Entidades que establecen las condiciones de los productos y los precios de referencia, como HIP-3.
-
Proveedores de interfaces de usuario (UI/API)
Interfaz de usuario frontal a través de la cual se envían los pedidos. -
Emisores de activos
Emisores del USDC nativo que sirve de garantía (empresas Circle, basadas en la plataforma CCTP).
Parte 5: Explicación del mecanismo de transacción (Perp, Tasa de financiación, liquidación)
1. Diferencias entre el contrato a término fijo (Spot) y el contrato a término indefinido (Perp)
Mientras que las transacciones a término fijo implican la adquisición de los derechos de propiedad de los tokens, el contrato Perp es un acuerdo de pago diferido sin fecha de vencimiento. Para evitar desviaciones con respecto al precio del activo físico, existe un mecanismo llamado «Tasa de financiación» (Funding Rate).
【Contratos a término fijo vs Contratos a término indefinido (Perp)】
| Criterios de comparación | Contratos a término fijo (derivados cotizados en bolsa) | Contratos a término indefinido (Perp) |
|---|---|---|
| Fecha de vencimiento | Si existe (liquidación final por mes)No existe (puede mantenerse indefinidamente) | |
| Vinculación con el precio del activo físico | A medida que se acerca la fecha de vencimiento, el precio converge hacia el del activo físico | Se ajusta de forma forzosa mediante la Tasa de financiación (pagos realizados cada hora) |
| Liquidación con la contraparte | Bolsa e institución de liquidación (CCP) | El motor de depósitos de garantía del protocolo realiza la liquidación automática |
| Horario de operación | Solo durante el horario de apertura de la bolsa24 horas al día, 365 días al año |