Paxos indicó en un post en X que los 300 billones de PYUSD generados se debieron a un error técnico durante una transferencia interna y que la situación se corrigió en 22 minutos. Aseguró que no hubo ninguna violación de la seguridad y que los fondos de los clientes permanecen a salvo.
El error en la generación de tokens perturbó temporalmente los mercados de DeFi, lo que llevó a la plataforma de préstamos Aave a suspender las transacciones en PYUSD como medida de precaución. Aunque el problema se resolvió rápidamente, volvió a suscitar preocupaciones sobre la falta de medidas de protección para evitar que los stablecoins emitan cantidades de tokens superiores al valor de sus garantías.
PYUSD sigue operativo y está completamente respaldado en una proporción de 1:1.
Esta mañana se generaron 300 billones dePYUSD, quienes posteriormente fueron destruidos.
Hemos congelado temporalmente los mercados de PYUSD en @aave mientras investigamos el asunto.
¡Los fondos están a salvo! pic.twitter.com/2x0QyvrJ7d
— Omer Goldberg (@omeragoldberg) 15 de octubre de 2025
“Aunque aprecio la transparencia y la respuesta increíblemente rápida para destruir los tokens excesivos de PYUSD, el error inicial en sí mismo es preocupante, teniendo en cuenta la confianza fundamental que se requiere para un stablecoin respaldado por el dólar”, dijo Rui Diao en X.
Los datos de Etherscan muestran que los tokens se generaron a las 19:12 UTC. “Paxos identificó inmediatamente el error y destruyó los tokens excesivos”, afirmó el emisor de stablecoins. Los datos disponibles en la cadena confirman esto: la cantidad total de PYUSD fue destruida („burnada“) solo 22 minutos después de su emisión.
Según datos de DefiLlama, esto provocó que el valor de mercado de las stablecoins superara por primera vez los 300 mil millones de dólares.
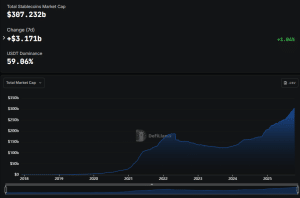
Valor de mercado de las stablecoins (Fuente: DefiLlama)
Uno de los requisitos clave de la Ley GENIUS es que los emisores de stablecoins deben mantener una relación de 1:1 entre sus tokens y sus reservas. Estas reservas también deben consistir en activos muy líquidos y de bajo riesgo.
Sin medidas de protección que impidan a las empresas de stablecoins emitir una cantidad de tokens superior a sus activos de garantía, los miembros de la comunidad criptográfica se preguntan en qué difieren las stablecoins de la moneda fiduciaria, que un banco central puede imprimir según lo considere necesario.
“Lo que realmente importa no es la cantidad en dólares, sino el hecho de que se trata de un activo garantizado que puede ser creado sin necesidad de dicha garantía”, dijo un usuario en X.
Oigan, ¿con qué exactamente se garantizaron esos 300 billones de dólares en “stablecoins” cuando se emitieron, ya sea por error o no? https://t.co/p0Q2iC83Vz — zerohedge (@zerohedge) 15 de octubre de 2025 A lo largo de los años, se han planteado muchas dudas en relación con las reservas y la liquidez de las stablecoins. Por ejemplo, Tether lleva varios meses preparándose para una auditoría de sus reservas para USDT, pero aún no se ha realizado. PYUSD también ha sido objeto de atención por parte de la comunidad, especialmente después de que su valor de mercado cayera un 40% hace aproximadamente un año, lo que despertó temores de manipulación.
Artículos relacionados:




