Citigroup ha invertido en el proveedor de infraestructura para stablecoins BVNK a través de Citi Ventures, solo unos meses después de haber advertido que las criptomonedas podrían succionar depósitos de los bancos tradicionales.
La plataforma de BVNK sirve como una vía de entrada y salida para que los clientes transfieran dinero entre monedas fiduciarias y criptomonedas. También cuenta con el respaldo del exchange de criptomonedas estadounidense Coinbase y del gestor de fondos Tiger Global Management.
Esta inversión subraya el cambio de actitud del sector financiero tradicional (TradFi) de la precaución a la participación en el ecosistema de stablecoins, tras que la ley GENIUS de EE. UU. aportó claridad regulativa sobre su estatus.
El valor de BVNK ha superado los 750 millones de dólares tras la inversión de Citigroup.
La empresa se ha rehusado a revelar la cantidad invertida por Citigroup o el valor con el que se realizó la inversión. Sin embargo, el cofundador Chris Harmse confirmó recientemente que esta inversión ha elevado el valor de BVNK considerablemente por encima de los 750 millones de dólares anunciados en su última ronda de financiación.
BVNK se encuentra en un mercado competitivo, junto a nuevos actores como Alchemy Pay, TripleA e incluso Ripple. Todos estos compañías compiten por la mayor parte del mercado digital transfronterizo de pagos.
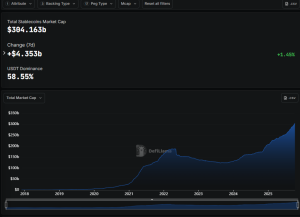
En medio de esta fuerte competencia, Harmse señaló que BVNK ha tenido períodos de rentabilidad y otros de déficit, ya que la empresa ha invertido en su crecimiento; no obstante, está experimentando un impulso, especialmente en EE. UU. El cofundador añadió que EE. UU. ha sido el mercado con mayor crecimiento para la empresa en los últimos 12-18 meses.Este crecimiento se ha visto impulsado por la aprobación de la Ley GENIUS sobre las monedas estables, que fue sancionada a principios de este año por el presidente de EE. UU., Donald Trump. En agosto, el secretario del Tesoro de EE. UU., Scott Bessent, expresó su apoyo a la adopción de las monedas estables, diciendo que estas “ampliarán el acceso al dólar para miles de millones de personas en todo el mundo”. La implementación de la Ley GENIUS es esencial para asegurar el liderazgo de Estados Unidos en los activos digitales. Las monedas estables ampliarán el acceso al dólar para miles de millones de personas en todo el mundo y provocarán un aumento de la demanda de bonos del Tesoro de EE. UU., que respaldan estas monedas. Es una situación beneficiosa para todos los involucrados:… https://t.co/p5nRQpBfnw — Secretario del Tesoro Scott Bessent (@SecScottBessent), 18 de agosto de 2025 La claridad normativa proporcionada por la Ley GENIUS ha aumentado la capitalización del mercado de monedas estables en los últimos meses, y varias instituciones financieras han anunciado su intención de lanzar sus propias monedas estables. Según datos de DefiLlama, la capitalización del sector de monedas estables ha aumentado a aproximadamente 4353 millones de dólares en la última semana. Tras el crecimiento de los últimos siete días, el valor total del mercado de monedas estables supera los 304163 millones de dólares. Solo en los últimos treinta días, se han realizado transacciones de monedas estables por un valor de 5 billones de dólares, según análisis de Visa.Una de las empresas que ha confirmado sus planes para lanzar monedas estables es Citi. Su directora ejecutiva, Jane Fraser, declaró en julio —mes en que también se sancionó la Ley GENIUS— que el banco está considerando la emisión de su propia moneda estable. También mencionó que Citigroup está desarrollando servicios de custodia para activos criptográficos.
A través de estos productos, Citi busca ofrecer a sus clientes los beneficios de los avances en las monedas estables y los activos digitales de una manera segura, modernizando su propia infraestructura.
Otras empresas también están explorando la tecnología blockchain y la tokenización. Entre ellas se encuentra el gigante de Wall Street, JPMorgan Chase, que ha lanzado su propio token similar a una moneda estable llamado JPMD. Por su parte, el Bank of New York Mellon ha anunciado que está probando depósitos tokenizados, al igual que HSBC.
Citi ya había advertido sobre el riesgo de fuga de depósitos, similar al que se experimentó en la década de 1980.
La inversión de Citi en BVNK se produce después de que uno de sus analistas, Ronit Ghose, advirtiera en agosto que el creciente interés en los pagos con monedas estables conlleva un riesgo de fuga de depósitos para los bancos tradicionales, similar a lo ocurrido en la década de 1980, cuando los fondos del mercado monetario aumentaron de 4 mil millones a 235 mil millones de dólares en siete años.
Los principales grupos bancarios de EE. UU. ya han expresado su preocupación por las monedas estables que generan rendimiento y han presionado al Congreso para cerrar lo que denominan una “laguna” en la Ley GENIUS.La ley prohíbe a los emisores de monedas estables ofrecer rendimiento directamente a los poseedores de tokens, pero no extiende esta prohibición a terceros o filiales.Esto, según los grupos bancarios, abre la puerta para que los emisores de stablecoins puedan eludir las restricciones. Por ejemplo, Coinbase actualmente ofrece a sus usuarios rendimientos sobre el stablecoin USD Coin (USDC) de Circle.
Si esa “laguna legal” permanece sin solución, los grupos bancarios predijeron que podría provocar salidas de depósitos por un valor de hasta 6,6 billones de dólares del sistema bancario tradicional. Esto podría cambiar fundamentalmente la forma en que los bancos financian los préstamos.
Sin embargo, la industria criptográfica se ha opuesto a las afirmaciones de los grupos bancarios, y muchos las han descartado como un simple intento de los bancos de evitar la competencia. Algunos, incluido el CEO de Stripe, Patrick Collison, también han señalado que los stablecoins obligarán a los bancos a ofrecer rendimientos más altos a sus clientes.
Un buen artículo sobre la evolución de la estructura del mercado de stablecoins. Yo lo extendería aún más: sí, creo que los emisores de stablecoins tendrán que compartir los rendimientos con otros, pero este es solo un ejemplo. Todos tendrán que compartir los rendimientos. Hoy en día, el interés promedio de los ahorros en Estados Unidos… https://t.co/yjjLOzxoOk
— Patrick Collison (@patrickc) 3 de octubre de 2025




