Coinbase ha acusado a los bancos estadounidenses de ignorar la realidad al afirmar que las stablecoins reducirán los depósitos y restringirán su capacidad para prestar dinero, argumentando que, en realidad, estas monedas amplían el alcance global del dólar.
Faryar Shirzad, jefe de políticas de Coinbase, dijo en X que la mayor parte de la demanda de stablecoins proviene de fuera de EE. UU., lo que refuerza el dominio del dólar en lugar de competir con los prestamistas nacionales.
“La idea de que las stablecoins destruirán los préstamos bancarios ignora la realidad“, afirmó Shirzad. “Tratar a las stablecoins como una amenaza es malinterpretar la situación: en realidad, fortalecen el papel global del dólar y brindan ventajas competitivas que los Estados Unidos no deberían restringir“.
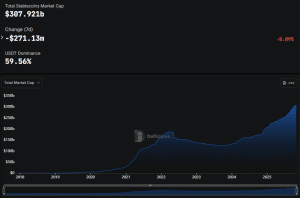
Los bancos estadounidenses han expresado repetidamente su preocupación de que las stablecoins que generan rendimientos puedan provocar grandes salidas de fondos del sistema financiero tradicional, amenazando así los préstamos que impulsan el crecimiento económico. Exigen al Congreso que regule rigurosamente los servicios que ofrecen rendimientos sobre estas monedas. La preocupación aumentó después de que el presidente Donald Trump firmara la Ley GENIUS en julio, lo que aclaró la regulación relativa a estas monedas y las convirtió en una amenaza aún más inminente para los bancos tradicionales. Desde entonces, el valor de mercado de las stablecoins ha aumentado a más de 300 mil millones de dólares. El valor de mercado del mercado de stablecoins (Fuente: DefiLlama) es de más de 300 mil millones de dólares. La Ley GENIUS prohíbe actualmente a los emisores de stablecoins ofrecer rendimientos directamente a los poseedores de estas monedas, pero no extiende esta prohibición a terceros o filiales.Por lo tanto, los grupos bancarios de EE. UU. instan al Congreso a abordar esta “laguna legal”, especialmente teniendo en cuenta que varias monedas estables ofrecen actualmente rendimientos mucho mejores que los de una cuenta de ahorros promedio en el país.
Los bancos disponen de más que suficiente liquidez para préstamos.
En su publicación, Shirzad compartió un extracto de un informe reciente publicado por el Coinbase Institute.
Coinbase señaló en el informe que los bancos poseen “reservas enormes y activos seguros”, agregando que estas instituciones tienen 3 billones de dólares en cuentas en la Reserva Federal y “otras cantidades inmensas” en bonos del Tesoro.
Por lo tanto, el intercambio indicó que los bancos disponen de “liquidez excedente”, más de la necesaria para sus actividades de préstamo actuales.
“Si los bancos pueden absorber estas reservas sin afectar la oferta de crédito, es incoherente afirmar que el crecimiento de las monedas estables representa una amenaza sistémica”, dijo Coinbase.
La competencia por servicios de pago mejores es una ventaja, no un defecto.
Coinbase también sostuvo en su informe que la competencia en el sector de pagos será beneficiosa para los usuarios, y que los bancos deberían participar en ella en lugar de intentar frenar el avance de las monedas estables.
“Si las monedas estables lograsen atraer cantidades significativas de depósitos de los estadounidenses, significaría que han conseguido ofrecer pagos más rápidos, económicos y programables”, afirmó Coinbase, añadiendo que eso sería un “éxito”, no un riesgo.
La empresa estableció paralelos entre las preocupaciones de los bancos con respecto a las stablecoins y las inquietudes derivadas del auge de los fondos del mercado monetario (Money Market Funds, MMF) en la década de 1980.
“Cuando los fondos del mercado monetario ofrecían rendimientos similares a los del mercado y un acceso casi instantáneo, los consumidores trasladaron sus ahorros de las cuentas de bajos intereses”, afirmó la empresa. En lugar de desestabilizar el sistema financiero, estos fondos “se convirtieron en una parte permanente y valiosa del ecosistema financiero”, añadió.
“Las stablecoins representan un tipo similar de presión competitiva”, señaló Coinbase. La empresa indicó que el tipo de interés promedio de las cuentas de ahorros en Estados Unidos es del 0,5%, mientras que los rendimientos de los bonos del Tesoro a corto plazo alcanzan aproximadamente el 5%. Esto, según Coinbase, “refleja la inercia, las fricciones y la falta de alternativas”.
Las stablecoins están haciendo por los pagos lo que los fondos del mercado monetario hicieron por los ahorros: impulsando la innovación a través de la competencia. Las transacciones más rápidas, económicas y programables no son una amenaza, sino un avance que ya era necesario. El crédito no está desapareciendo, sino que está evolucionando y dando lugar a formas de crédito privado y tecnologías financieras (fintech).
— Faryar Shirzad 🛡️ (@faryarshirzad) 29 de octubre de 2025
Al igual que los fondos del mercado monetario, las stablecoins desafían a los actores establecidos “no aumentando el riesgo, sino ofreciendo mejores condiciones a consumidores y empresas”, señaló la empresa.

