Aviso de responsabilidad: Las opiniones expresadas por nuestros autores son personales y no representan los puntos de vista de U.Today. La información financiera y de mercado proporcionada en U.Today tiene únicamente fines informativos. U.Today no se hace responsable de ninguna pérdida financiera que pueda surgir al comerciar criptomonedas. Realice su propia investigación contactando a expertos financieros antes de tomar cualquier decisión de inversión. Creemos que todo el contenido es preciso en la fecha de publicación, pero es posible que algunas ofertas mencionadas ya no estén disponibles.

La enmienda LendingProtocolV1_1 en el registro XRP (XRPL) ha obtenido 22 de los 35 votos (62,86%).
En las últimas tres semanas, tres nuevos validadores se han unido al proyecto. Los nodos de Ripple ya han votado a favor, al igual que la Universidad de Waterloo y la Universidad de California en Berkeley.
Para que la enmienda entre en vigor, debe obtener el 80% de los votos (29 votos) y mantener esta mayoría durante dos semanas consecutivas.
La enmienda relacionada, SingleAssetVault (XLS-65), cuenta con 23 votos (65,7%) y necesita aún seis más para ser aprobada.
Los estándares XLS-65 y XLS-66 reducen los requisitos de garantía y permiten que las empresas obtengan préstamos a plazo fijo y sin garantía directamente en XRPL.Los préstamos funcionan de manera similar al crédito bancario tradicional, con un plazo fijo y condiciones de interés preestablecidas. El panel de control muestra los votos sobre la enmienda al préstamo XLS-66; fuente: XRPScan
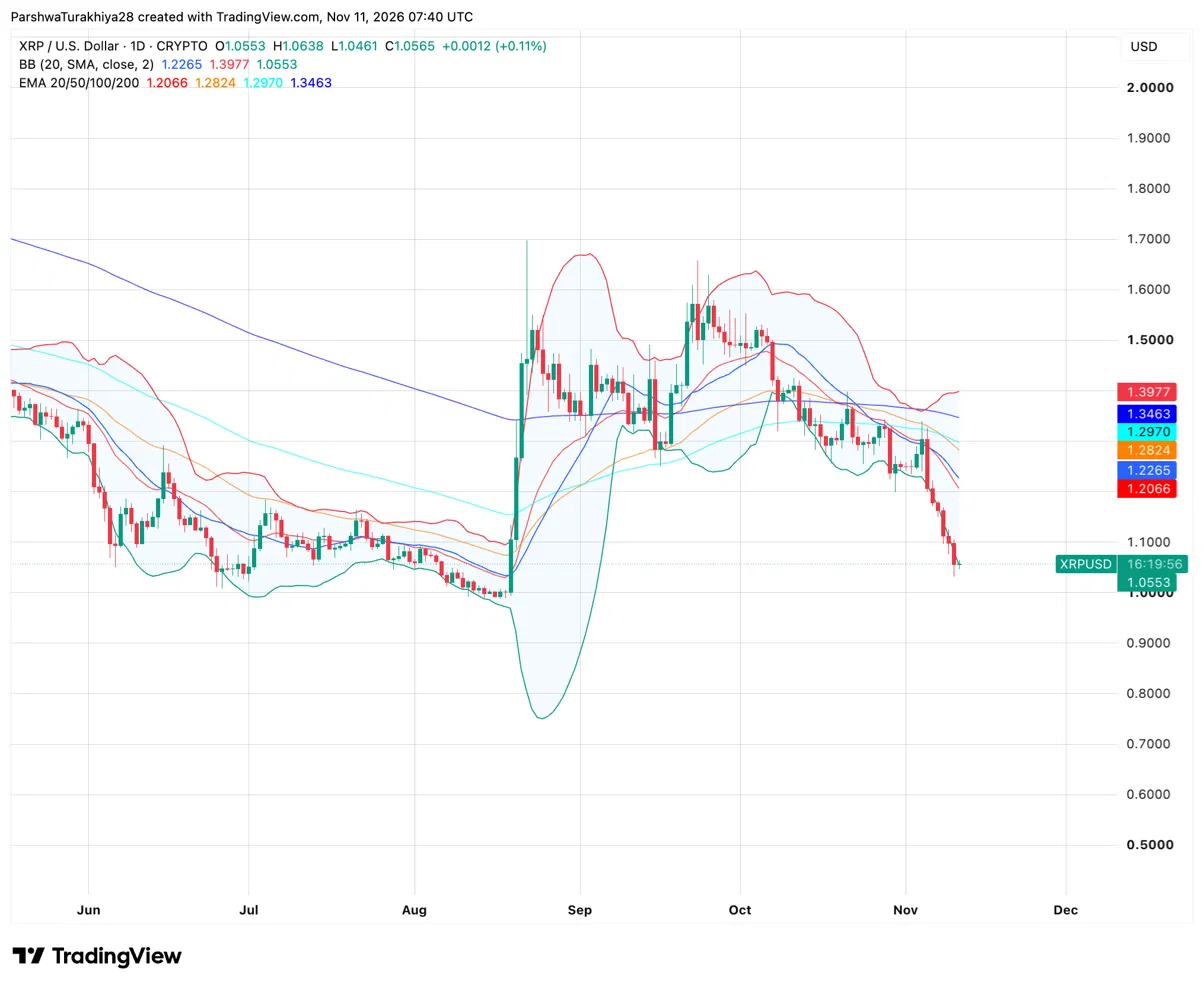
Ripple ya ha probado el protocolo en una red privada de XRPL con nueve nodos que coinciden con el hardware de los nodos de su red principal. Los titulares depositan XRP o monedas estables como RLUSD en “cuentas de activo único” y reciben acciones a cambio. Los intereses se pagan en efectivo, y los depositantes los reciben solo después de que el prestatario haya enviado el dinero. Los retiros de las cuentas se procesan por orden de llegada. Los prestamistas realizan la verificación de los solicitantes fuera de la cadena principal (off-chain) y registran cada pago en el libro mayor. Según la documentación de XRPL, el protocolo “se basa en procesos de evaluación y gestión de riesgos fuera de la cadena para determinar la solvencia de los prestatarios”. El propio “capital de pérdida inicial” del intermediario cubre las pérdidas en caso de que el cliente deje de pagar. Los emisores también pueden congelar los activos o recuperarlos.Según Ripple, todas las operaciones en un “vault” (almacén digital) y en el protocolo de préstamos asociado se detienen cuando el emisor de un activo congela dicho almacén. Los poseedores de XRP obtienen ahora una nueva forma de generar ingresos en forma de intereses. Hasta ahora, quienes deseaban obtener ingresos pasivos tenían que utilizar herramientas de terceros o tokens especiales. Después de la entrada en vigor de la modificación, los poseedores de XRP pueden depositar sus tokens en un pool de la plataforma XRPL, pagando comisiones muy bajas (del orden de una fracción de centavo), y recibir una parte de los intereses abonados por los prestatarios. Sus ingresos dependerán de las condiciones establecidas por el intermediario de préstamos y de los pagos realizados por los prestatarios. Si un prestatario importante incumple con sus obligaciones y el capital del intermediario se agota, los depositantes asumen las pérdidas y el valor de sus acciones disminuye. A la hora de esta publicación, el precio de XRP es de 1,04 dólares.