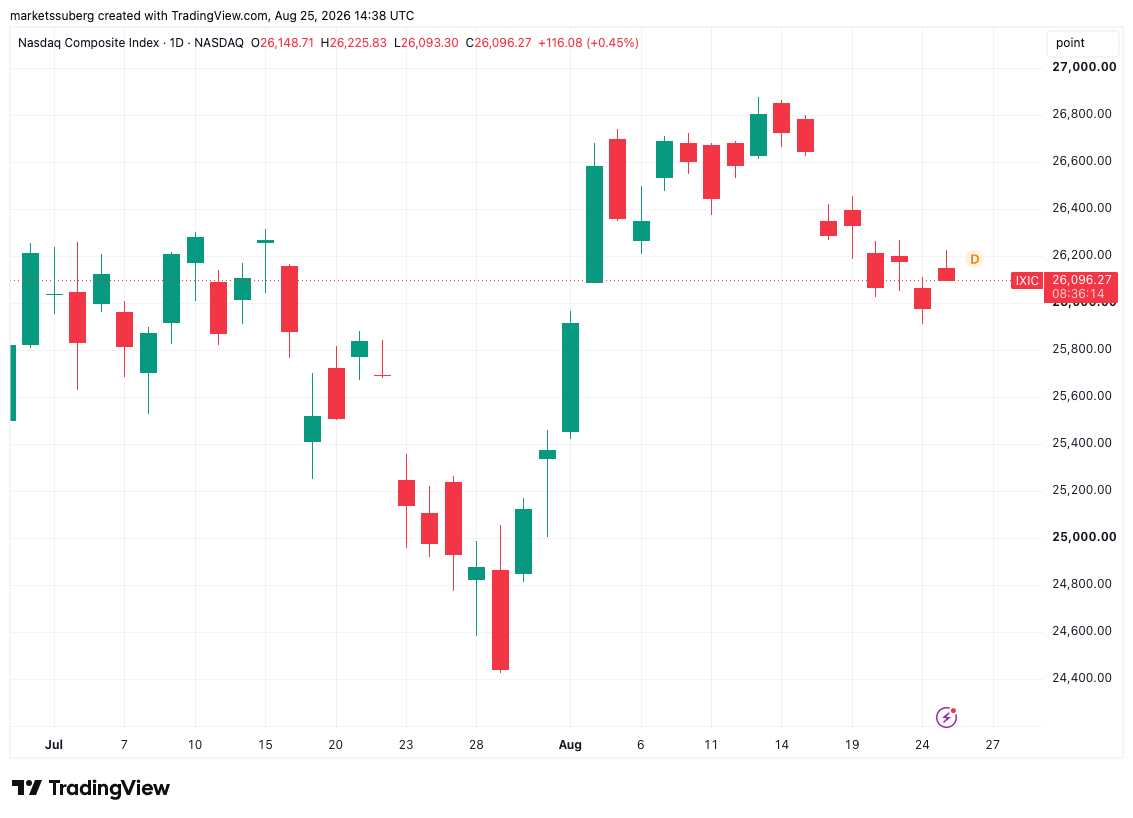
Gráfico de un día del Índice Nasdaq Composite. Fuente: Cointelegraph/TradingView
La fuerza relativa pareció ignorar en gran medida una creciente disputa comercial y arancelaria entre los EE. UU. y Canadá, en la que las negociaciones llegaron recientemente a un punto muerto. En sus publicaciones más recientes en Truth Social, el presidente de los EE. UU., Donald Trump, acusó a Canadá de “explotar” a los EE. UU.
“En los últimos 10 años, los Estados Unidos han perdido, en promedio, 60 mil millones de dólares al año con Canadá. ¡No más!”, prometió. Los rendimientos de los bonos del gobierno de los EE. UU. continuaron disminuyendo; los rendimientos de los bonos a 30 años cayeron por debajo del 5,2% y alcanzaron sus niveles más bajos desde el 7 de agosto. El aumento de las criptomonedas la semana pasada ocurrió cuando los rendimientos alcanzaron niveles no vistos desde enero de 2007, y el Tesoro de los EE. UU. anunció operaciones de recompra de deuda más amplias para contener el alza.
@@@@
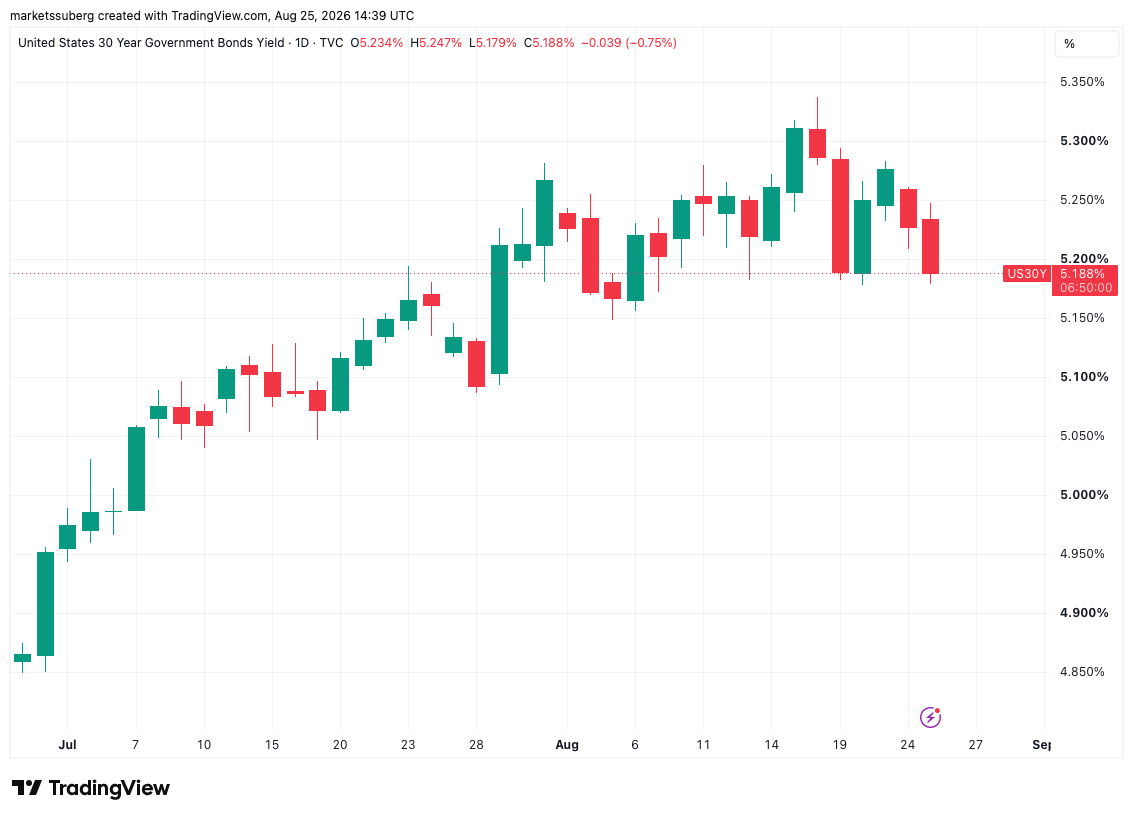
Gráfico de un día del rendimiento de los bonos a 30 años de los EE. UU.Fuente: Cointelegraph/TradingView Al comentar la posibilidad de nuevas intervenciones en el mercado de valores en el futuro, el recurso de negociación The Kobeissi Letter sugirió que los recortes en las tasas de interés —un importante factor que podría impulsar la liquidez en los mercados de criptomonedas— no eran una opción en el actual entorno inflacionario. “La realidad es que la Fed no puede bajar las tasas en estas condiciones, y el gobierno de Trump lo sabe. Por lo tanto, la intervención directa en el mercado de valores es la única solución para reducir las tasas de interés y los rendimientos a corto plazo”, escribió The Kobeissi Letter en una publicación en X. Según Cointelegraph, el consenso del mercado apunta a un continuo congelamiento de las altas tasas de interés en la reunión de septiembre de la Fed; las probabilidades de que esto ocurra son del 61,9%, según datos de la herramienta FedWatch. Probabilidades de la tasa objetivo de la Fed en la reunión del FOMC de septiembre (captura de pantalla).Fuente: CME Group y los resultados de Nvidia. Al analizar las perspectivas macroeconómicas inmediatas, la empresa de negociación QCP Capital desplazó su atención del mercado de bonos hacia nuevos datos sobre la inflación en Estados Unidos y el simposio económico de Jackson Hole del Fed, que tendrá lugar del 27 al 29 de agosto.
Relacionado: La primera recuperación de la tendencia bajista del mercado desde 2025: cinco cosas que debes saber sobre Bitcoin esta semana.
El miércoles se publicarán los datos de julio del Índice de Gastos de Consumo Personal (PCE), considerado el indicador de inflación preferido por el Fed, que registró su primera disminución mensual desde junio de 2020. Por su parte, la gigante tecnológica Nvidia también publicará sus resultados el mismo día, lo que podría añadir otro factor de volatilidad a los activos de riesgo.





