Bank of America atribuye sus preocupaciones sobre el NAND a tres factores: 1. Los precios al contado han retrocedido aproximadamente un 20% desde mediados a finales de octubre. 2. Los pedidos de fabricantes de PC, smartphones y proveedores de servicios en la nube de gran escala en China han disminuido. 3. Las negociaciones de precios para el primer trimestre de 2027 podrían retrasarse, y no hay signos de una competencia desenfrenada en el mercado. TAG33@@
La divergencia en los datos al contado es bastante evidente. Según DRAMeXchange, los precios al contado de los wafer de 512Gb son de 14.3 dólares, lo que representa una disminución del 12% semana a semana y del 32% trimestre a trimestre, pero un aumento del 121% en comparación con el mismo período del año anterior; los wafer de 1Tb cuestan 24.9 dólares, con una disminución del 4% semana a semana y del 19% trimestre a trimestre, y un aumento del 194% en comparación con el mismo período del año anterior. En contraste, los precios al contado de los wafer de 16Gb DDR5 se han mantenido estables.
Los fabricantes continúan enfatizando la fuerte demanda de SSDs a nivel empresarial, lo que podría compensar en cierta medida la debilidad de los precios del NAND para uso en TI. Sin embargo, Bank of America señala que las líneas de producción obsoletas representan entre el 20% y el 30% de la capacidad total de fabricación mundial de wafer y no son adecuadas para la producción de NAND y SSDs de alta gama, lo que sigue ejerciendo presión estructural sobre los precios. Los precios por bit de los NAND de gran capacidad (más de 2Tb) y SSDs (más de 30TB) han disminuido ligeramente, pero Bank of America cree que esto es más bien un esfuerzo de los fabricantes para promover la nueva generación de QLC; los precios del NAND en la mayoría de los SSDs siguen mostrando una tendencia al alza.
Punto de divergencia: los precios contractuales se encuentran todavía a niveles elevados, pero las negociaciones podrían retrasarse.
Actualmente, los precios contractuales y los precios al contado del NAND están disociados.
Según TrendForce, los precios contractuales de los wafer de 1Tb TLC se han mantenido estables en comparación con la semana anterior, continuando la tendencia de estancamiento del segundo y tercer trimestres; los precios contractuales de los wafer de 512Gb son de aproximadamente 27 dólares, cerca de su máximo histórico, que fue de 2.5 dólares en febrero de 2025.
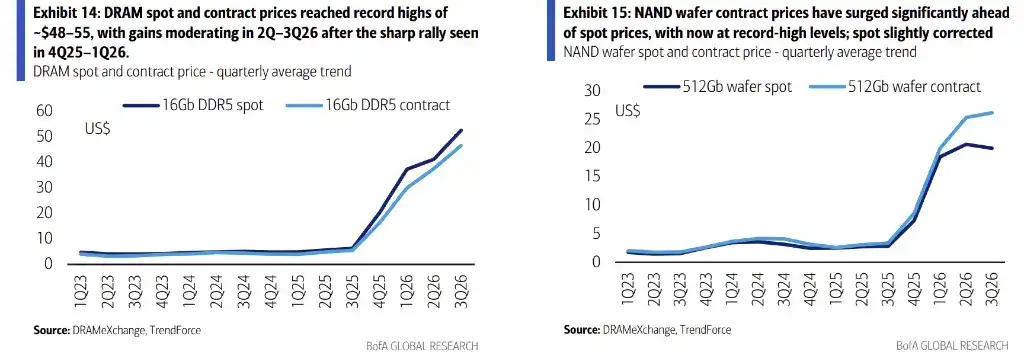
La preocupación de Bank of America radica en el momento oportuno: si los pedidos de los consumidores finales no aumentan rápidamente, las negociaciones de precios para el primer trimestre de 2027 podrían retrasarse, lo que reduciría la capacidad de negociación de los fabricantes. Esta opinión se contrapone directamente con las expectativas del mercado, que prevén un aumento de más del 10% en los precios del NAND.
TAG56
En el caso del DRAM, la situación es diferente.Según TrendForce, el precio contractual del DDR5 de 16 GB aumentó un 5% más en octubre en comparación con el mes anterior, con un incremento interanual de más del 500%; los precios contractuales de los módulos de 64 GB de DDR5 y DDR4 para servidores también aumentaron aproximadamente un 15% en octubre, superando los 1000 dólares, alcanzando los 1600 dólares y los 1500 dólares respectivamente. Basándose en esto, Bank of America mantiene su hipótesis de que los precios del DRAM aumentarán un 8% en el cuarto trimestre de 2026 y un 5% en el primer trimestre de 2027.
Samsung: Optimista con respecto al mercado HBM, pero no agresivo.
El 12 de noviembre, Bank of America organizó una reunión con inversores de Samsung Electronics, donde se resaltaron tres puntos clave: la fuerte demanda de chips para centros de datos de IA en Estados Unidos, la mejora significativa de la posición del mercado HBM en comparación con el año anterior, y el fuerte aumento de los precios contractuales a largo plazo (LTA) en el negocio del DRAM, lo que permite mantener altos precios y márgenes de beneficio.
Sin embargo, la postura de la dirección no es demasiado agresiva, lo cual también es un foco de atención para los inversores. El objetivo de participación de Samsung en el mercado HBM es del 30% al 40%, no más del 50%; además, incluso para finales de 2027, la rentabilidad del LPDDR5 sigue siendo superior a la del HBM, por lo que es poco probable que la expansión de la capacidad de producción de HBM sea demasiado agresiva para no erosionar la cuota de mercado del DRAM tradicional. En términos de tecnología, el HBM4e compartirá el mismo nodo de 1 nm y los mismos chips lógicos de 4 nm que el HBM4. Bank of America también indica que es poco probable que los aumentos de precios contractuales en 2027 alcancen los niveles previstos por TrendForce, ya que los precios han subido ya en 2026.
Cabe destacar que la perspectiva de Samsung para los NAND utilizados en IT no es tan optimista como la para los eSSD, lo cual coincide con la evaluación de precios de Bank of America.
El entusiasmo de los inversores ha aumentado, pero las valoraciones siguen siendo el principal soporte para los precios de los productos de almacenamiento. El precio de las acciones de este sector ha repuntado esta semana, con un aumento acumulado de más del 100% a lo largo del año; SanDisk y Kioxia han registrado rendimientos superiores al 250% desde principios de año. Los inversores participantes en la reunión señalaron que el margen de descenso es limitado, debido a la resistencia de las pedidas de chips para centros de datos de IA después de las elecciones de mitad de mandato en Estados Unidos, al aumento continuo de los precios del DRAM (en contraste con los NAND), y a las bajas valoraciones de las empresas del sector.
Las valoraciones muestran que SK Hynix tiene un coeficiente P/E de 3.6 para 2026, Samsung de 4.7, Micron de 10.7 y Nanya de 5.1; en el caso de los NAND, Sandisk tiene un coeficiente P/E de 4.3 para 2027, Western Digital de 13.2, SIMO de 16.4 y Phison de 7.7. Bank of America considera que los precios del sector de almacenamiento siguen siendo moderados en comparación con otros sectores de semiconductores relacionados con la IA.
Bank of America concluye que las tendencias de oferta, demanda y precios del DRAM siguen siendo impulsadas por la demanda de centros de datos de IA y por la expansión de la capacidad de producción relacionada con el HBM, mientras que el poder de negociación de precios de los NAND se está desplazando hacia los compradores. La diferencia en las valoraciones y la flexibilidad de los resultados de ambas tecnologías dependerán de si las negociaciones de precios contractuales para el primer trimestre de 2027 se llevan a cabo según lo previsto.