Las monedas estables (stablecoins) se utilizan cada vez más para realizar pagos a través de las redes de tarjetas existentes, lo que permite que el dinero circule las 24 horas del día sin cambiar la forma en que los consumidores realizan sus pagos.
Pero en lugar de excluir a Visa, Mastercard o los bancos de este proceso, la tecnología está comenzando a reemplazar una parte más específica de los sistemas de pago: las vías bancarias tradicionales utilizadas para saldar obligaciones entre las partes involucradas.
Este cambio fue el foco de atención esta semana cuando SoFi comenzó a procesar transacciones con tarjetas de débito y crédito a través de Mastercard, utilizando su moneda estable SoFiUSD. El banco anunció que está migrando todo su sistema de tarjetas, que procesa más de 25 mil millones de dólares anualmente, a este nuevo sistema basado en blockchain.
Un portavoz de SoFi dijo a Cointelegraph que este cambio no elimina a los intermediarios del proceso de liquidación de pagos, sino que ofrece una alternativa basada en blockchain.
Para los clientes, el cambio ocurre en gran medida “detrás de escenas”. Los titulares de tarjetas SoFi continuarán utilizando sus tarjetas de débito y crédito de manera habitual; sin embargo, al realizar los pagos a través de la cadena de bloques (blockchain), el banco puede procesarlos más rápidamente.
Visa también está adoptando este enfoque de liquidación basado en blockchain.En abril, la empresa anunció que su piloto de liquidación con stablecoins había alcanzado una tasa anualizada de 7 mil millones de dólares, al tiempo que expandía su soporte a nueve cadenas de bloques, describiendo la liquidación mediante estas tecnologías como “un complemento viable a los sistemas de pago tradicionales”.
Relacionado: Estados Unidos evalúa la expansión de stablecoins respaldadas por el dólar en el extranjero: Bloomberg
Las stablecoins no eliminan a los intermediarios de pago.
Investigadores del Federal Reserve señalaron en un informe de marzo que las stablecoins podrían cambiar la dinámica de los pagos sin necesariamente suprimir la función de los bancos.
Cointelegraph conversó con expertos en pagos e inversiones para comprender mejor qué cambia al trasladar los procesos de pago a las cadenas de bloques y qué sigue siendo más o menos el mismo.
“En esta etapa, no lo llamaría una eliminación de los intermediarios”, dijo Martins Benkitis, cofundador y CEO de Gravity Team, proveedor de liquidez para mercados emergentes.
“Visa y Mastercard siguen existiendo. Los bancos también siguen ahí. La red sigue calculando las obligaciones, gestionando las transacciones y determinando cómo interactúan los participantes”, añadió.
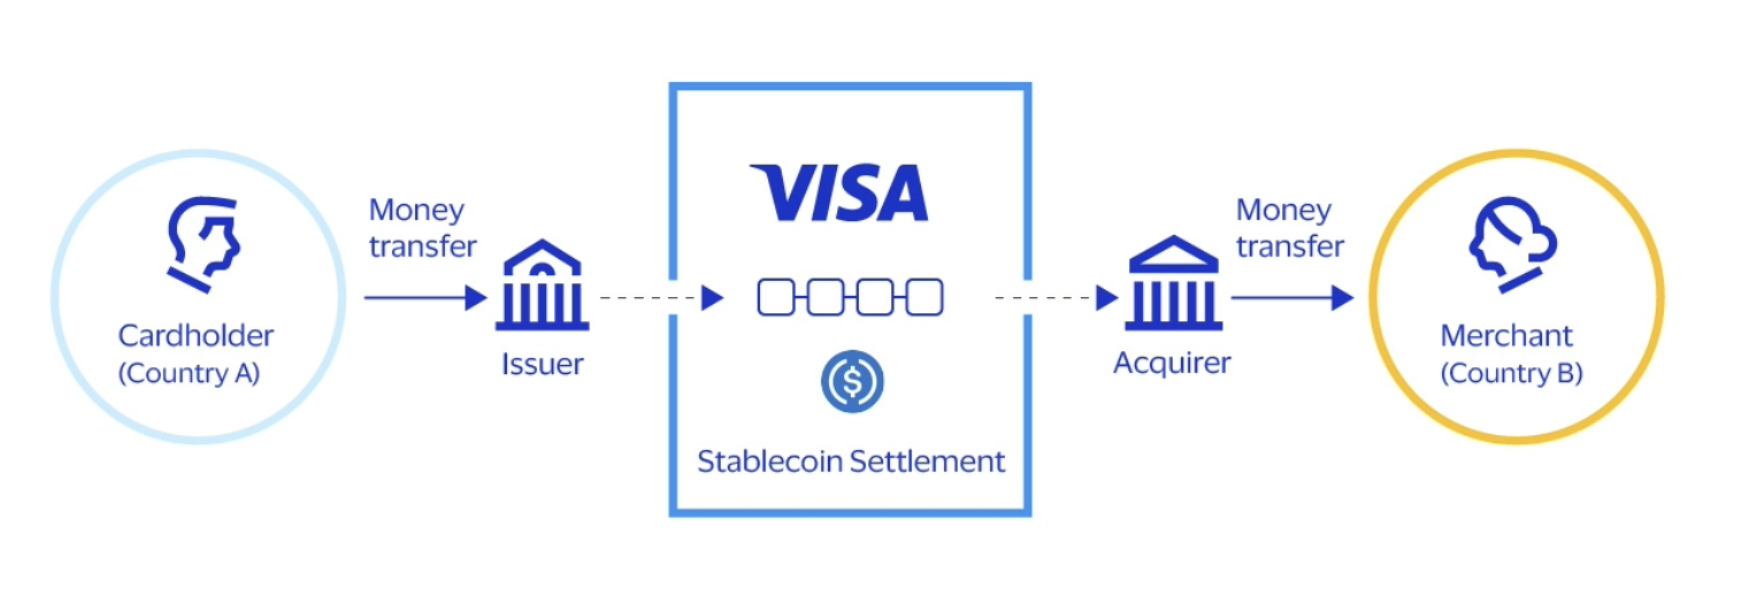
Modelo de liquidación con stablecoins de Visa. Fuente: Visa
Como resultado, las stablecoins podrían convertirse en una parte más importante de los pagos, sin que las empresas o los consumidores tengan que interactuar directamente con ellas.
“Si las stablecoins se vuelven una parte fundamental de los pagos, probablemente a la mayoría de las empresas no les importará que existan en el proceso”, comentó Benkitis.“Les importará que el pago esté disponible cuando lo necesiten y que el dinero llegue a su destino.” Varun Datta, inversor de capital riesgo y fundador de Truth Ventures, estuvo de acuerdo en que los pagos más rápidos podrían reducir los retrasos y la cantidad de capital que las empresas necesitan mantener en diferentes lugares para efectuar los pagos, especialmente a través de fronteras. Sin embargo, esos beneficios no necesariamente se traducen en pagos más económicos, señaló Datta; aún hay que tener en cuenta los costos de conversión, cumplimiento, integración y gestión de las monedas estables. “No creo que la velocidad en una cadena de bloques signifique automáticamente un pago más económico de principio a fin”, agregó. Datta también indicó que querría ver pruebas de costos totales más bajos y una mejor gestión de la liquidez a gran escala antes de considerar que el argumento económico está demostrado. La adopción de monedas estables en Estados Unidos podría aumentar con protecciones similares a las de los bancos, según una encuesta de Visa. Las monedas estables todavía necesitan liquidez local; además, cuando estas monedas tengan que convertirse en divisas locales, la situación económica puede volverse más compleja. Benkitis señaló que, aunque las monedas estables denominadas en dólares pueden transferirse rápidamente entre los balances contables, completar los pagos en mercados en desarrollo puede ser más complicado: la liquidez en moneda local puede ser menor, menos bancos pueden manejar estos flujos y sigue siendo necesario acceder al sistema bancario nacional. “La moneda estable transfiere su valor rápidamente al destino deseado”, concluyó Benkitis.“Todavía necesitas la liquidez local para completar el pago.”
Revista: Ganadores y perdedores de las nuevas reglas de valores tokenizados de la SEC




