A medida que los gráficos pasan de rojo a verde, el interés por los préstamos basados en criptomonedas ha vuelto a aumentar, después de un segundo trimestre particularmente desastroso.
Las cifras de Galaxy muestran que 11.33 mil millones de dólares salieron del sector en el segundo trimestre, en parte debido a la crisis de confianza en los prestamistas provocada por el ataque a Kelp DAO en abril, lo que impidió a los usuarios del protocolo más confiable, Aave, acceder a sus ETH.
Sin embargo, desde principios de julio, el valor total de los préstamos ha aumentado en más del 55%, alcanzando los 56 mil millones de dólares en la actualidad.
Pero eso también significa que el “tarro de miel” (el mercado de préstamos basados en criptomonedas) se ha vuelto más atractivo. ¿Pueden los usuarios confiar en los protocolos de préstamo DeFi interconectados en una era de ataques asistidos por la IA, cuando un fallo en cualquier uno de ellos puede tener efectos devastadores en otros protocolos conectados?
Stani Kulechov, fundador y director ejecutivo de Aave Labs, declaró a la revista que este problema es de máxima prioridad en la actualidad.
“Cuando un protocolo acepta un token como garantía, también está aceptando el ‘puente’ que conecta ese token con otros sistemas, la configuración de verificación asociada, el servicio de información (‘oracle’) y la seguridad operativa del emisor del token.”
Y eso fue precisamente lo que causó los problemas para Aave.
A medida que la superficie de ataque aumenta, los riesgos también crecen.
En abril, los hackers explotaron una vulnerabilidad en Kelp DAO, creando 116.500 tokens de tipo rsETH (con un valor de aproximadamente 290 millones de dólares en ese momento); muchos de esos tokens se utilizaron como garantía para pedir prestados otros activos en los mercados de Aave.
Aunque los contratos de Aave no se vieron afectados, los depósitos disminuyeron en unos 15 mil millones de dólares en los días siguientes al ataque, lo que obligó a Aave a congelar los mercados relacionados con esos tokens.
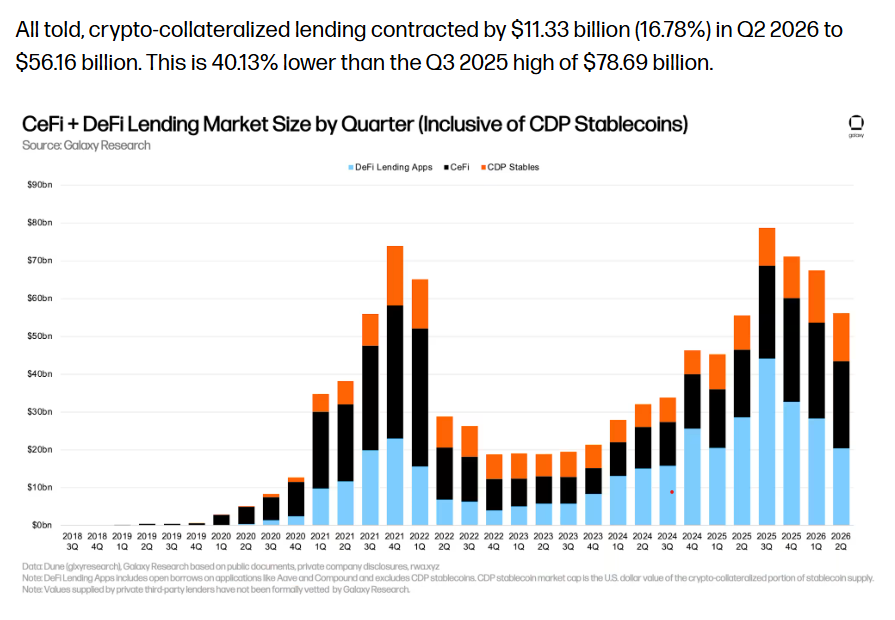
El mercado de préstamos se contrajo un 16,78% en el segundo trimestre.Fuente:: Galaxy
Kulechov afirma que Aave ahora adopta un enfoque más integral en materia de seguridad.
“Reconstruimos nuestro enfoque basándonos en esa visión más amplia“, dice. “Nuestro punto de partida es que la seguridad no puede limitarse únicamente a los contratos inteligentes“. Agrega que las revisiones tradicionales “pasan por alto los riesgos que existen en los sistemas de verificación y en otras infraestructuras de las que dependen los activos“.
Relacionado: MiCA representa una amenaza para los depósitos digitales (DeFi), pero la regulación será difícil.
Los usuarios de los protocolos de préstamo también deberán evaluar hasta qué punto estos están expuestos a riesgos externos e internos.
“Cada intermediario, sistema de enlace o herramienta de predicción entre el prestamista y el activo subyacente representa otro posible punto de error en el proceso de préstamo“, dice Thomas Wu, director financiero de Ledn, una empresa de préstamos respaldada por Bitcoin.
Sid Powell, cofundador y director ejecutivo de la plataforma de créditos criptográficos Maple, indica a la revista que los prestamistas serios deben asumir que un prestatario puede incumplir sus obligaciones en cualquier momento y actuar en consecuencia.
“¿Qué estoy sosteniendo? ¿Dónde está? ¿Puedo verlo en tiempo real? ¿Y con qué rapidez puedo llegar a él si algo se rompe?”
Cuando la seguridad falla, es importante contener los daños.
Sam MacPherson, director ejecutivo de Spark (una entidad que ofrece préstamos en el ámbito de la DeFi), afirma que, además de los contratos inteligentes, el equipo también revisa el diseño de los sistemas de gobernanza, la seguridad operativa, la calidad de los activos colaterales, la gestión de la liquidez y las dependencias existentes en todo el ecosistema.
Spark comenzó a eliminar gradualmente el uso de rsETH en su plataforma SparkLend en enero, antes del ataque informático de abril; lo hizo después de evaluar que su escasa utilización y los bajos ingresos no justificaban el riesgo adicional que suponía seguir utilizando ese tipo de activo.
Kulechov señala que Aave ha implementado mecanismos similares, y que cada activo es reevaluado trimestralmente, así como después de cualquier cambio significativo. Además, el protocolo de Aave ya ha iniciado el proceso de desactivación ordenada de las redes que no cumplen con los estándares requeridos.
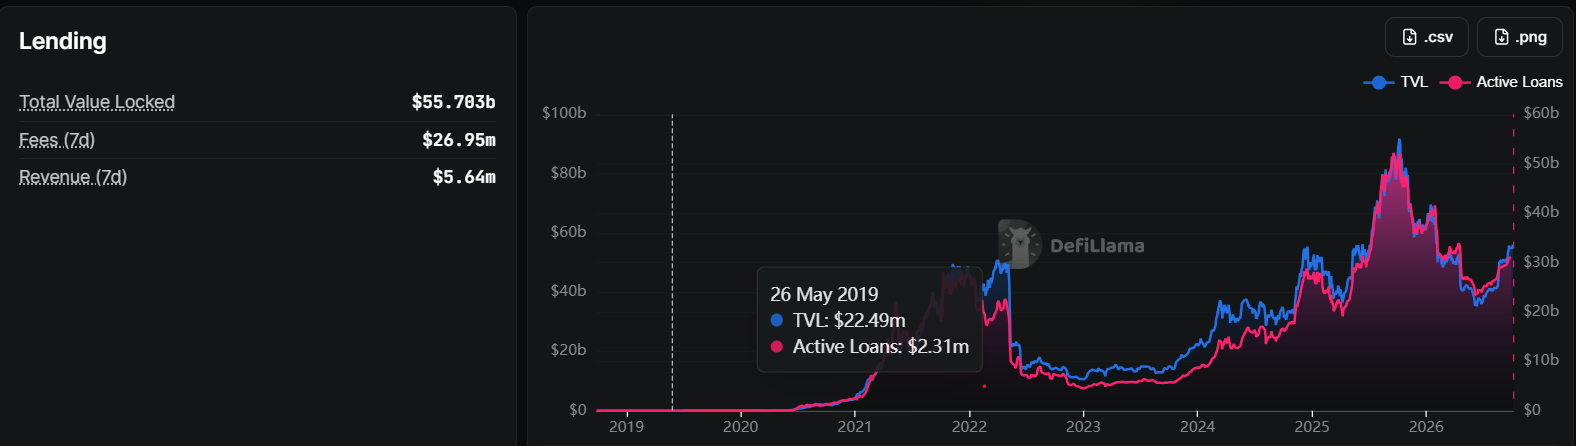
El volumen de préstamos (TVL, por sus siglas en inglés) ha aumentado en más del 55% desde finales del segundo trimestre. Fuente: DeFiLlama.
“Ningún protocolo puede controlar todo el ecosistema, pero sí puede decidir qué parte de ese riesgo asumir y con qué rapidez responder en caso de problemas”, dice Kulechov.
Aunque el objetivo principal es prevenir los fallos, los protocolos también deben contar con procedimientos adecuados para actuar rápidamente en caso de que algo suceda, añade MacPherson.
“Prevenir las pérdidas es solo una parte del reto”, concluye.“Los protocolos también deben demostrar cómo se contenería una pérdida en caso de que algo salga mal.” Shawn Owen, fundador y director ejecutivo de SALT Lending, afirma que los errores humanos siguen siendo una de las mayores vulnerabilidades y son los más fáciles de pasar por alto. “Muchas de las pérdidas más graves se deben a problemas de gestión, controles de acceso o a que alguien sea manipulado psicológicamente; una auditoría de contratos inteligentes no detectará nada de eso”, dice Owen. Para minimizar el riesgo, Ledn guarda el Bitcoin de los clientes con custodios cualificados, en lugar de prestarlo para generar más ingresos. Wu señala que cada transacción representa un posible punto de error; cuanto menos transacciones haya, menor es el riesgo de una brecha de seguridad. “La única forma de eliminar esos riesgos es mantener el Bitcoin de los clientes en custodia separada, con controles estrictos y el mínimo número posible de movimientos”. Powell advierte que, cuando los depósitos llegan más rápido de lo que los administradores pueden encontrar lugares adecuados para prestar el dinero, la presión para mantener los rendimientos puede llevar a decisiones erróneas.Tal vez los estándares de garantía se vuelvan más flexibles, o prestan dinero a prestatarios a quienes habrían rechazado hace un año. Los gerentes que resisten las dificultades económicas suelen ser aquellos que estuvieron dispuestos a rechazar cualquier inversión cuando no tenían un buen lugar donde invertir ese capital.Fuente: Aave@@TAG111 “El AI es muy bueno en términos de amplitud y velocidad”, dice Kulechov, “pero alrededor del 70% de los resultados obtenidos eran falsos positivos, por lo que el juicio experto sigue siendo esencial”.@@TAG113 El AI es una especie de espada de doble filo, ya que sus permisos, conocimientos de protocolo y procesos de toma de decisiones se convierten en otra posible superficie de ataque.@@TAG115 “A medida que los agentes basados en AI comienzan a gestionar capitales en la cadena”, dice Kulechov, “sus permisos, entradas y lógica de toma de decisiones deben protegerse, al igual que un contrato”.@@TAG117 Por lo tanto, a medida que los préstamos criptográficos vuelven a crecer, el desafío no es solo mantener el código seguro, sino también asegurarse de que cada nueva parte de este sistema sea comprendida, monitoreada y controlada en caso de problemas.@@TAG121 Revista: @@TAG125 Las monedas estables pueden ser retiradas de los bancos y los países a una velocidad vertiginosa.@@TAG128
