¿Es realmente el “Bitcoin papelero” una amenaza para la apreciación a largo plazo del valor de este activo?
Michael Saylor ha desestimado las afirmaciones de que el modelo de “crédito digital” pionero por Strategy limitaría el potencial de aumento del precio del Bitcoin (BTC) y haría que el objetivo de alcanzar 1 millón de dólares por moneda se convirtiera en un sueño imposible.
Los productos de crédito digital, como las acciones preferentes de Strategy (Stretch [STRC]) o los de Strive (SATA), tienen como objetivo ofrecer rendimientos estables a los inversores. Estas empresas utilizan sus participaciones en Bitcoin en segundo plano para generar ingresos de interés compartido.
Sin embargo, estos instrumentos derivados vinculados al Bitcoin, o lo que algunos críticos denominan “Bitcoin papelero”, podrían limitar la volatilidad y los rendimientos anuales históricos de este activo. En respuesta, Saylor no estuvo de acuerdo.
La oferta pública inicial (IPO) de nuestras acciones [STRC] financió la compra de 21.021 unidades de Bitcoin. Los inversores adquirieron acciones preferentes; Strategy compró Bitcoin. El crédito digital abre los mercados de crédito para el Bitcoin, lo que aporta más capital a este activo, manteniendo al mismo tiempo el límite máximo de 21 millones de unidades.
Cabe destacar que, desde el debut de STRC en julio pasado, Strategy ha generado más de 10 mil millones de dólares en ingresos netos y ha adquirido 122.908 monedas de BTC.
¿Realmente los derivados están reduciendo los rendimientos anuales de Bitcoin?
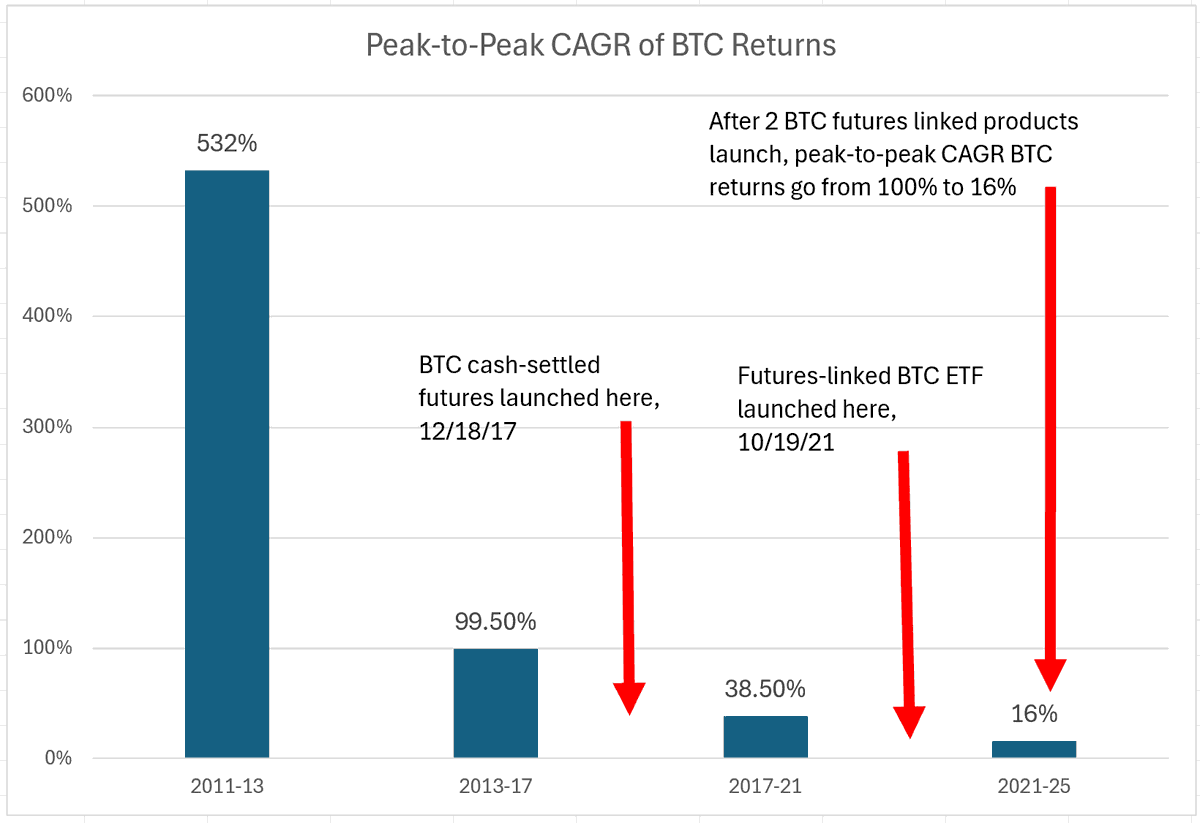
El impacto del debate sobre el “Bitcoin virtual” comenzó el lunes, 5 de octubre. Según el analista Luke Gromen, los rendimientos anuales de Bitcoin han disminuido drásticamente, pasando de tres dígitos a dos dígitos. Esta tendencia coincidió con el lanzamiento de nuevos derivados.
 Fuente: X
Según él, el crecimiento del llamado “crédito digital” afectará aún más los rendimientos de BTC, advirtiendo a los usuarios que estudien el concepto de “crédito digital” que surgió en Londres en la década de 1980.
Le preocupa que la mayoría de los derivados se liquiden en efectivo y no en BTC, lo que significa que las transacciones no requieren una oferta y demanda física de BTC.
Sin embargo, Vetle Lunde, jefe de investigación en K33 Research, minimizó el riesgo.El interés abierto en futuros con liquidación en efectivo representa aproximadamente el 2% de la oferta circulante de BTC; los ETFs vinculados a futuros representan una porción menor de ese interés abierto.
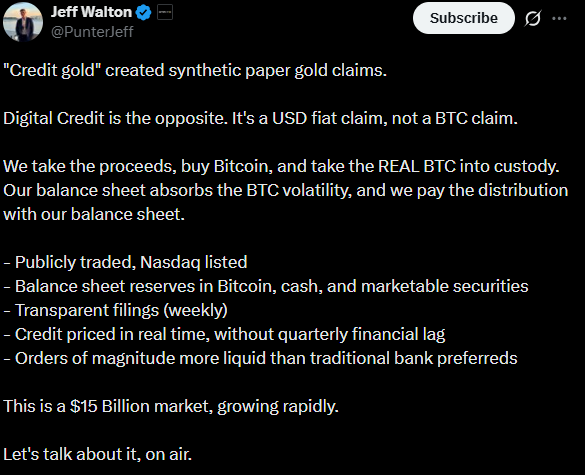
En cuanto a las preocupaciones sobre el “crédito digital”, Jeff Walton, director de riesgos en la empresa Strive, señaló que todavía se dispone de BTC físico verificable.
 Fuente: X
No es la primera vez que surgen preocupaciones sobre el “Bitcoin virtual”. En 2024, se hicieron acusaciones similares en relación con los productos de Bitcoin de Coinbase y los ETFs basados en BTC al contado.
Aun así, la mayoría de los analistas parecían estar de acuerdo en que la disminución de las rentabilidades y la volatilidad de Bitcoin están relacionadas con la creciente adopción institucional, lo cual es un signo positivo. Saylor añadió: “La disminución de la tasa de crecimiento anual compuesto (CAGR) es consistente con un activo que está madurando; no demuestra el control de las monedas fiduciarias. Los derivados pueden influir en el precio, pero no pueden cambiar el límite de oferta de Bitcoin. Mi tesis sigue siendo que se está produciendo una mayor adopción de este capital digital escaso.” Además, la volatilidad de Bitcoin también ha disminuido del 150% al 50% desde 2018, lo que refuerza aún más la idea de una creciente adopción del activo. De hecho, el CEO de CryptoQuant compartió una perspectiva similar, señalando que el precio de Bitcoin podría aumentar moderadamente (entre un 300% y un 500%) en este ciclo, gracias a la fuerte adopción institucional. En general, las crecientes fluctuaciones y las menores rentabilidades de Bitcoin pueden tener poco que ver con los productos derivados. **Resumen final:** Saylor defiende el concepto de “crédito digital” como un factor que impulsa la demanda de Bitcoin físico. Las rentabilidades del ciclo de Bitcoin han disminuido del 500% al menos del 50%, y los analistas atribuyen esto a los productos derivados, incluido el “crédito digital” (como STRC).