Apilas satélites („satellites“); aumentas tu rendimiento económico y preferirías vender tu coche antes que separarte de tus bitcoins („BTC“). Pero ¿significa eso que deberías basar tus años de retiro en el bitcoin?
Muchos profesionales de la industria de la jubilación, como el profesor de finanzas del MIT Jonathan Parker, sostienen que existe un nivel óptimo de exposición a las criptomonedas en una cartera de jubilación diversificada.
“Sí, cero”, responde Parker.
Parker, cuyas investigaciones abarcan la selección de carteras, las finanzas personales, las finanzas de jubilación y el bitcoin, es excepcionalmente directo al respecto de cuál debería ser el lugar de las criptomonedas en una cartera. Sin embargo, esta opinión es compartida por la mayoría de las personas.
Una encuesta reciente del National Institute on Retirement Security reveló que el 77% de los estadounidenses considera que las criptomonedas son arriesgadas en los planes de jubilación en el lugar de trabajo.
Sin embargo, tanto los reguladores como las empresas de inversión han estado abriendo gradualmente el paso a una mayor exposición a las criptomonedas en los ahorros para la jubilación en los últimos años.
Por ejemplo, BlackRock considera que una asignación del 1%-2% de bitcoin puede ser razonable en una cartera diversificada, siempre y cuando los inversores estén dispuestos a asumir ese riesgo; Fidelity, por su parte, sugiere que asignaciones del 2%-5% podrían mejorar los resultados de la jubilación. Una participación más pequeña permite a los inversores beneficiarse de la volatilidad del bitcoin al tiempo que se reduce el riesgo negativo.
Pero hay una pregunta aún más interesante que la de si las criptomonedas son demasiado arriesgadas en sí mismas:
¿Puedes ser un ferviente creyente de que el bitcoin es la moneda ideal, o de que el ether será el futuro de las finanzas… y aún así decidir que tus ahorros para la jubilación estarán mejor sin ellas?
El bitcoin ya está comenzando a formar parte de las carteras de jubilación.
Ryan Firth es el fundador de Mercer Street Personal Financial Services, un asesor financiero especializado en activos digitales.Él considera que el Bitcoin puede formar parte de una cartera convencional, en lugar de ser una apuesta independiente para la jubilación. Dice que el BTC potencialmente podría reemplazar parte de la exposición a las acciones, en lugar de simplemente añadirse a ellas. Comentó en la revista: “El Bitcoin ofrece un mayor potencial de retorno que las acciones, pero con más volatilidad”. Los estadounidenses tienen opiniones dispares sobre el uso de las criptomonedas en los planes de jubilación. Fuente: National Institute on Retirement Security. Su regla general es que los activos criptográficos no deberían representar más del 5% de los activos invertibles, y añade: “El enfoque conservador es invertir solo lo que estés dispuesto a perder”. Los fondos de jubilación mismos están comenzando a incorporar criptomonedas en sus carteras. La gente promedio podría pensar que la industria criptográfica es demasiado arriesgada, pero los inversores institucionales la ven como una oportunidad. Los registros públicos muestran que los fondos de pensiones y otros inversores importantes poseen fondos cotizados en bolsa de Bitcoin (ETFs), mientras que otros han adquirido exposición a través de empresas relacionadas con este sector. Por ejemplo, CalPERS, el mayor fondo de pensiones de los Estados Unidos, ha revelado que ha invertido en Strategy, el mayor poseedor de Bitcoin corporativo, como parte de su cartera de acciones orientada a índices.Aunque se indica a la revista que no ha realizado inversiones directas en criptomonedas, sí ha invertido en empresas que “algunos podrían considerar compañías del sector cripto”, como Coinbase, “una empresa que cotiza en bolsa y opera una plataforma de intercambio de criptomonedas”. La diferencia aquí radica en que los inversores institucionales buscan obtener exposición al crecimiento de la industria cripto, en lugar de limitarse a hacer de Bitcoin un activo principal para la jubilación. El portafolio de inversión para la jubilación tiene una función que Bitcoin no cumple. Las frecuentes caídas de valor de Bitcoin, así como los mercados bajistas que duran todo un año, lo convierten en un activo complicado de mantener para quienes se acercan o ya están en la edad de jubilación. BlackRock recomienda una asignación de hasta el 2% de Bitcoin, siempre que los inversores estén dispuestos a asumir riesgos. Fuente: BlackRock. Cuando eres joven, una caída de valor es solo un episodio ocasional en una tendencia generalmente ascendente; pero cuando estás jubilado, gastar ahorros que han disminuido significativamente en valor agrava considerablemente los daños. Bill Bengen, el planificador financiero e investigador cuyo trabajo dio origen a la regla de retirada de fondos de jubilación del 4%, afirma que la preservación del capital debe ser la “prioridad principal” de los portafolios de jubilación. Recomienda limitar la participación de activos volátiles como Bitcoin al 5% como máximo para “evitar desastres”. La cuestión no es simplemente si Bitcoin se recuperará, sino si los inversores pueden permitirse esperar tanto tiempo.¿Cuál es la reacción cuando los precios inevitablemente bajan? [...] ¿Qué pasaría si las criptomonedas llegaran a cero? ¿Cómo afectaría eso sus planes y cuál es su plan de respaldo?»
¿Qué pasaría si tu tesis de inversión estuviera equivocada?»
Esta pregunta ha cruzado la mente incluso de los defensores más acérrimos de Bitcoin: ¿cuánto de tu futuro debería depender de que una tesis de inversión sea correcta?»
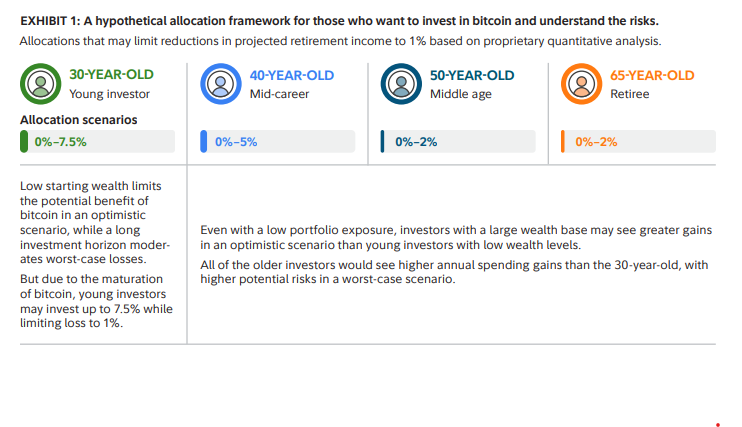
Un marco de asignación hipotético para aquellos que quieran invertir en Bitcoin. Fuente: Fidelity
¿Qué pasa si no solo has desperdiciado el trabajo de toda tu vida, sino también tu fondo de retiro; si Bitcoin es víctima de ataques cuánticos, o si se inventa algo mejor que Bitcoin?»
Bengen dice que muchas personas creen que la IA se encuentra en una burbuja.»
“Las burbujas eventualmente estallan. Lo mismo podría decirse de Bitcoin.”»
Este problema es muy real para cualquiera que construya su cartera de retiro basada en una inversión de gran convicción, ya que la convicción no elimina la posibilidad de estar equivocado.»
Parker dice que los inversores no deberían mantener efectivo en sus cuentas de retiro, ni tampoco dinero digital de tipo peer-to-peer.»
“Las monedas están para realizar transacciones, no para invertir. Bitcoin no es una excepción.”“La gente debería invertir en activos reales que generen intereses, pagos de cupón o dividendos.” Dice que los inversores que quieran estar expuestos al éxito o al fracaso de la industria de las criptomonedas deberían poseer las acciones o deudas de empresas que generan ingresos a partir de ellas, en lugar de mantener Bitcoin en sí mismo. Puedes creer en las criptomonedas sin apostar tu jubilación a ellas. Si tus ahorros para la jubilación no están en Bitcoin, eso no significa que no estés comprometido con su crecimiento a largo plazo. No tienes que elegir entre creer que las criptomonedas son el futuro o considerarlas una apuesta especulativa que no tiene lugar en una cartera seria, como aconseja Firth: “No tiene que ser una propuesta de todo o nada”. Todavía puedes creer que las criptomonedas cambiarán el mundo, sin que tu jubilación dependa de que tengas razón.Pero solo encuentro $10TAG127





