El XRP Ledger se está acercando a la introducción de funciones de préstamo nativas, un desarrollo que podría ampliar el papel de la red en las finanzas institucionales. El apoyo de los validadores al protocolo de préstamo propuesto ha aumentado en las últimas semanas, lo que acerca a la cadena de bloques a una actualización que permitiría a las instituciones financieras y otros participantes acceder a préstamos a plazo fijo directamente a través de la red.
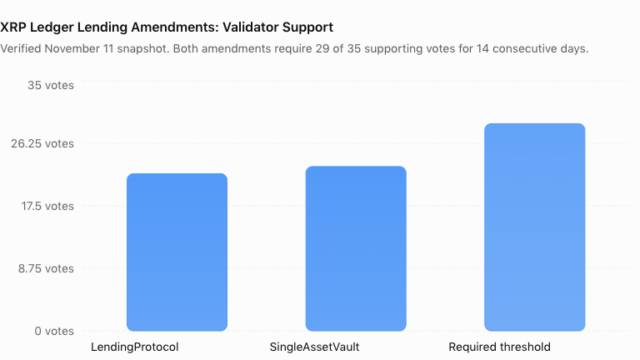
Según el informe de votación del 11 de noviembre, la enmienda al LendingProtocol recibió el apoyo de 22 de los 35 validadores de confianza del XRP Ledger, mientras que la enmienda asociada al SingleAssetVault obtuvo 23 votos.
Ambas propuestas requieren al menos el apoyo de 29 validadores durante dos semanas consecutivas antes de su activación.
Aunque las enmiendas aún no han alcanzado ese umbral, el creciente apoyo indica que la red está avanzando hacia una posible expansión significativa de su infraestructura financiera.
La propuesta de préstamo del XRP Ledger recibe apoyo de validadores
El sistema de préstamo propuesto ha atraído más apoyo de validadores desde octubre.
El 19 de octubre, la enmienda al LendingProtocol contaba con 19 validadores a su favor; este número aumentó a 22 el 11 de noviembre, lo que representa aproximadamente el 63% del grupo de validadores de confianza.
Mientras tanto, el SingleAssetVault pasó de tener 21 a 23 validadores a su favor, lo que equivale a aproximadamente el 66%.
Según el rastreador de enmiendas del XRP Ledger, LendingProtocol necesitaba siete votos adicionales, mientras que SingleAssetVault requería seis en el momento de la toma de muestra.
Estas enmiendas están diseñadas para funcionar juntas, lo que significa que ambas deben recibir la aprobación necesaria antes de que la infraestructura de préstamos pueda operar en la red principal del XRP Ledger.
Es importante destacar que alcanzar los 29 votos no implica una activación inmediata; las propuestas deben mantener la mayoría requerida durante 14 días consecutivos.
Este proceso de aprobación permite a los validadores evaluar los cambios propuestos antes de que se conviertan en parte de la red.
Como informamos anteriormente, el desarrollo de los servicios de préstamo en XRP (XRPL) ha continuado durante todo 2026, con los desarrolladores perfeccionando las especificaciones técnicas y los mecanismos de gestión de riesgos del protocolo.
El creciente apoyo es alentador, aunque el calendario de activación final sigue siendo incierto.
Cómo el préstamo nativo podría transformar el XRP Ledger
El sistema de préstamo propuesto introduciría nuevas capacidades financieras directamente en el XRP Ledger.
Bajo este marco, los usuarios podrían depositar activos compatibles en bóvedas compartidas, creando fondos de liquidez que los intermediarios de préstamos podrían utilizar para otorgar préstamos a plazo fijo.
```A diferencia de muchos protocolos de préstamo de financiación descentralizada, el sistema propuesto no requeriría que los prestatarios proporcionaran garantías directamente al protocolo.
En su lugar, los intermediarios de préstamos serían responsables de evaluar la solvencia, gestionar los riesgos de los préstamos y proporcionar capital para cubrir las primeras pérdidas.
Ripple ya ha explicado cómo este sistema podría funcionar en los mercados financieros tradicionales.
En un comunicado oficial del 29 de junio, Jasmine Cooper de Ripple describió la infraestructura de préstamo propuesta y sus posibles aplicaciones en el ámbito de la financiación institucional.
Cooper explicó que el protocolo separa las decisiones de crédito de la ejecución del préstamo, lo que permite a las instituciones financieras mantener el control sobre el proceso de aprobación de los préstamos, mientras que utilizan la cadena de bloques para gestionar los planes de reembolso, los cálculos de intereses y los procedimientos de liquidación.
Ripple también proporcionó un ejemplo práctico que involucra a un proveedor de servicios de pago que necesita liquidez a corto plazo mientras espera la liquidación de una transacción transfronteriza.
En lugar de depender exclusivamente de una línea de crédito bancaria tradicional, dicho proveedor podría acceder a la liquidez a través de una plataforma de préstamo institucional basada en el XRP Ledger.
Este enfoque podría hacer que la red sea más atractiva para las instituciones familiarizadas con los mercados financieros tradicionales.
Consideramos que este desarrollo es particularmente interesante, ya que representa otro paso hacia la integración de la infraestructura de la cadena de bloques con los servicios financieros tradicionales.
En lugar de centrarse exclusivamente en las transferencias de criptomonedas, el XRP Ledger podría llegar a apoyar una gama más amplia de actividades financieras.
¿Podría el préstamo institucional aumentar la demanda de XRP?
Una de las principales preguntas en torno a esta propuesta es si la ampliación de las capacidades de préstamo podría influir en la demanda de XRP.
La respuesta depende en gran medida de cómo las instituciones y otros participantes utilicen la red una vez que esté activada.
El XRP Ledger ya soporta pagos, activos tokenizados y comercio descentralizado.
La adición de prestamos nativos podría crear nuevas oportunidades para los proveedores de liquidez y las instituciones financieras.
La amplia estrategia de DeFi institucional de Ripple ha destacado las ambiciones de la empresa para expandir las funcionalidades del XRP Ledger en áreas como los pagos, la gestión de garantías y los créditos en cadena.
Si la actividad de préstamo aumenta, la red podría experimentar un mayor volumen de transacciones y una mayor participación.
Sin embargo, un aumento en la actividad de préstamo no se traduciría automáticamente en un aumento equivalente en la demanda de XRP.
El sistema propuesto puede soportar diferentes activos, y los participantes institucionales podrían optar por utilizar monedas estables o instrumentos financieros tokenizados en lugar de XRP en sí.
No obstante, XRP sigue siendo el activo nativo de la red y se utiliza para pagar las comisiones de las transacciones.
A medida que el ecosistema se expande, una mayor actividad en la red podría contribuir al aumento de la utilidad de XRP, aunque el efecto directo en su precio de mercado sigue siendo incierto.
Análisis del precio de XRP: Lo que deben vigilar los traders
La propuesta de préstamo llega en un período difícil para el rendimiento del mercado de XRP.
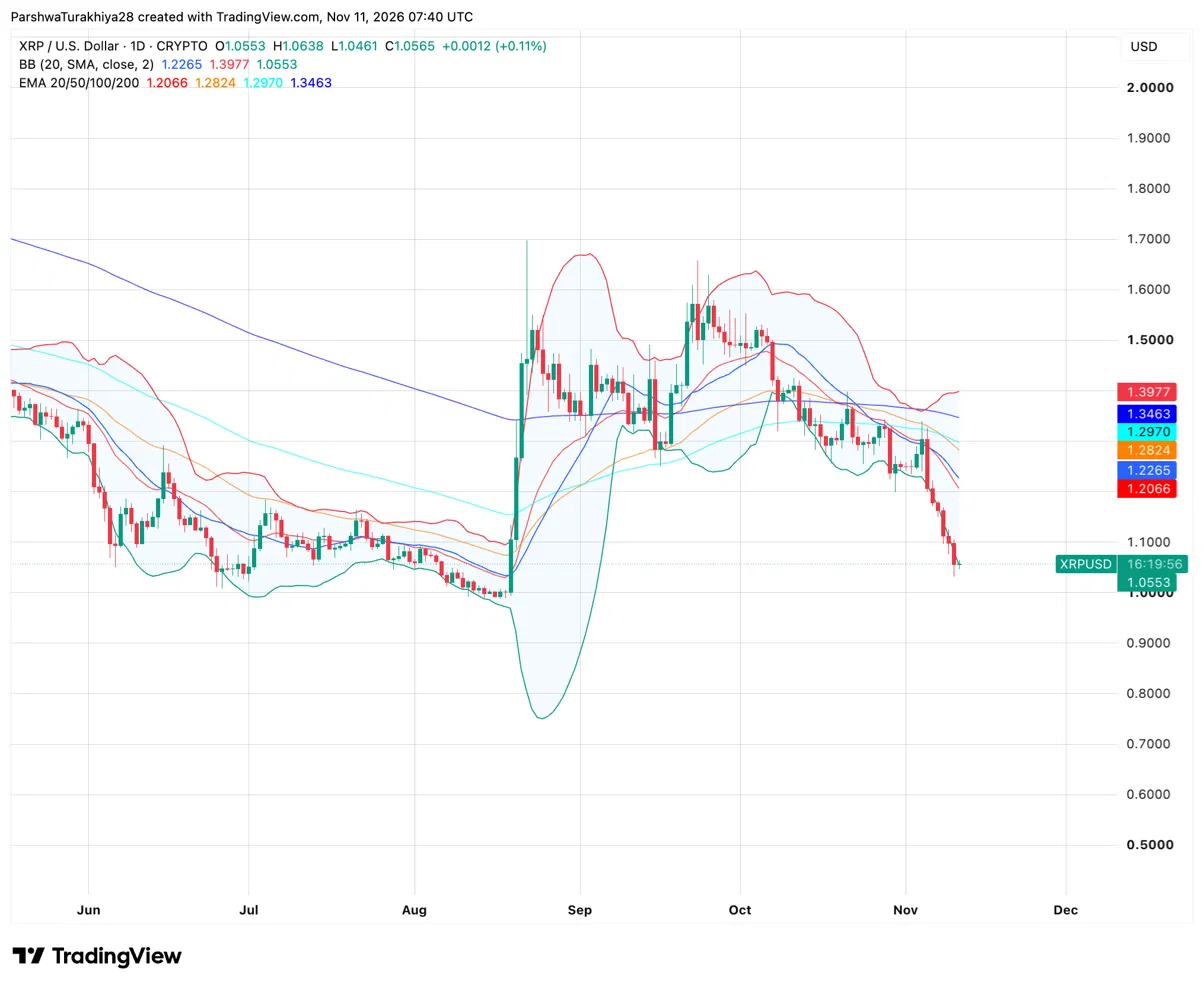
Las últimas transacciones han acercado a XRP al nivel psicológicamente importante de $1, tras una corrección más general en el mercado de criptomonedas.
Por lo tanto, la región de $1 es un área importante que los traders deben supervisar.
Una recuperación sostenida por encima de este nivel podría incentivar a los compradores a dirigirse a la zona de resistencia de $1.17–$1.18 identificada en los análisis de mercado recientes.
Si XRP consigue un impulso más fuerte por encima de ese rango, los traders podrían comenzar a evaluar niveles de resistencia más altos.
A principios de esta semana, el analista de criptomonedas Ali Martinez señaló una posible recuperación del precio de XRP hacia $1.30, aunque la condición de soporte de $1.14 que sustentaba esa previsión no se cumplió posteriormente.
Esto subraya por qué los traders deben seguir la evolución actual del precio en lugar de confiar exclusivamente en predicciones técnicas anteriores.
Las próximas enmiendas a las regulaciones ofrecen un potencial catalizador para el desarrollo a largo plazo, pero su impacto en el precio dependerá de la adopción real por parte de los usuarios, y no solo de la aprobación de los validadores.
¿Qué ocurrirá a continuación con XRP?
El próximo hito será ver si LendingProtocol y SingleAssetVault logran obtener los votos restantes de los validadores.
Una vez que ambas enmiendas mantengan un apoyo suficiente durante dos semanas consecutivas, el XRP Ledger podría activar su infraestructura de préstamos nativa.
Los desarrolladores ya están preparando mejoras adicionales al sistema de préstamos propuesto, lo que demuestra que el trabajo técnico continúa mientras el proceso de votación está en curso.
Para los usuarios institucionales, la introducción de préstamos podría expandir las funcionalidades del XRP Ledger más allá de los pagos y las transferencias de activos.
Para los inversores en XRP, la pregunta más importante es si estas funcionalidades atraerán finalmente una actividad financiera significativa.
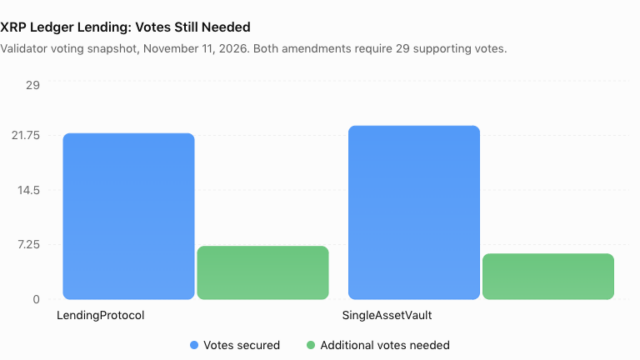
Fuente: Rastreador de enmiendas al XRP Ledger, 11 de noviembre de 2026. Al alcanzar 29 votos comienza el período de mayoría requerido de 14 días; esto no garantiza la activación inmediata.
Creemos que el creciente apoyo de los validadores merece ser monitorizado, ya que refleja el continuo desarrollo de la infraestructura institucional del XRP Ledger.
Aunque la aprobación no está garantizada, el sistema de préstamos propuesto podría convertirse en otro componente importante de la estrategia de crecimiento a largo plazo de la red.