Рынок без покупателей: неделя большого падения
В своей статье для ForkLog трейдер и автор Telegram-канала Coen+ Владимир Коэн проанализировал ситуацию на рынке технологических акций, объяснил, почему продажи не привели к масштабному кризису, и оценил перспективы фондового и криптовалютного рынков на фоне оттока капитала из инвестиционных фондов, связанных с биткоином.TAG20@@
В четверг количество продавцов на американском рынке было в пять раз больше, чем количество покупателей; индекс полупроводников пережил самый плохой день в своей истории. Неделя завершилась умеренными потерями: дисбаланс в позициях участников рынка оказался значительным, но механизмы управления рисками крупных компаний сработали эффективно. Капитал остался на рынке и перешел в такие инструменты, как облигации, золото и компании с собственным денежным потоком. Новые инвестиции в криптовалюты не поступили, и текущие падения рынка компенсируются другими инвестиционными направлениями.
Главные события недели
- Снижение эффективности алгоритмов искусственного интеллекта и объемов памяти в компьютерах.5 ноября: индекс SOX упал на 12,3%, Nasdaq 100 — на 6,4%, S&P 500 — на 4,4%.**Итог недели:** S&P 500 понизился на 2,7%; Nasdaq — на 3,4% (четвертая неделя подряд). С начала года S&P 500 все еще увеличился на 8%. **Деньги перешли в “качественные” активы.** Доходность 10-летних американских облигаций составила 4,86% (по сравнению с предыдущим месяцем в -8%); цена золота выросла на 4,6%, акции компаний, занимающихся добычей золота, — на 14%; акции Amazon (AMZN) — на 7,9%. **Нефть упала на 13%.** Цена сырой нефти Brent опустилась ниже уровня $99; часть дополнительной премии за нефть, установленной для иранских производителей, была снята в ожидании сделки. **Крипторынок не получил новых инвестиций.** Из инвестиций в ETF-фонды, связанные с биткойном, было снято 1,28 млрд долларов; стоимость стейблкоинов упала на 5,7% по сравнению с майским рекордом. Лучшие результаты показали фонды TRX, ZEC, XMR и BNB. **Календарь событий и прогнозы на стороне покупателей.** Индекс Nasdaq 100 вернулся к средним значениям за последние 20 лет; впереди находится самый активный период четырехлетнего цикла рынка. **Анализ причин краха:** 22 октября все основные стратегии хедж-фондов одновременно потерпели убытки (как на основе фундаментальных, так и на основе количественных критериев, как американских, так и азиатских фондов). Такое происходит, когда фонды, использующие разные методы анализа, держат одни и те же позиции на рынке. Это стало первым сигналом предстоящего краха. **Доходность хедж-фондов:** По данным автора, с октября 2026 года и с начала года все стратегии хедж-фондов показали отрицательные результаты. В октябре все группы фондов понесли убытки; фонды, использующие количественные методы анализа, потеряли 12,6% (в то время как S&P 500 снизился на 0,9%). Однако с начала года каждая стратегия хедж-фондов все еще приносила прибыль (в частности, фонды, использующие количественные методы, — на 16,2%). Фонды успели сократить свои активы для снижения убытков до четверга, поэтому серии принудительных закрытий позиций не произошли. **Цена денег:** Осенью доходность 10-летних американских облигаций составляла 5,2–5,3%; объем кредитов, выданных на основе искусственного интеллекта в 2026 году, достиг около 500 млрд долларов.Спреды по кредитам оставались на минимальных уровнях в течение 25 лет; риск был недооценен. Слабые заемщики. В середине октября цена облигаций CoreWeave упала ниже 80% их номинала; индекс CDS Oracle установил новый рекорд. Проблемы, связанные с искусственным интеллектом (ИИ), оставались внутри системы кредитования; остальные аспекты этой системы их не заметили. Губернатором Техаса была избрана сторонница введения моратория на строительство новых центров обработки данных; эти центры составляют около 90% всех заявок на подключение к электросети штата. Каждый квартал задержек в строительстве означает дополнительные процентные расходы на незавершенные проекты. В начале года акции компаний Sandisk и Micron выросли на 650% и 250% соответственно; затем началась процедура ликвидации перегруженных инвестиционных позиций: ETF-фонды, связанные с данными акциями, продали активы на сумму около 47 млрд долларов; фонды, предназначенные для снижения волатильности рынка, продали активы на сумму около 61 млрд долларов; дилеры реализовали активы на сумму около 7 млрд долларов на каждый 1% падения индекса S&P 500. С точки зрения механизмов рыночных операций, это более похоже на ситуацию 1998 года, чем 2000-го: ликвидация одной перегруженной инвестиционной позиции происходила в рамках функционирующей кредитной системы. В случае полного краха рынка объем продаж превышает объем покупок в 8–10 раз; в четверг таких сделок было особенно много. Полного очищения рынка не произошло, и возможность новых минимумов по ценам все еще существует. Темы, которые оказали решающее влияние на выборы в Конгресс: центры обработки данных, тарифы на электроэнергию, разрешения на строительство новых объектов. Для инвесторов эти факторы важны с точки зрения стоимости кредитов и сроков их погашения. Цены на жизненные потребности (89%) и война с Ираном (74%) остаются ключевыми факторами, влияющими на политику в области энергетики и инфляции до конца года. Оценки рыночной ситуации: дисбалансы на рынке устранены; бульбашки инвестиционных пузырей больше не существуют.
Курс акций Nasdaq 100 примерно равен сумме 20 летних прибылей компаний, что соответствует их 20-летнему медианному уровню. Курсы акций индексов Russell 2000 и средних компаний ниже этого медианного уровня. Самым дорогим индексом по сравнению с его историческими показателями является S&P 500 (соотношение цена/прибыль составляет 18, в то время как медианное значение — около 16,5); эту премию за высокую стоимость акций получают крупнейшие компании (мегакапы). На уровне индексов не наблюдается явления перегрева рынка.
Прогнози отношения цена/прибыль (P/E) для американских индексов по сравнению с их 20-летним историческими показателями. Источник: автор. Прогнози отношения цена/прибыль для крупнейших компаний (мегакапов) и технологических секторов по сравнению с остальными компаниями индекса S&P 500. Источник: автор.В 2000 году стоимость акций технологических компаний превышала сумму 40 летних прибылей компаний; сейчас эта премия снизилась с 30 до 20 летних прибылей. Это произошло еще до краха рынка. Акции компании NVDA оцениваются примерно в 10 летних прибылей на период в 24 месяца вперед (с 2013 года). Рынок наказал стратегии компаний, основанные на использовании искусственного интеллекта и долговых моделях для развития бизнеса, однако прибыльность этих компаний не пострадала.
Почему прошлая неделя не стала катастрофой?
Прошлая неделя не стала катастрофой по трем причинам:
- Деньги направлялись в секторы с высокой качественностью акций, а не в сферу кредитных кризисов; доходность 10-летних американских облигаций снизилась до 4,86%, но показатели пяти секторов из 11 выросли (AMZN +7,9%, MCD +7,1%, BRK-B +5,2%), то есть компании, финансирующие себя самостоятельно, остались устойчивыми.
- Рецессии нет: уровень занятости в экономике вырос на 165 000 единиц, в то время как прогнозировалось лишь увеличение на 60 000 единиц; кроме того, Федеральная резервная система (ФРС) повысила процентные ставки. 9 декабря рынок ожидает роста экономики примерно на 80%.
- Крупные игроки на рынке заранее снизили свои риски; механические продавцы акций совершили свои операции за одну торговую сессию, а инвесторы, ищущие качественные инвестиционные возможности, вернулись на рынок в пятницу. Это проявление контролируемой ротации капитала: средства перетекают из одного сегмента рынка в другой и остаются на рынке в целом.
Золото и серебро снова выступают в роли защитных инструментов для инвесторов.
За два месяца продаж золото потеряло около 30% от своего пика, серебро — около 60%.Еще 30 октября металлы продавались вместе с акциями из-за требований к маржинальным условиям: золото — на 3,3%, серебро — на 5,9%. На этой неделе ситуация изменилась: 5 ноября, в день обвала акций, цена золота выросла на 3,4%, а цена серебра — на 4,9%. Металлы вновь стали средством защиты инвесторов от рисков, связанных с колебаниями акций.
За неделю цена золота выросла на 4,6% и составила $4087, цена серебра — $51,76; акции компаний, занимающихся добычей золота, увеличились на 14%. Мой прогноз с прошлого анализа (пробой уровня $4050 и рост до $4120 для золота, $52–55 для серебра) сбылся: максимальная цена золота на неделе достигла $4147, а серебра — $53,5. Рынок металлов сталкивается с позициями трендовых фондов (CTA), которые занимаются продажей облигаций и акций обеих металлов. Для золота зона закрытия позиций продаж начинается с уровня $4090–4100; полный разворот тенденций может произойти выше $4200. Для серебра покупки акций начинается при цене выше $53–56, и максимальная цена на неделе была достигнута именно на этом уровне. Соотношение золота к серебру в конце января составило 79 к 46; серебро является наиболее активно торгуемым металлом, и его рост может быть более резким при определенных условиях. Goldman Sachs в третий раз снизил свои прогнозы: цена золота к концу 2026 года ожидается на уровне $4150, а к концу 2027 года — $4800. Центральные банки (включая Народный банк Китая) продолжают поддерживать цены на металлы; они покупают их уже 23-й месяц подряд. Для крипторынка это важный сигнал: инвесторы предпочитают облигации и золото в качестве средств защиты от рисков. Ноябрь является подходящим моментом для входа на рынок металлов. С 1950 года индекс S&P 500 повышался в течение 12 месяцев после каждых промежуточных выборов в Конгрессе США в среднем на 15%. Год промежуточных выборов обычно сопровождается наиболее сильным падением цен на рынке; в среднем индекс снижается примерно на 17%. Через 12 месяцев после такого падения индекс вновь начинает расти, в среднем на 32%.У индекса S&P 500 текущее падение по сравнению с рекордным уровнем значительно меньше, чем обычно для таких периодов; у индекса Nasdaq падение превысило 10%. Я предполагаю, что падение может усилиться еще немного. Однако с высокой вероятностью эта ситуация станет основой для новой исторической тенденции: в ноябре выгодно покупать акции, чтобы затем продать их в декабре и следующем году. Владельцы акций, связанных с технологиями искусственного интеллекта, с большой прибылью за год скорее всего отложат процедуру уплаты налогов на январь – это окажет положительное влияние на рынок в декабре, но создаст риск в январе.
Криптовалюты: кто выдержал кризис и почему?
Биткоин завершил неделю на уровне $74 800 (-4,4%). Максимальная цена ($81 200) была достигнута в среду после выборов; минимальная цена ($73 500) – в воскресенье вечером. За неделю было закрыто около $856 млн позиций на рынке криптовалют, из которых 90% относились к длинным позициям (позициям на рост цен). Цена биткоина опустилась ниже средней цены его покупки для краткосрочных инвесторов (около $75 700). Этериум потерял 6,5% и теперь ценится ниже уровня своей последней продажи (около $2262); следовательно, средний владелец акций Этериума понес убытки. Доля биткоина в общем объеме криптовалютных торгов составляет 59,3%; индекс страха и жадности на рынке криптовалют – 25%.
Все криптовалюты выдержали негативные влияния рыночных кризисов.TRX вырос на 2,0% (токен сети TRON, используемый для расчетов в USDT; общая стоимость стейблкоинов в этой сети составляет около $90 млрд); ZEC увеличил свою стоимость примерно на 3% к субботе (6 ноября в сети TRON было активировано обновление). XMR остался на прежнем уровне (+0%); BNB упал на 3,9% (компания Binance открыла возможность снятия средств с счетов через три дня после хакерской атаки; общий объем снятых средств составил $3,64 млрд; этот процесс прошел без серьезных последствий для рынка криптовалют).
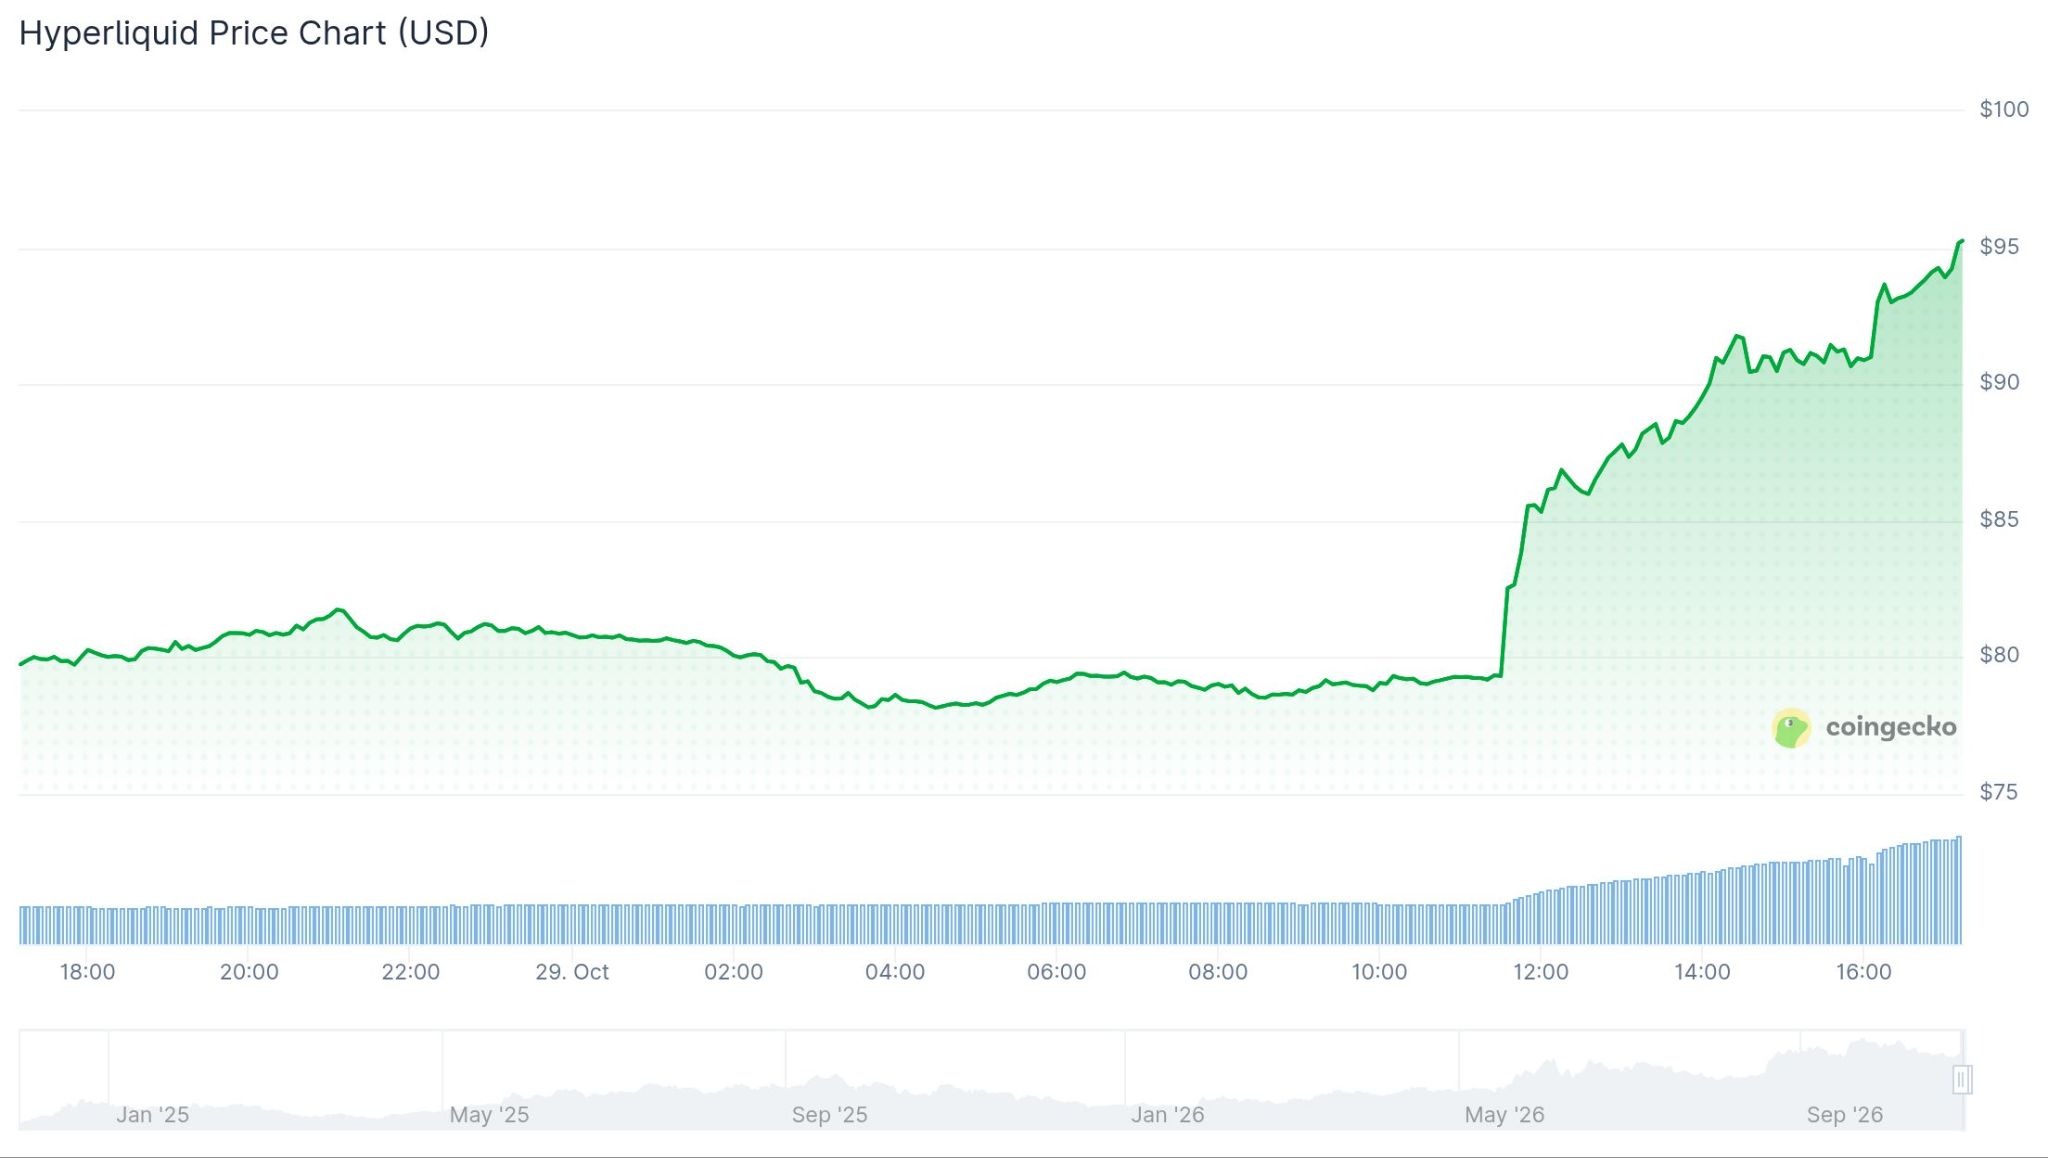
Слабее биткоина. ETH: -6,5% (изъятия из ETF около 365 млн долларов в неделю); TAO: -7,2% (токен, связанный с искусственным интеллектом, следует за акциями, связанными с искусственным интеллектом); SOL: -8,4% (изъятия из ETF на платформу Solana); XRP: -11,0% (нулевые притоки в ETF; высокий уровень риска); HYPE: около -12% к субботе (исчерпался импульс, вызванный новостями о сотрудничестве с ICE; крупные инвесторы продали 1,2 млн единиц HYPE); BCH: -16,0% (высокий уровень риска); NEAR: -16,4% (токен, связанный с искусственным интеллектом, следует за акциями, связанными с искусственным интеллектом). Потоки средств в криптовалютные ETF: по пятницам, за неделю, месяц и квартал. Источник: автор. За неделю из биткоин-ETF было изъято 1,28 млрд долларов, из которых 1,21 млрд долларов — из ETF на базе акций IBIT; все криптовалютные ETF вместе потерпели убытки в размере 1,15 млрд долларов. В пятницу средства уходили из всех сегментов рынка: биткоин (-412 млн долларов), Эфир (-93 млн долларов), Solana (-24 млн долларов), HYPE (-8 млн долларов), XRP (0 долларов). За месяц криптовалютные ETF потерпели убытки в размере 2,9 млрд долларов, но за квартал остаются в плюсе на сумму 4,67 млрд долларов — притоки, связанные с ралли в августе-сентябре, проявились лишь частично. Это сокращение позиций инвесторов, но массового отхода институциональных инвесторов с рынка криптовалют не произошло.
Основная проблема рынка: на рынок не поступает достаточно новой ликвидности. Капитализация стейблкоинов 2 ноября составляла 297,6 млрд долларов, по сравнению с рекордными 315,5 млрд долларов в мае. Премия, предлагаемая платформой Coinbase, уже два месяца носит отрицательный характер (американские инвесторы не проявляют интереса к покупке стейблкоинов). Корейские розничные инвесторы, которые весной и летом переводили прибыль с фондового рынка в криптовалюты, после падения индекса KOSPI на 44% по сравнению с июньским пиком, закрывают свои позиции. В таких условиях сокращение позиций инвесторов происходит в основном путем покупки фьючерсов; накопленные длинные позиции становятся источником дополнительных убытков на следующих этапах рыночных колебаний (например, в воскресенье). Календарь рыночных рисков:
-
11 ноября MSCI объявит решение относительно компаний, выпускающих криптовалюты (в центре внимания аналитиков из групп Strategy и Metaplanet).
- С 17 ноября лицензированные платформы в России смогут продавать розничным инвесторам BTC, ETH и USDT, что является небольшим, но реальным приростом новой аудитории.**Условия:** низкий уровень инфляции (CPI); цена нефти марки Brent ниже 95 долларов; восстановление рынка полупроводников; приток средств в инвестиционные фонды типа ETF. **Второй этап кризиса:** снижение цен на 25%. **Показатели:** S&P 500 — 7100–7300; биткойн — 68 000–72 000; золото — 3875–3950 долларов. **Условия для дальнейшего кризиса:** высокий уровень инфляции (CPI); индекс DXY выше 102,5; 10-летние облигации при доходности 5%. **Следующий этап кризиса:** резкое падение цен на 5%. **Показатели:** S&P 500 — ниже 7100; биткойн — ниже 68 000; золото — ниже 3875 долларов. **Возможные факторы кризиса:** кредитные проблемы у фондов или операторов облачных технологий на основе искусственного интеллекта (ИИ); удар по энергетической отрасли Персидского залива. **Серебро:** базовая цена — 50–54 доллара; при низком уровне инфляции цена серебра может достичь 54,5–57 долларов при закрытии краткосрочных позиций; при высоком уровне инфляции — 47,5–49 долларов. **Прогнозы на конец ноября:** Ожидаю попытки рождественского ралли на рынках. Вероятность того, что закрытие месяца пройдет на уровне выше текущих показателей, для индекса S&P 500 — 60%, для биткойна — 55%. **Обзор рынков 2026 года:** Рынки 2026 года будут определяться тремя факторами: энергетикой, финансированием инфраструктуры на основе ИИ и стоимостью денег. На этой неделе цены на нефть улучшились; деньги по-прежнему остаются дорогими; модель развития рынков на основе ИИ начинает демонстрировать признаки нестабильности. Аномалии, произошедшие 22 октября, позволили крупным участникам снизить риски; исторически важный день превратился в обычную неделю. Капитал остался в экономической системе и перешел в сферу качественных активов; золото вновь обрело свою роль защитного актива; оценки активов вернулись к норме; календарь указывает на самый активный период цикла. **Ситуация на крипторынке:** На крипторынке отсутствуют покупатели, готовые вкладывать реальные деньги. Стоимость стейблкоинов снижается; инвестиционные фонды типа ETF теряют активы; азиатские розничные покупатели сокращают свои инвестиции на фондовом рынке. Пока что биткойн находится в нижней части диапазона цен (60 000–90 000 долларов); наибольший рост ожидается у криптовалют, обладающих собственным доходом и функциями. Сигналом к смене ситуации станет прекращение оттока средств из фондов IBIT и рост капитализации стейблкоинов.
Las caídas de precios de las acciones, el oro y el Bitcoin en noviembre las considero una zona de oportunidades para realizar compras parciales, con un horizonte de inversión que abarca diciembre y el año siguiente.