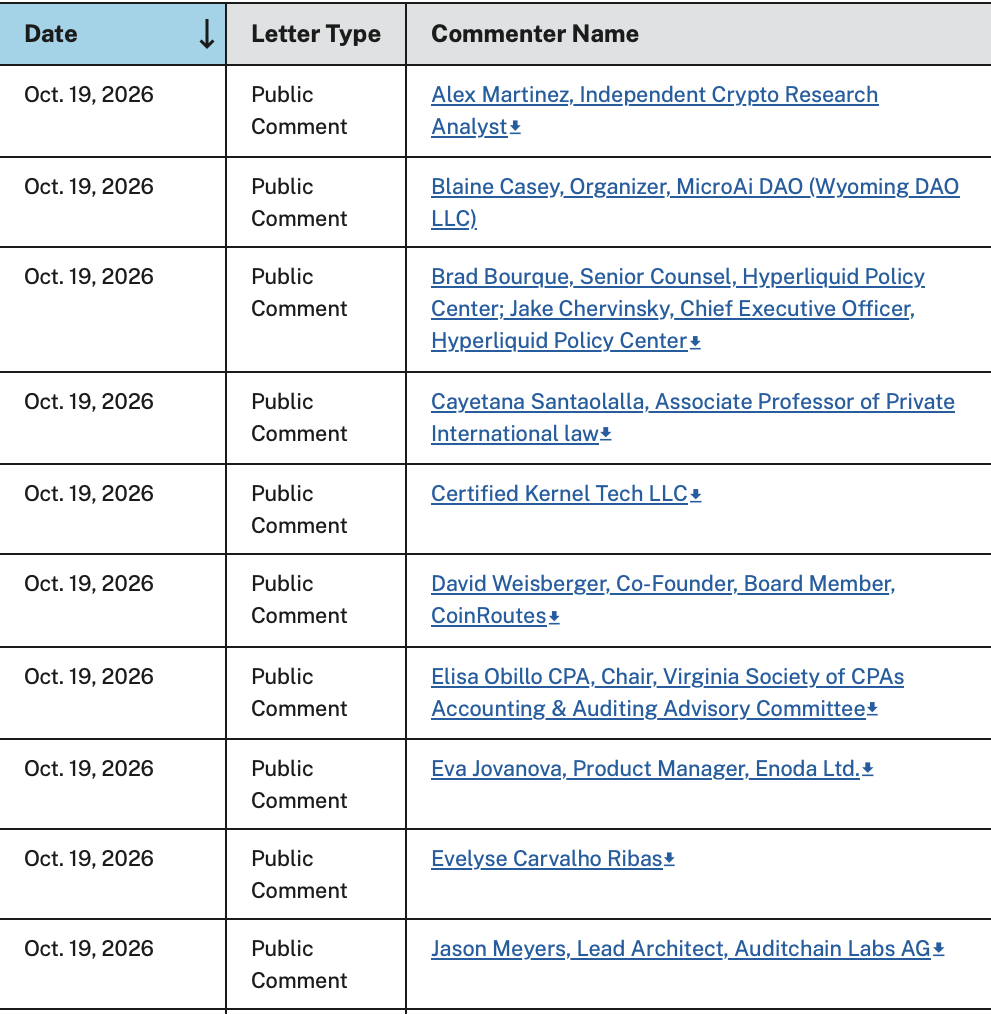
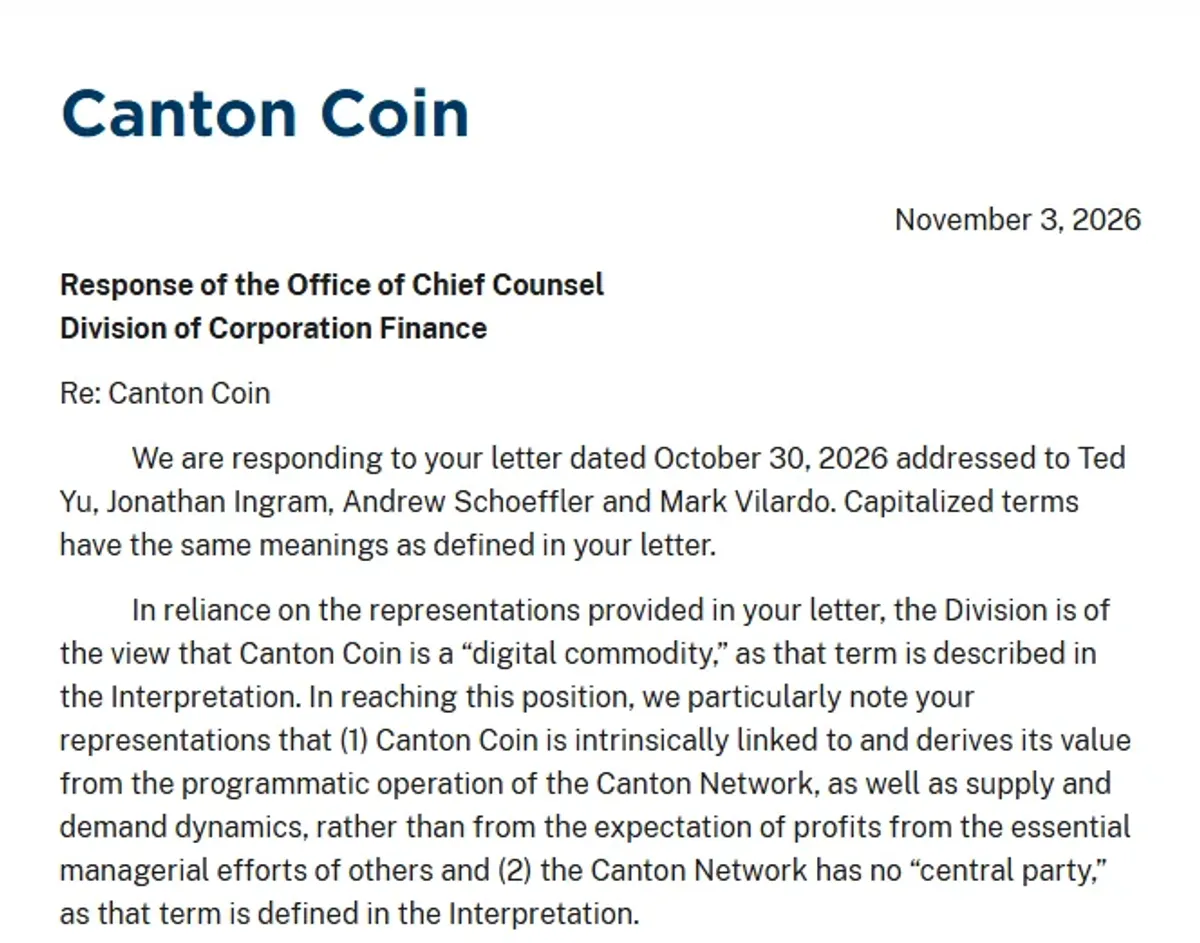
Tres empresas han revelado sus planes para operar plazas de negociación de valores tokenizados, aprovechando una exención a las regulaciones emitida por la Comisión de Valores y Bolsas de EE. UU. (SEC). Este avance supone que, por primera vez a esta escala, la infraestructura de valores basada en blockchain queda dentro de un marco regulador formal, aunque condicional. Sin embargo, estos planes todavía son intenciones y no autorizaciones operativas; además, el marco de exención que los sustenta impone condiciones específicas que deben cumplirse antes de que las plazas de negociación puedan comenzar a funcionar.
Estos anuncios sitúan a las tres empresas, cuyos nombres no se han revelado, como pioneras en el ámbito de los valores tokenizados, un tipo de instrumento que representa valores tradicionales, acciones, bonos o unidades de fondos codificados en un libro mayor distribuido. Si estas plazas de negociación finalmente se pondrán en marcha dependerá de que cada empresa cumpla con los términos de la exención, un requisito sobre el cual la SEC conserva plena autoridad para revisarlo en cualquier momento. Las empresas que han intentado introducir infraestructuras de liquidación para activos tokenizados, incluidas aquellas que trabajan en sistemas de liquidación las 24 horas del día, han tenido que superar las diferencias entre la legislación de valores existente y la arquitectura técnica de los instrumentos basados en blockchain.
Tres empresas detallan sus planes para establecer plazas de negociación de valores tokenizados.
Según los planes revelados, cada una de las tres empresas tiene intenciones de operar plazas de negociación independientes dedicadas exclusivamente a valores tokenizados, basándose en una exención a las regulaciones de la SEC como marco normativo.La palabra “plan” es clave en este contexto: las empresas han expresado sus intenciones futuras, y el marco de exenciones de la SEC les permite llevarlas a cabo dentro de parámetros definidos. Sin embargo, a la fecha de este informe, no se ha confirmado que ningún lugar o plataforma haya sido autorizado oficialmente para operar.
El hecho de que las empresas opten por operar bajo las exenciones de la SEC, en lugar de solicitar la registración completa como una bolsa o un sistema de negociación alternativo, indica una estrategia deliberada de operar dentro de un ámbito regulador limitado, mientras que las normativas relacionadas con los valores tokenizados siguen evolucionando. Tres planes simultáneos para la creación de plataformas comerciales bajo el mismo marco de exenciones, si todos avanzan, representarían una infraestructura regulada significativa, y no simplemente proyectos piloto aislados, lo que proporcionaría a la SEC datos comparativos entre diferentes modelos de operación. El número de empresas que han decidido que los parámetros de las exenciones son viables desde el punto de vista comercial es importante, ya que esto indica que no se trata únicamente de cumplir con los requisitos técnicos. Esta conclusión, alcanzada de forma independiente por tres empresas diferentes, ofrece una información más fidedigna sobre la viabilidad del marco regulador que cualquier anuncio de una sola empresa. Lo que la exención de innovación de la SEC implica para la propuesta en cuestión es importante, ya que representa una forma de alivio regulador condicional. Esta exención puede adoptar la forma de una carta de no acción, una orden de exención o una autorización especial que permite a las empresas realizar actividades que de otro modo requerirían registración completa o que entrarían en conflicto con las normativas existentes, según se documenta en los registros de la SEC. Sin embargo, dicha exención no constituye una licencia permanente, ni garantiza que la SEC extenderá el alivio indefinidamente.Por qué es importante una exención para el comercio de valores tokenizados
Los valores tokenizados ocupan una posición ambigua según las reglas actuales de la estructura del mercado estadounidense. Casi con certeza se consideran valores según el criterio de Howey y la Ley de Bolsas de Valores de 1934, lo que significa que cualquier plataforma que facilite su comercio secundario debe cumplir con requisitos de registro en bolsa, requisitos para corredores-dealers y obligaciones de sistemas de comercio alternativo, establecidos para los mercados de acciones y bonos, y no para infraestructuras de libros de contabilidad distribuidos. Una exención por innovación crea un espacio operativo definido mientras estas reglas se actualizan o se interpretan específicamente para instrumentos basados en la cadena.
El efecto práctico es que estas tres compañías pueden comenzar a operar sin esperar a que se complete todo el proceso de formulación de normativas, lo que podría llevar años, mientras siguen estando sujetas a la supervisión continua de la SEC dentro del alcance de la exención. La SEC mantiene el derecho de modificar o revocar la exención si las operaciones de la plataforma se desvían de los términos bajo los cuales se la otorgó; esta condición distingue a las exenciones provisionales del registro completo en bolsa.
Iniciativas anteriores de activos tokenizados, como el lanzamiento por Centrifuge de fondos tokenizados basados en bonos del Tesoro de EE. UU. en la plataforma Arc, y el comercio de bonos del Tesoro de EE. UU. tokenizados por Ondo, demostraron que existe demanda de liquidez secundaria basada en la cadena entre los participantes institucionales. Una plataforma regulada que opere bajo la exención de la SEC aportaría una mayor certeza legal, algo que los mercados secundarios basados exclusivamente en tecnologías DeFi para valores tokenizados no pueden ofrecer en la actualidad.
Cómo las plataformas de valores tokenizados podrían afectar el acceso al mercado
Los mercados especializados para valores tokenizados crearían una capa de estructura de mercado que actualmente no existe en Estados Unidos en su forma plenamente regulada: un mercado secundario en el que las representaciones de valores en la cadena pueden transferirse entre contrapartes dentro de un marco que cumpla con la legislación de valores, en lugar de depender de transacciones bilaterales fuera de bolsa (OTC) o de grupos de liquidez basados en protocolos no regulados.
Implicaciones potenciales para emisores, inversores y operadores del mercado
Para los emisores, los mercados secundarios regulados reducen las barreras para llevar instrumentos tokenizados a compradores institucionales que requieren vías de liquidez que cumplan con sus propios mandatos de inversión. Un valor que solo pueda ser comprado pero no revendido en un mercado regulado es considerablemente menos atractivo para la mayoría de los inversores institucionales, independientemente de su rendimiento o de sus características de garantía. La existencia de tres mercados competitivos podría acelerar las emisiones primarias al resolver esa restricción de liquidez.
Para los inversores, el marco de exenciones introduce obligaciones de protección al inversor que la SEC normalmente impone a las medidas de alivio condicional, incluyendo requisitos de divulgación, supervisión del mercado y, potencialmente, estándares de custodia y liquidación. Estas protecciones distinguen a los mercados sancionados por la SEC de los protocolos no autorizados y resuelven las preocupaciones de que el mercado de valores tokenizados haya operado hasta ahora en una zona gris de incumplimiento de las regulaciones.
Para los operadores del mercado que no pertenecen a estas tres compañías, la exención establece un modelo a seguir.Si alguno de los tres sitios opera con éxito dentro de los términos de exención establecidos, la SEC dispondrá de pruebas suficientes para establecer un régimen de exenciones más amplio o formular reglas oficiales, reduciendo así la incertidumbre regulativa que ha ralentizado la inversión en infraestructura en el sector de valores tokenizados. La oficina de innovación financiera de la SEC ha demostrado una creciente disposición a colaborar con la infraestructura de mercado basada en blockchain a través de exenciones específicas, en lugar de imponer restricciones generales.
Lo que aún queda por confirmar antes de que los sitios comiencen a operar: La brecha entre un plan revelado y la realidad de la operación de un sitio es considerable, y el marco de exenciones de innovación de la SEC establece requisitos específicos de verificación que deben cumplirse antes de que cualquiera de los tres sitios pueda considerarse operativo. Estado regulador, fecha de lanzamiento y valores elegibles: En primer lugar, los términos exactos de las exenciones de cada empresa no han sido confirmados públicamente en los materiales utilizados para elaborar este informe. Una exención por innovación suele especificar las categorías de valores elegibles, los tipos de participantes (retail, acreditados, institucionales), los límites de posición, las obligaciones de informes y la duración de la exención. Ninguno de estos parámetros ha sido verificado para ninguno de los tres sitios hasta la fecha. En segundo lugar, la fecha de lanzamiento aún no está definida. Las empresas han presentado planes, pero no han especificado fechas concretas. Los asesores legales, el desarrollo tecnológico, los acuerdos de custodia y el proceso de integración de los participantes imponen plazos independientes que podrían hacer que el lanzamiento real se produzca mucho después de cualquier objetivo informal previsto.El marco de exenciones permite dicha actividad; no reduce, sin embargo, los preparativos operativos que la preceden.En tercer lugar, el conjunto de valores tokenizados elegibles para cada plataforma es desconocido. No todos los instrumentos tokenizados cumplirán necesariamente con los requisitos de una exención determinada. Si se trata de acciones tokenizadas, bonos tokenizados, unidades de fondos tokenizados o instrumentos de crédito privado tokenizados, es necesario confirmar si cada uno de ellos está incluido en el ámbito de aplicación de la exención a través de documentos oficiales. Dado el rápido aumento de la emisión de fondos tokenizados, el alcance de los instrumentos elegibles tiene una importancia comercial directa para que las plataformas generen suficiente liquidez y sean viables.
En cuarto lugar, es necesario confirmar los arreglos de liquidación y custodia. La liquidación en cadena plantea cuestiones abiertas en relación con la entrega contra el pago, el compensación de posiciones y el movimiento de activos entre diferentes cadenas, cuestiones que los sistemas de compensación y liquidación existentes no están diseñados para resolver. Cualquier plataforma que opere bajo la exención deberá haber resuelto o pospuesto explícitamente estas cuestiones de acuerdo con los términos de la misma.
Preguntas frecuentes: Plataformas de comercio de valores tokenizados y la exención de la SEC
¿Qué son las plataformas de comercio de valores tokenizados?
Las plataformas de comercio de valores tokenizados son mercados electrónicos diseñados específicamente para facilitar la compra y venta de valores representados en forma de tokens en un registro distribuido. A diferencia de los mercados tradicionales de acciones o bonos, estas plataformas están adaptadas para procesar instrumentos basados en blockchain y, cuando sea aplicable, liquidar las transacciones utilizando infraestructura basada en esta tecnología en lugar de contrapartes centrales y depósitos convencionales.Su estatus legal depende de si operan bajo la autorización de una ley de valores, como el registro en una bolsa o una exención formal, que cubra sus actividades específicas.
¿Significa una exención de innovación de la SEC que un lugar de operaciones ha sido completamente aprobado? No. Una exención de innovación de la SEC es una medida reguladora condicional que permite realizar ciertas actividades bajo términos específicos; no equivale al registro completo en una bolsa ni a una licencia de operación permanente. La SEC se reserva el derecho de modificar o retirar dicha exención, y los lugares de operaciones que la utilizan deben cumplir en todo momento con sus condiciones. La exención indica que la SEC ha determinado que la actividad propuesta puede llevarse a cabo de manera supervisada y limitada, mientras se desarrolla una política más amplia, pero no que el modelo de negocio subyacente haya recibido la aprobación reguladora incondicional. ¿Qué deben vigilar los inversores a medida que estos planes se desarrollan? Los inversores y participantes del mercado que siguen de cerca estos lugares de operaciones deben monitorizar cuatro hitos concretos: la publicación de los términos de la exención de la SEC para cada empresa, la divulgación de las categorías de valores elegibles y los requisitos de idoneidad de los participantes, el anuncio de los calendarios específicos de lanzamiento junto con los arreglos de custodia y liquidación, y cualquier orientación de la SEC sobre si la exención se extenderá, modificará o se convertirá en una normativa más amplia. Cada uno de estos hitos resolverá una incertidumbre importante que actualmente impide una evaluación adecuada de la viabilidad comercial o la solidez legal de estos lugares de operaciones. ```Valora este post